周度观点:
供应端:东南亚新胶释放不及季节性预期,泰国杯胶价格维持73泰铢/千克上方高位,原料成本支撑较强。国内海南产区天气恢复正常,原料产出稳定释放;云南产区降雨减少,原料产出有所增加。上期所期货库存延续去库,整体供应增量有限。
需求端:下游轮胎行业开工走势分化,半钢胎产能利用率环比回升至65.53%,全钢胎则受原料价格高企、部分规格产品亏损影响,企业控产意愿增强,开工率环比小幅走低至63.53%。下游企业面对偏高原料价格保持谨慎,以刚需采购为主,主动补库意愿偏弱。
价差方面:上周RU2701与NR2611合约结算价差收于2875元/吨,环比下跌20元/吨;RU与BR价差收于3635元/吨,环比下跌215元/吨。合成橡胶受丁二烯成本端强势支撑价格走强,削减对天胶的替代优势。
观点:当前天然橡胶市场维持强预期、弱现实格局,供应端天气扰动提供底部支撑,但需求端旺季兑现不及预期压制涨幅。短期胶价大概率高位震荡运行。后市重点关注东南亚降雨消退后的原料释放节奏,警惕供应恢复带来的回调风险。
一、期市价格概况
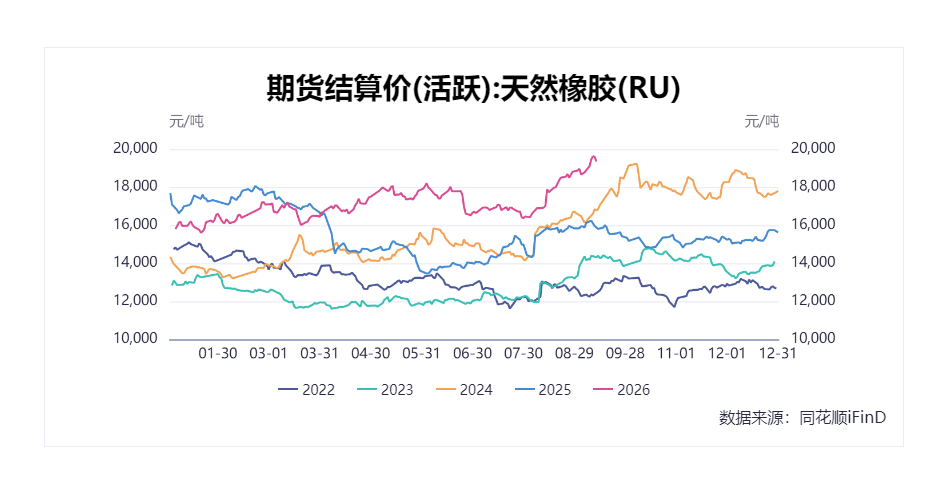
沪胶主力RU2701合约上周收涨,9月11结算价格收于19340元/吨,环比上涨570元/吨,价格波动区间在18695-19810元/吨。
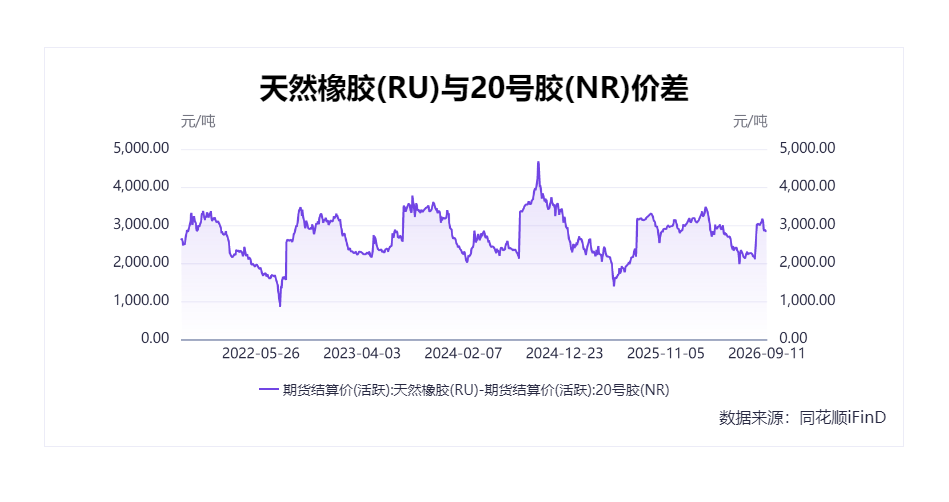
RU2701合约与NR2611合约结算价差上周收于2875元/吨,环比下跌20元/吨。
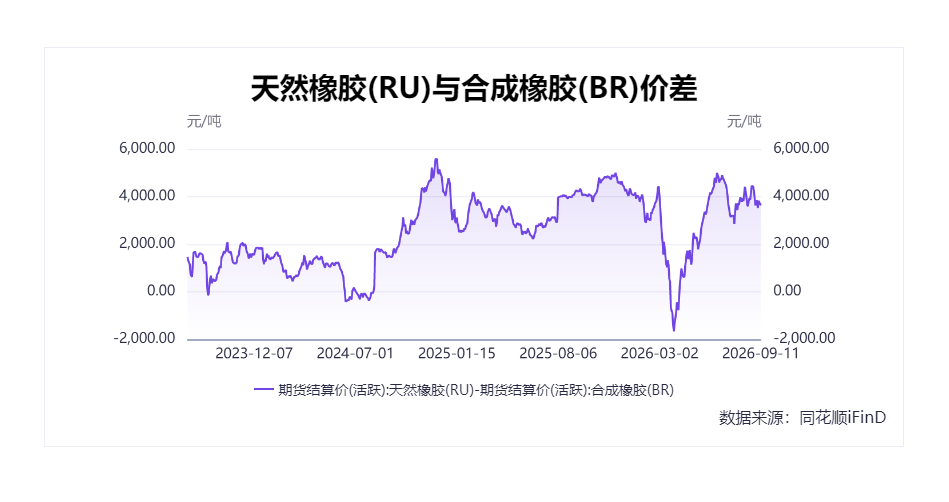
RU2701合约与BR2610合约结算价差上周收于3635元/吨,环比下跌215元/吨。
二、现货价格概况
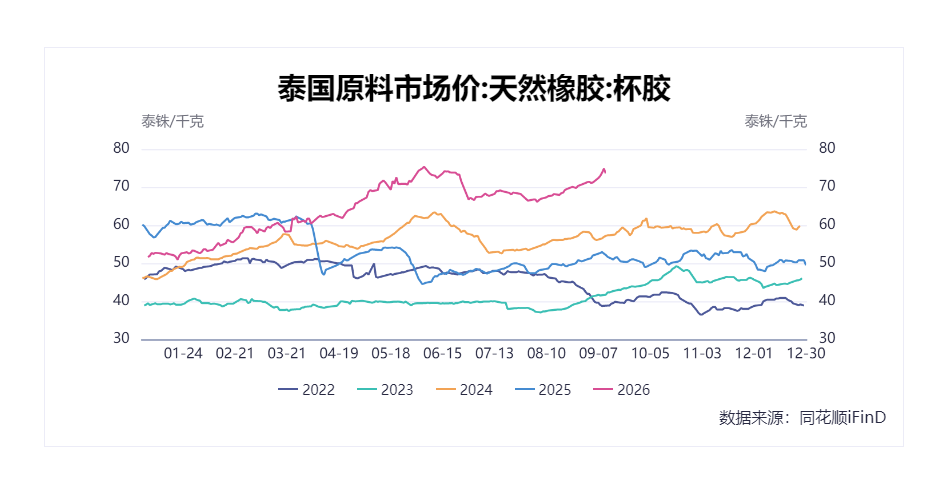
9月11日,泰国杯胶现货市场价报73.62泰铢/千克,环比上涨2.41泰铢/千克。
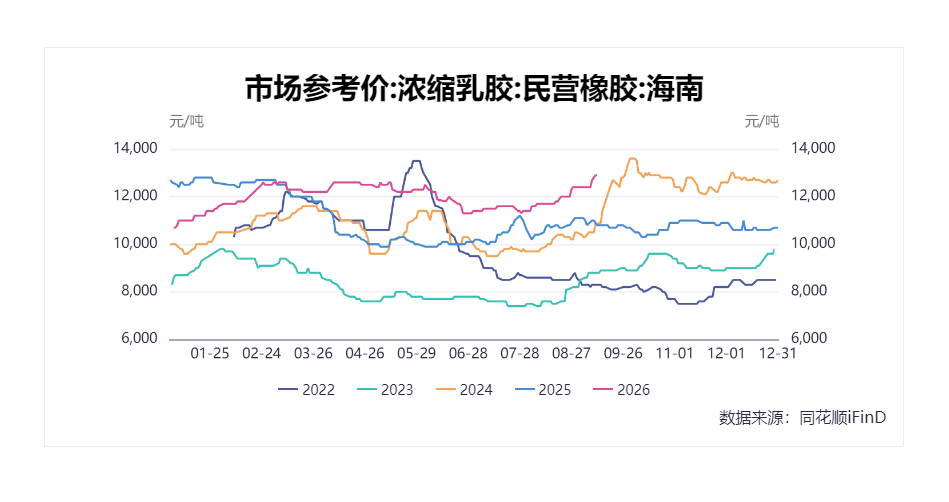
9月11日,海南民营浓缩乳胶现货报价12900元/吨,环比上涨500元/吨。
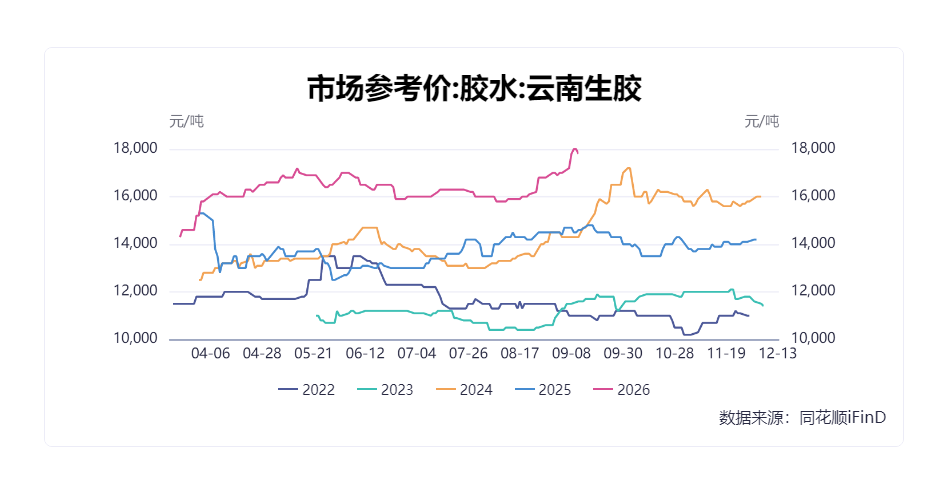
9月11日云南生胶现货报价17800元/吨,环比上涨800元/吨。
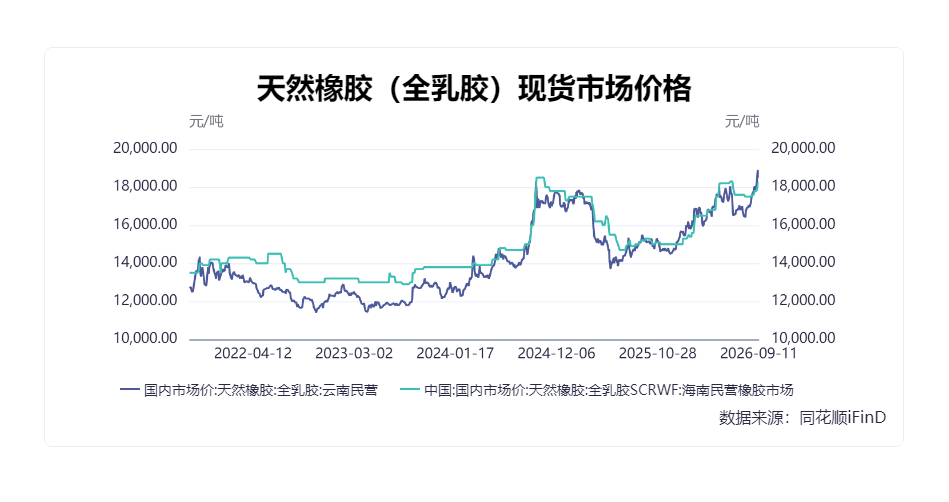
9月11日,海南全乳胶现货报价18200元/吨,环比上涨400元/吨;云南民营全乳胶现货报价17500元/吨,环比上涨600元/吨。
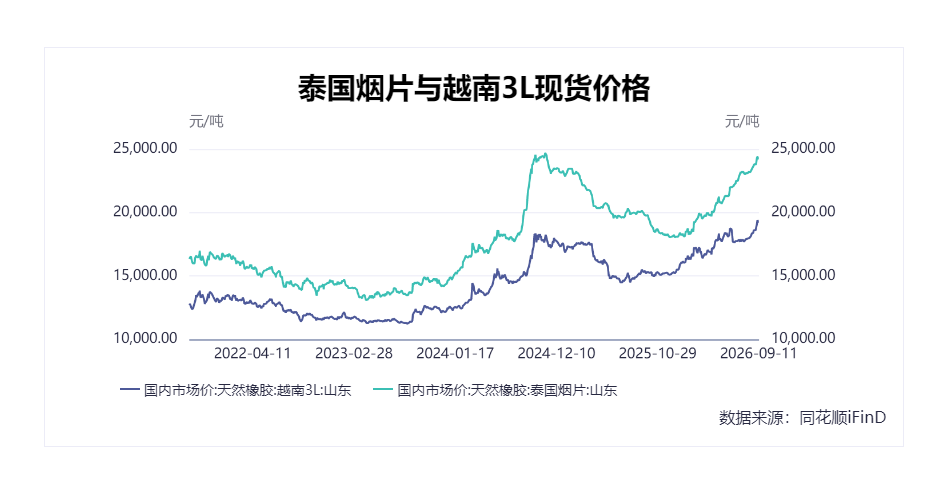
9月11日,泰国烟片现货报价24200元/吨,环比上涨400元/吨;越南3L现货报价19200元/吨,环比上涨550元/吨。
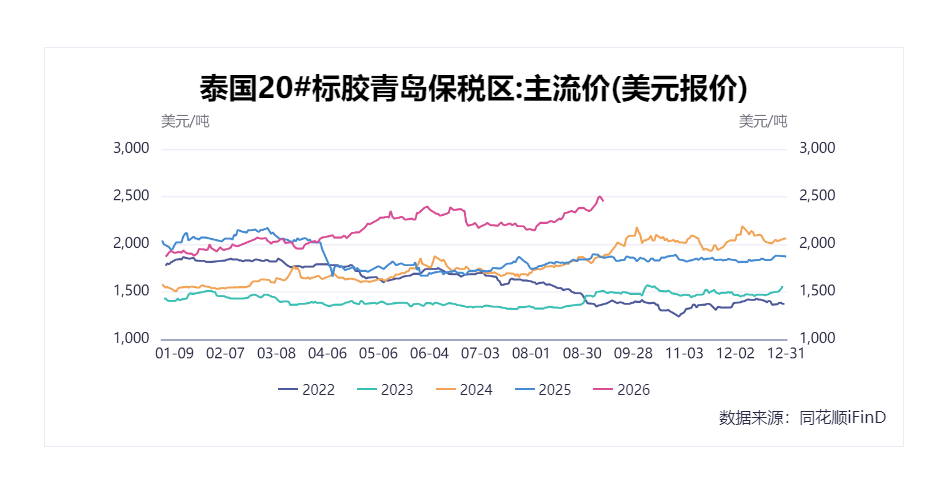
9月11日,泰国20#标胶青岛保税区现货报价2450美元/吨,环比上涨90美元/吨。
三、产业链数据
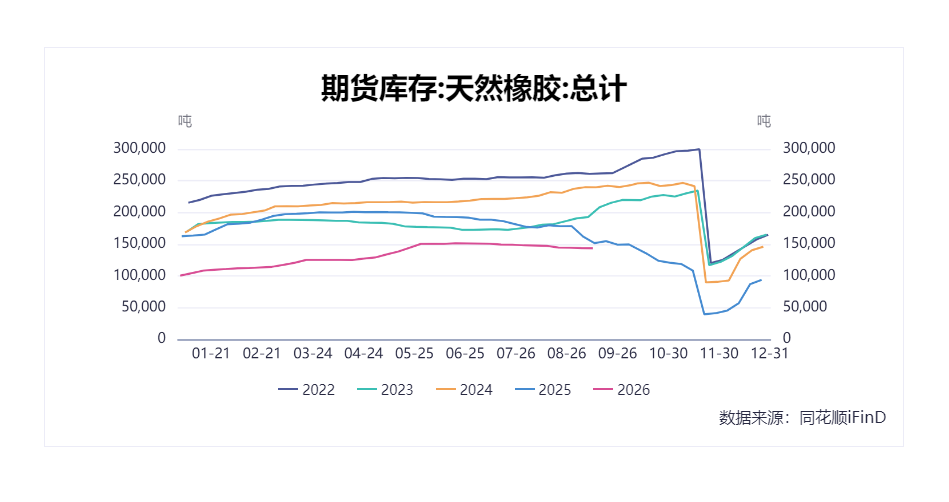
9月11日,上期所天然橡胶期货库存143650吨,环比降160吨。
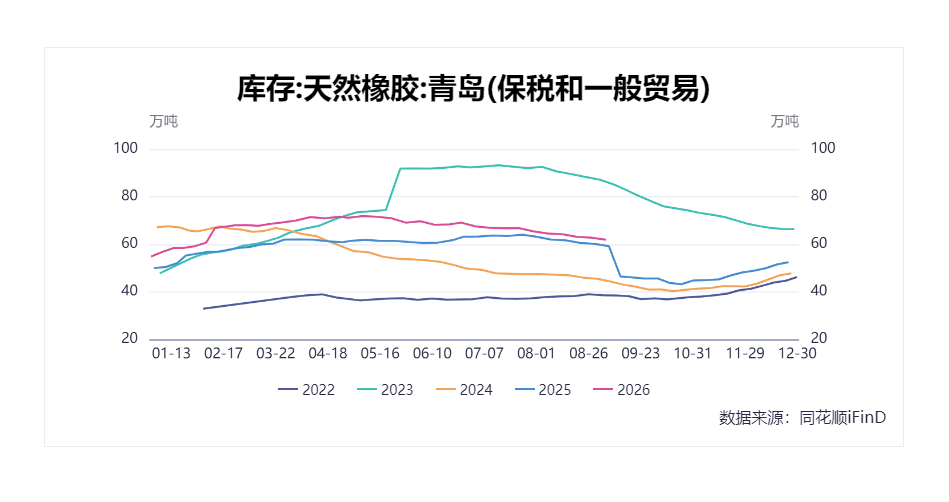
9月4日,青岛保税区天然橡胶库存61.91万吨,环比降0.86万吨。
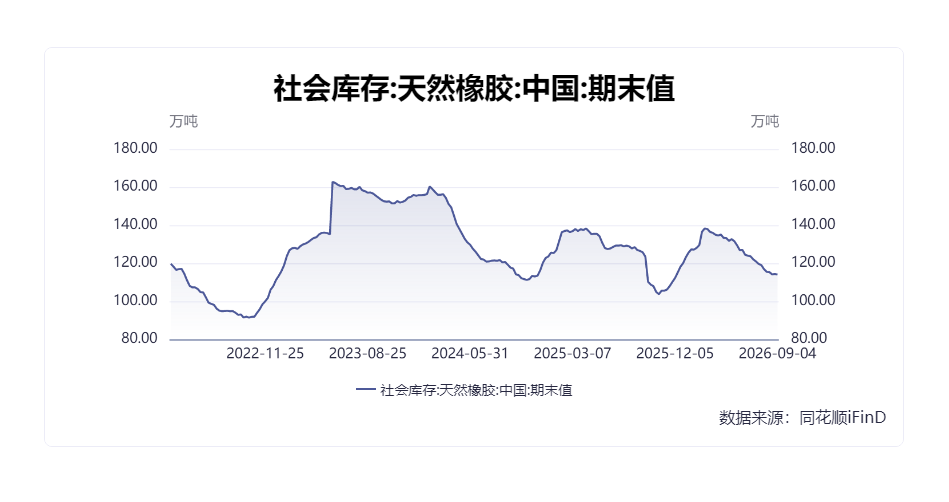
9月4日,天然橡胶社会库存114.10万吨,环比降0.3万吨。
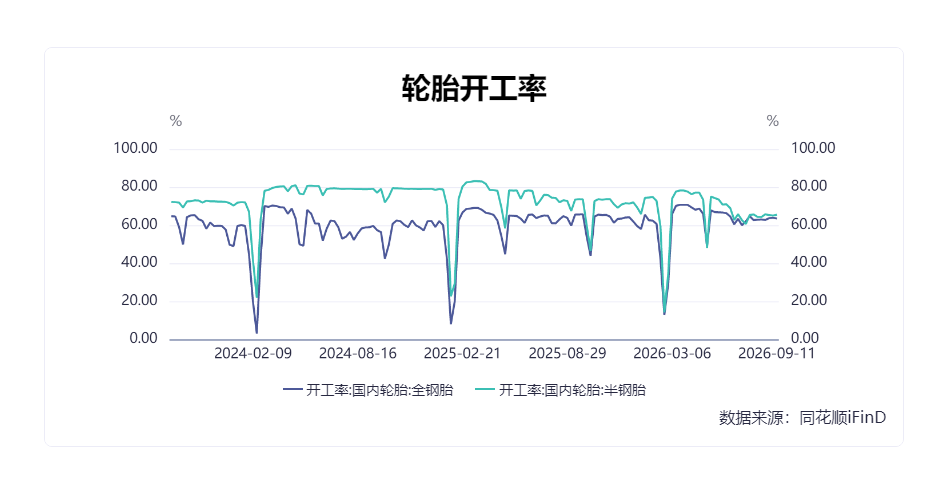
9月11日,全钢胎开工率为63.53%,环比降0.39个百分点;半钢胎开工率为65.53%,环比增0.43个百分点。
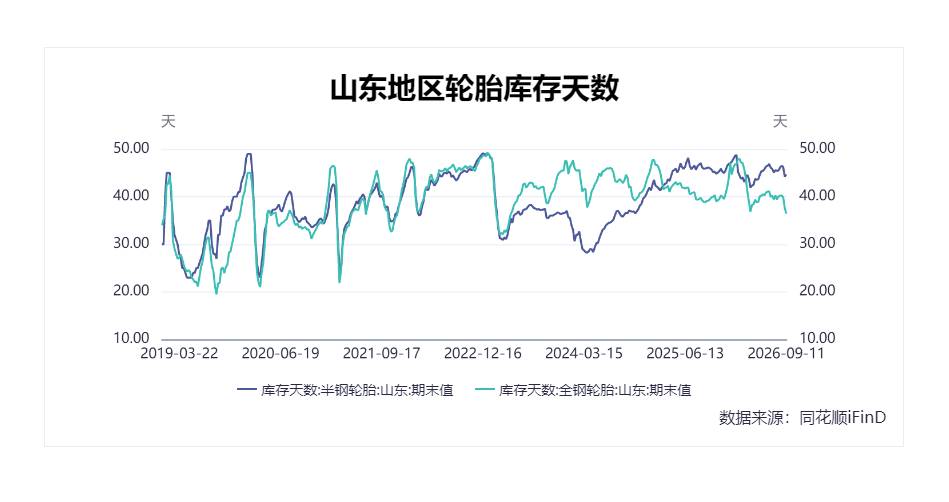
9月11日,山东地区全钢胎厂内库存天数为36.44天,环比降1.17天;山东地区半钢胎厂内库存天数为44.67天,环比增0.44天。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com