周度观点:
供应端:玻璃供给延续低位,日熔量环比持平、产能利用率环比持平,复产与冷修并存、冷修兑现偏慢;煤制、石油焦制、天然气制三条燃料工艺全线亏损,天然气制亏损环比扩大且持续时间已超一年。玻璃企业库存环比大幅累积、绝对水平仍处历史同期高位;纯碱产量小幅波动、开工率环比回升,企业库存环比转为累积仍处高位,高供给、高库存、弱需求格局延续。
需求端:终端需求延续弱势,旺季不旺,节后中下游以刚需补货为主,深加工订单天数仍处历史同期低位、回款不乐观;地产端延续下行,8月房屋新开工当月同比与累计同比降幅均走阔,浮法玻璃表观消费量环比下降,需求端对玻璃的压制未见缓解。
价格方面:玻璃主力合约上周五(10月9日)结算价收于878元/吨,环比下降2.12%;纯碱主力合约结算价收于1011元/吨,环比上涨0.40%。
观点:节后玻璃现货延续走弱、厂库加速累积,纯碱受开工低位支撑相对抗跌;供应端冷修兑现偏慢、复产扰动仍存,纯碱检修与复产并存,需求端旺季不旺、地产拖累明显,供需格局未现实质性改善,全行业亏损限制下方空间。短期维持震荡偏弱,重点关注成本变化、冷修兑现节奏、旺季需求启动信号及政策落地情况。
一、期市价格概况
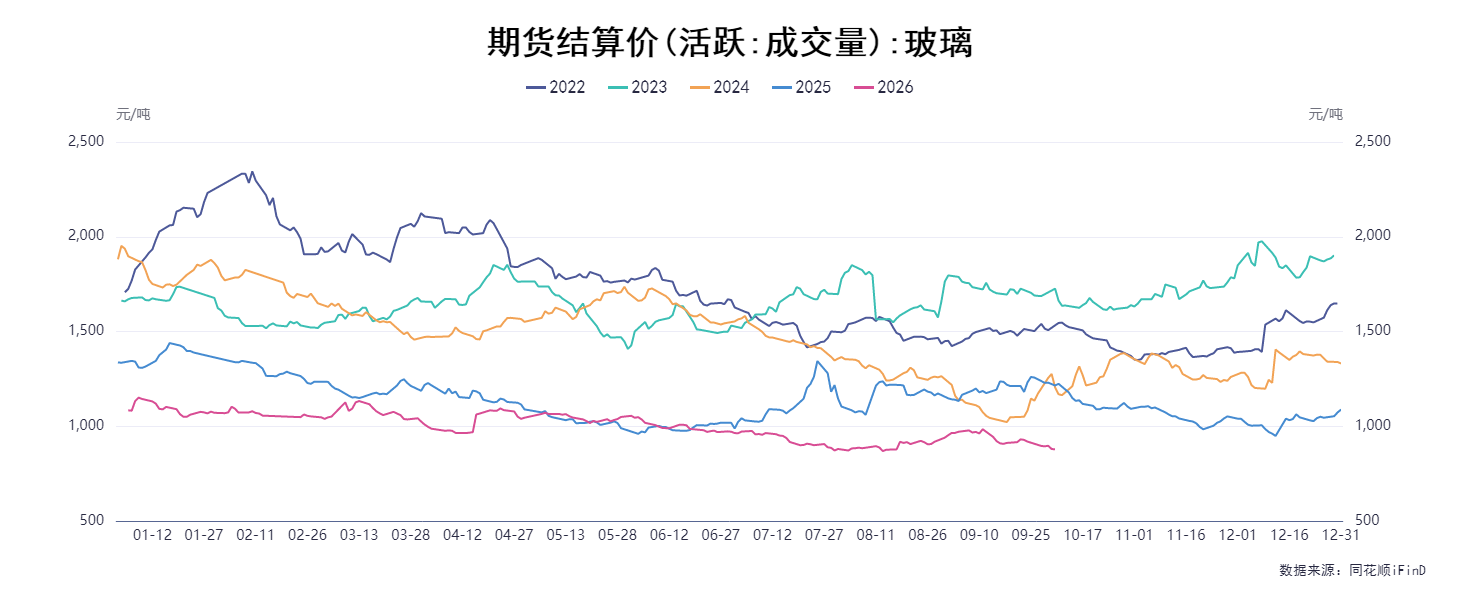
上周五(10月9日)玻璃主力合约,结算价格收于878元/吨,环比下降2.12%。
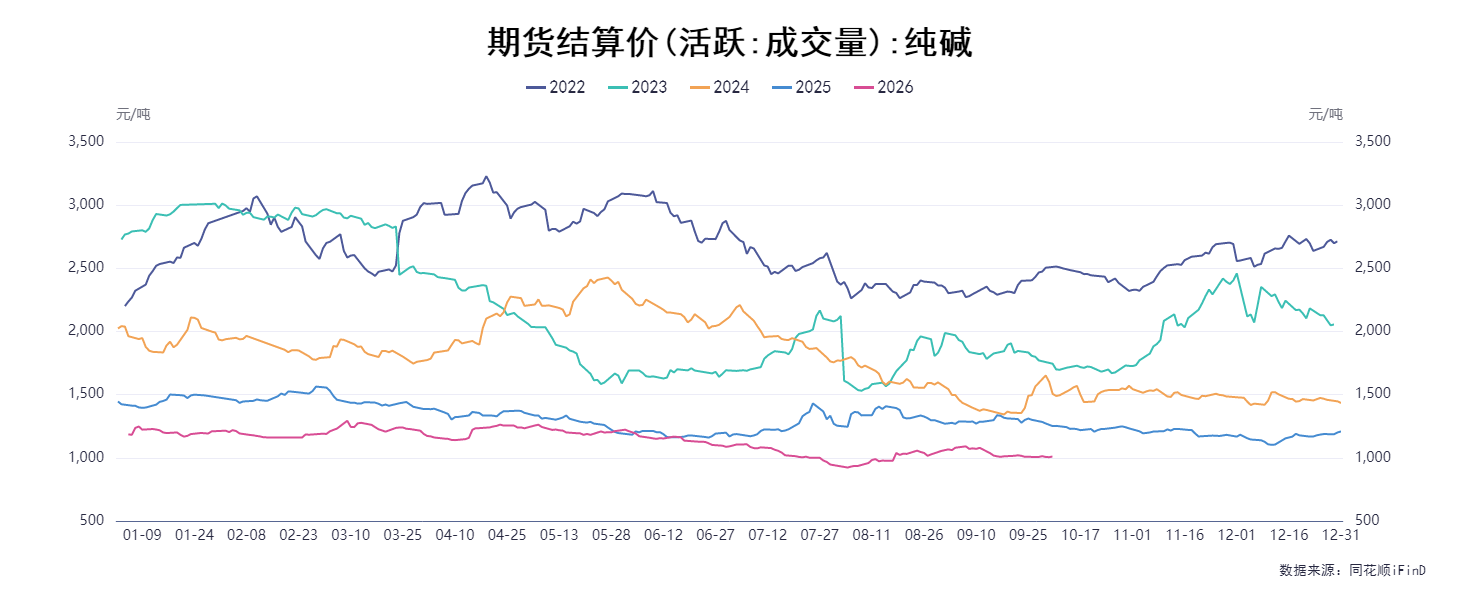
上周五(10月9日)纯碱主力合约,结算价格收于1011元/吨,环比上涨0.40%。
二、现货价格概况
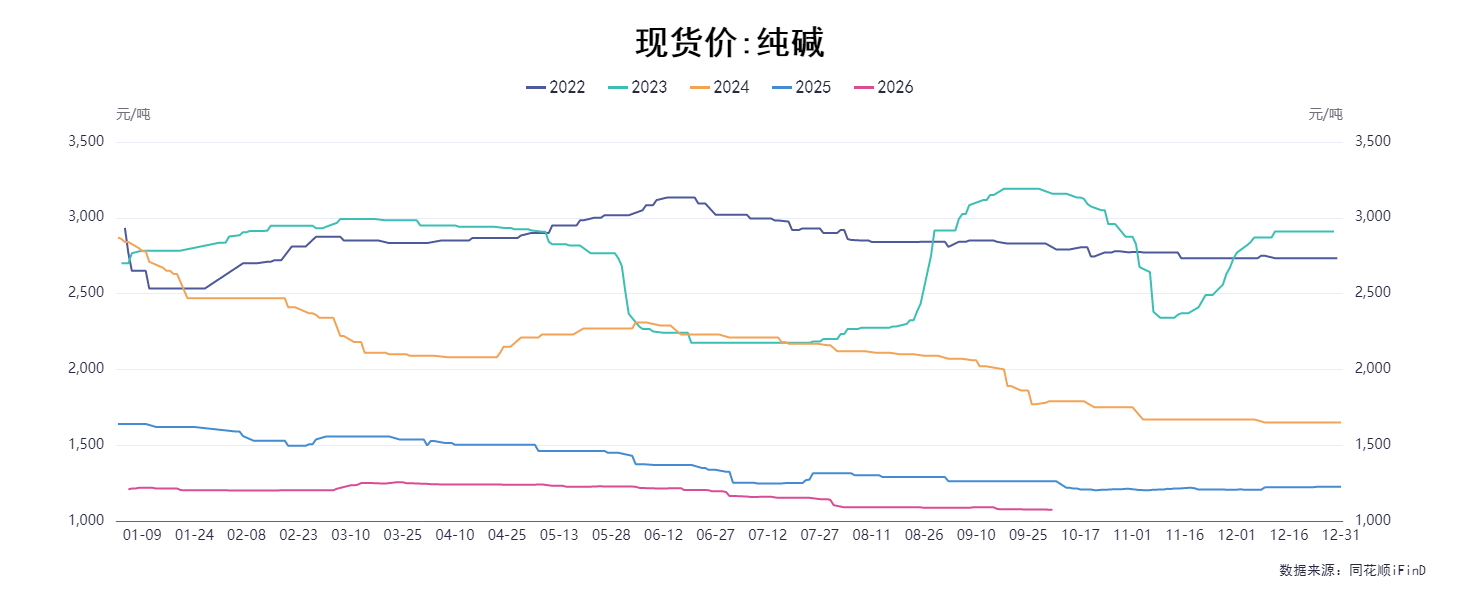
截至10月9日,纯碱现货价格报1074.29元/吨,环比下降0.13%。
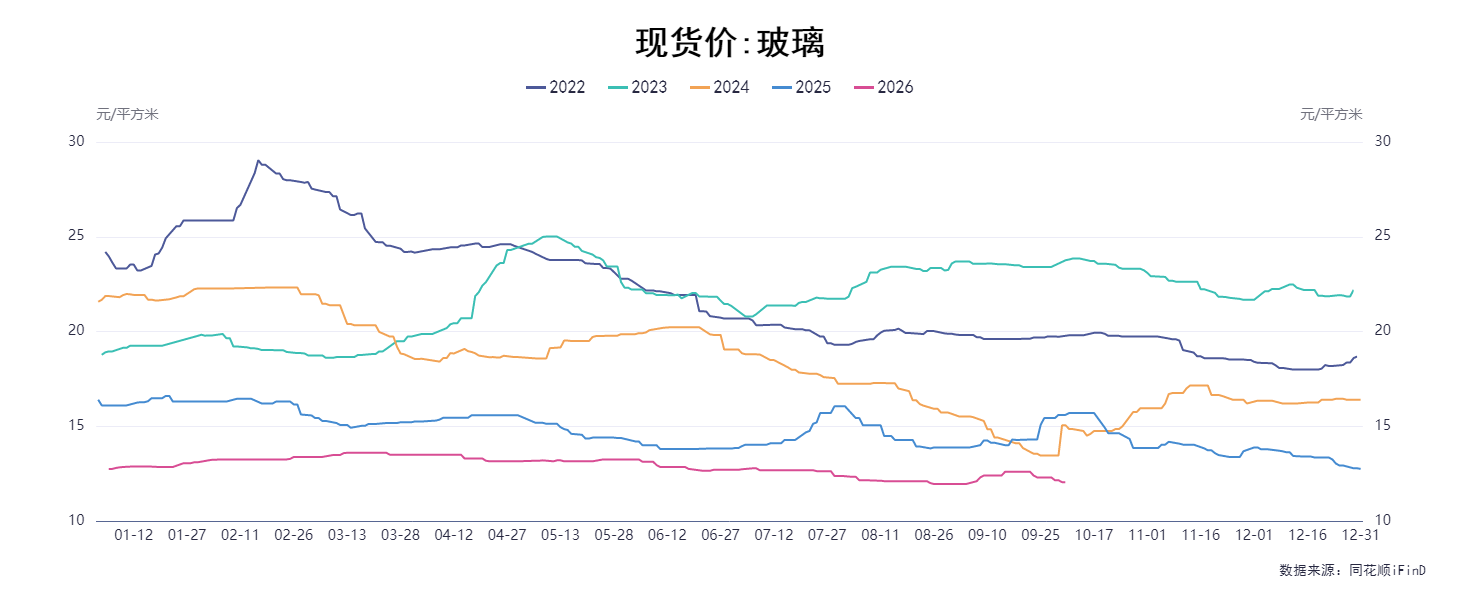
截至10月9日,平板玻璃现货价格报12.05元/平方米,环比下降0.82%。
三、供应端概况
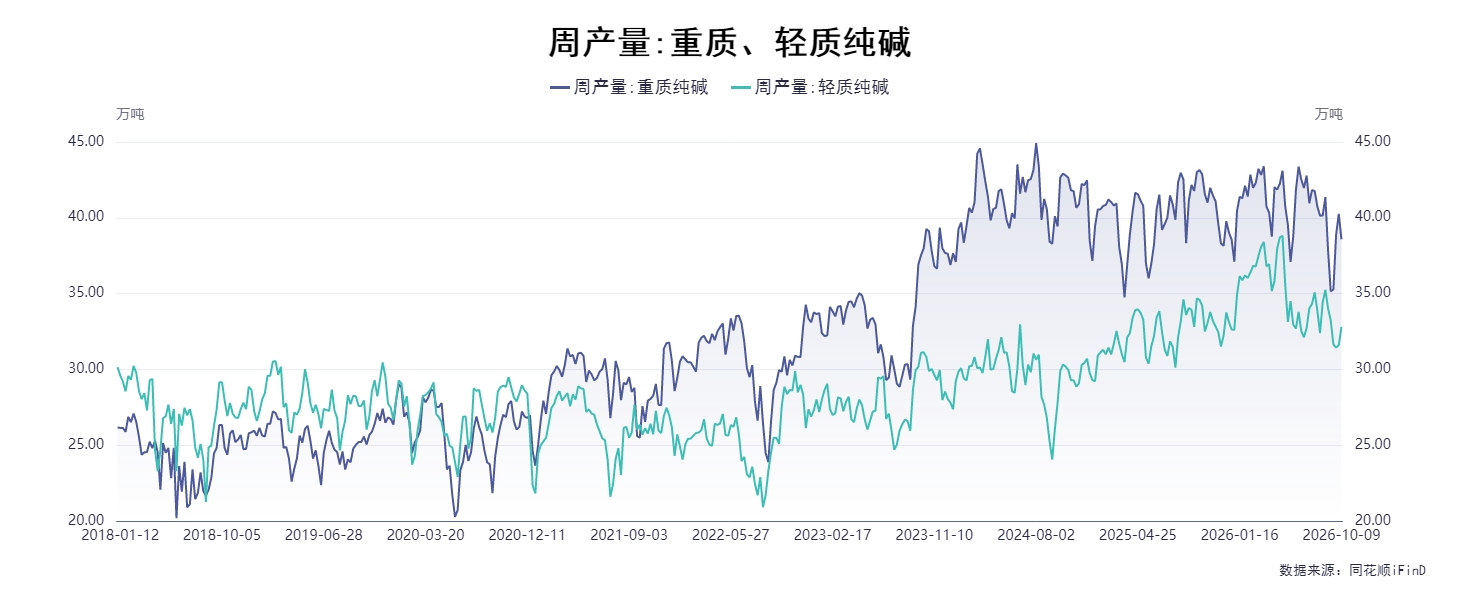
截至10月9日,重质纯碱当周产量38.58万吨,环比下降4.17%。轻质纯碱当周产量32.81万吨,环比上升3.83%。
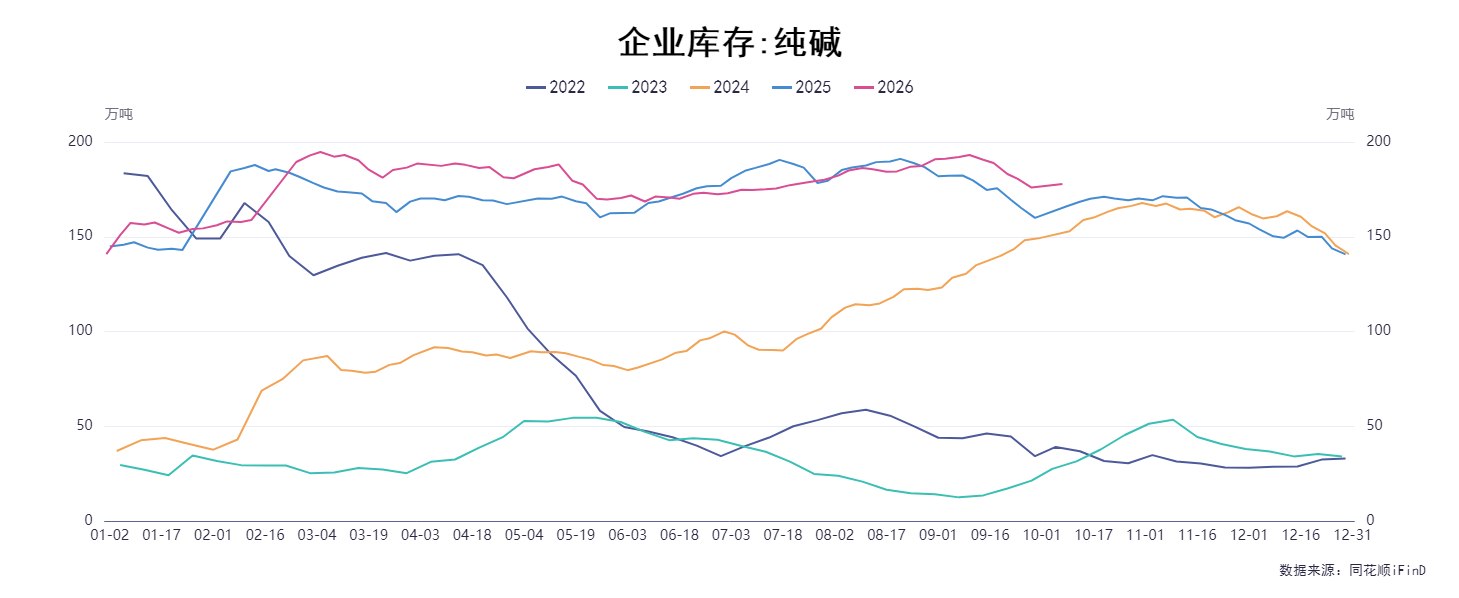
截至10月9日,纯碱全国企业库存177.87万吨,环比上升1.10%。
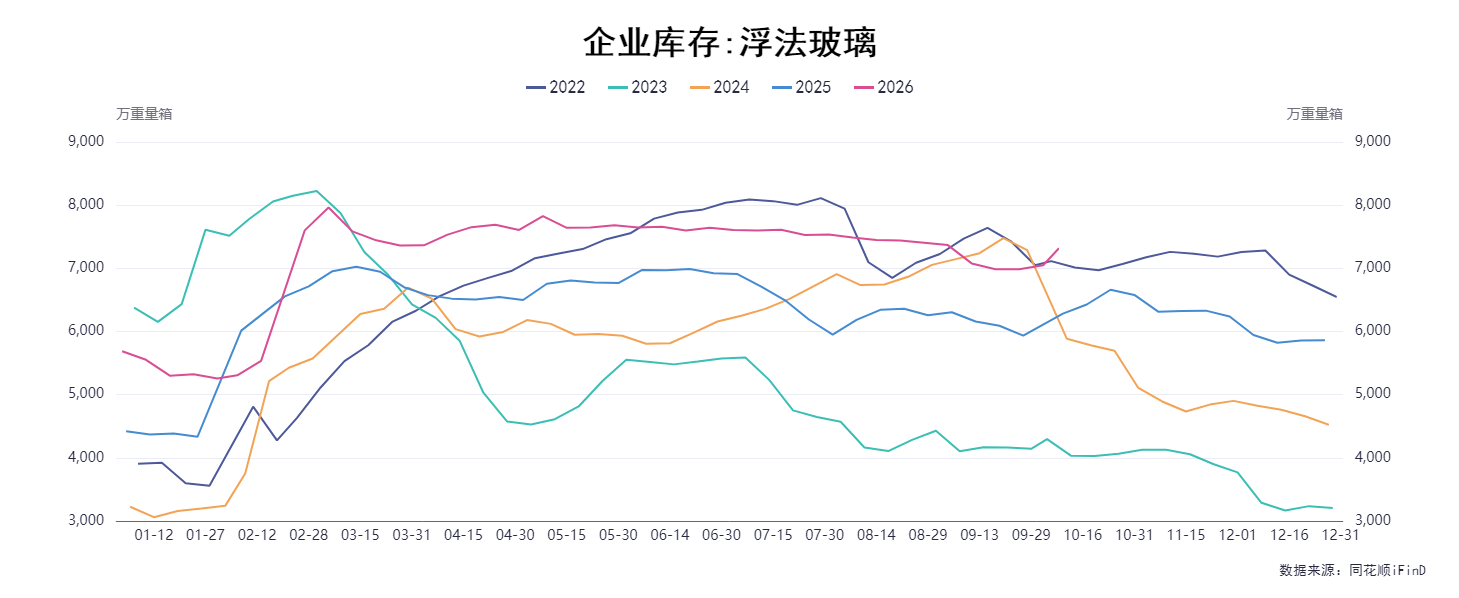
截至10月9日,全国玻璃企业库存7318.60万重量箱,环比上升3.81%。
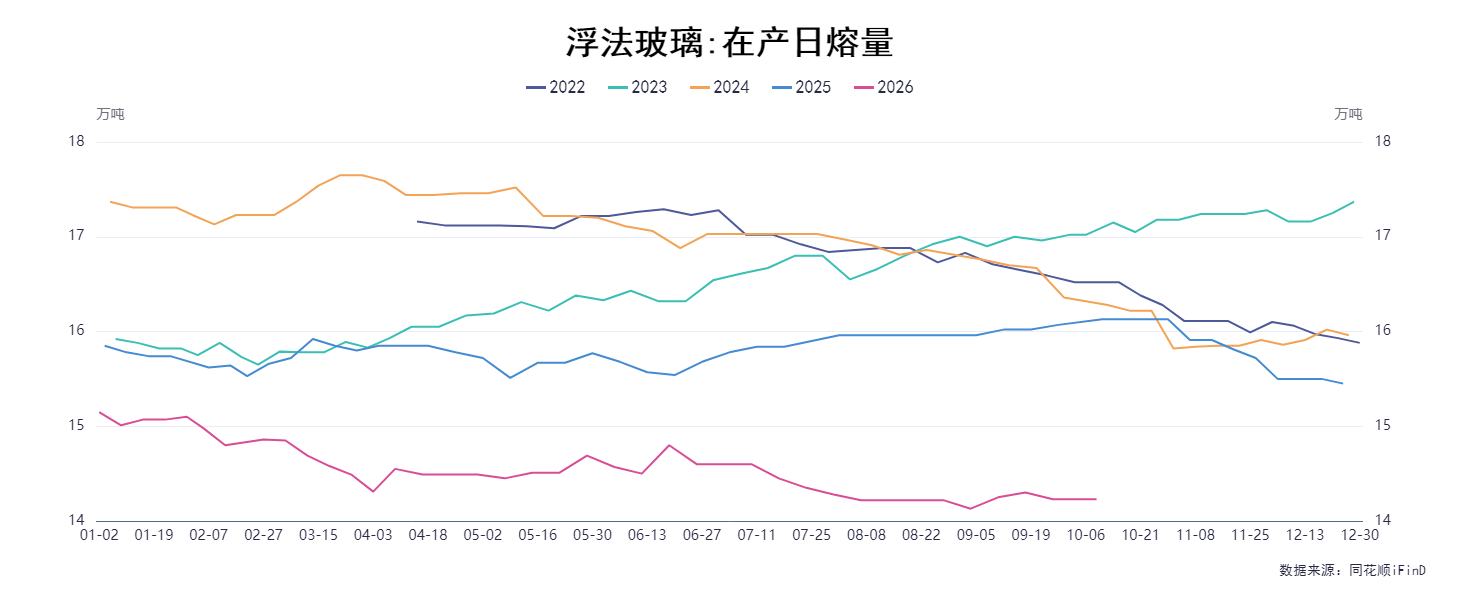
截至10月9日,浮法玻璃在产日熔量14.23万吨,环比持平。
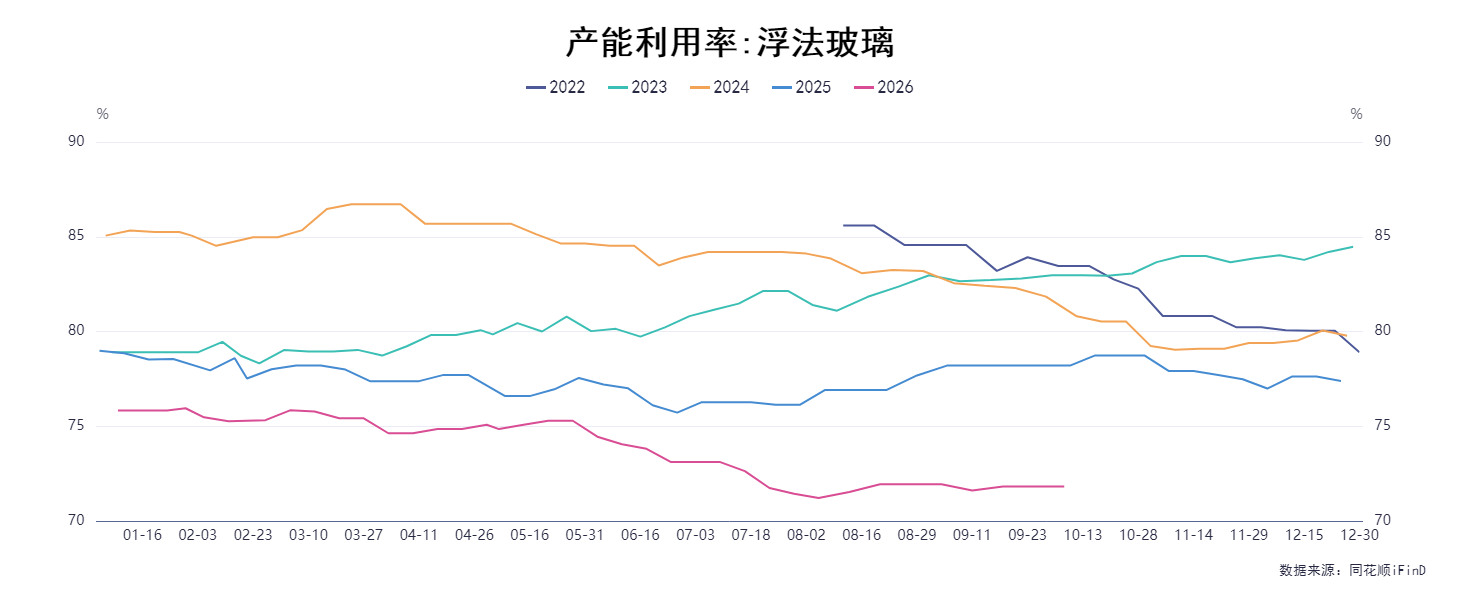
截至10月9日,浮法玻璃产能利用率为71.82%,环比持平。
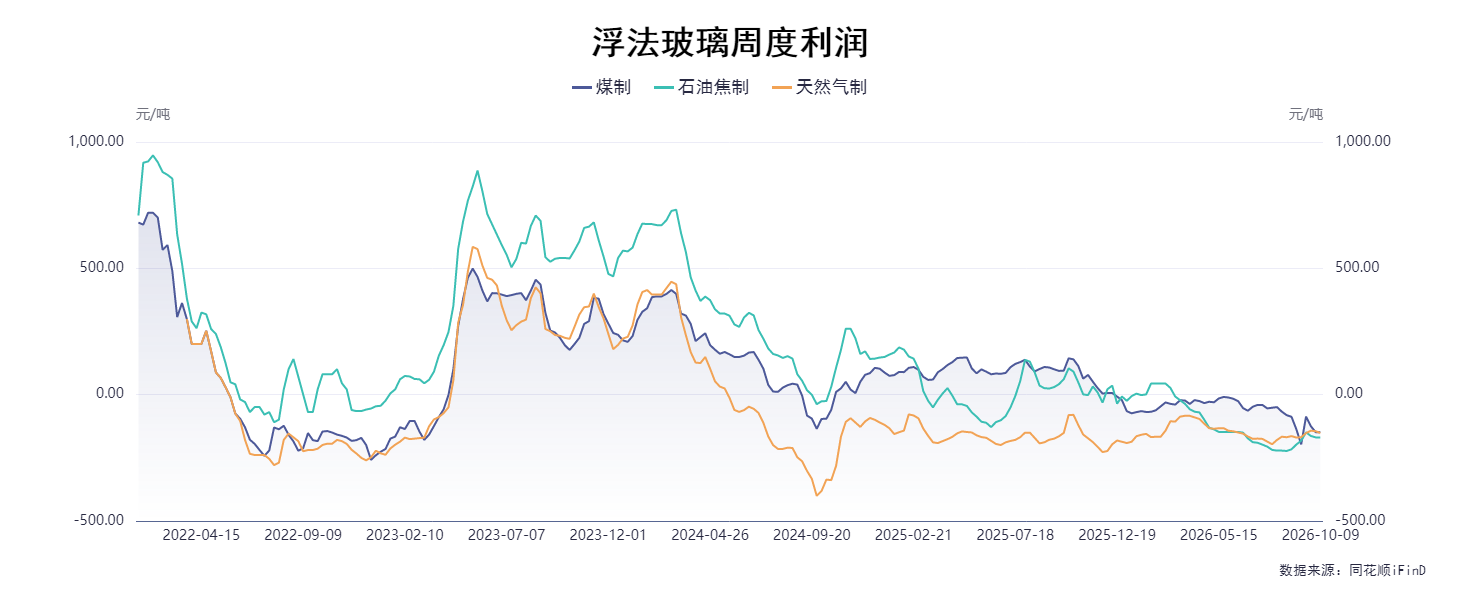
截至10月9日,浮法玻璃周度利润煤制-148.20元/吨,石油焦制-169.12元/吨,天然气制-151.88元/吨,天然气生产线亏损时间已超过一年。
四、需求端概况
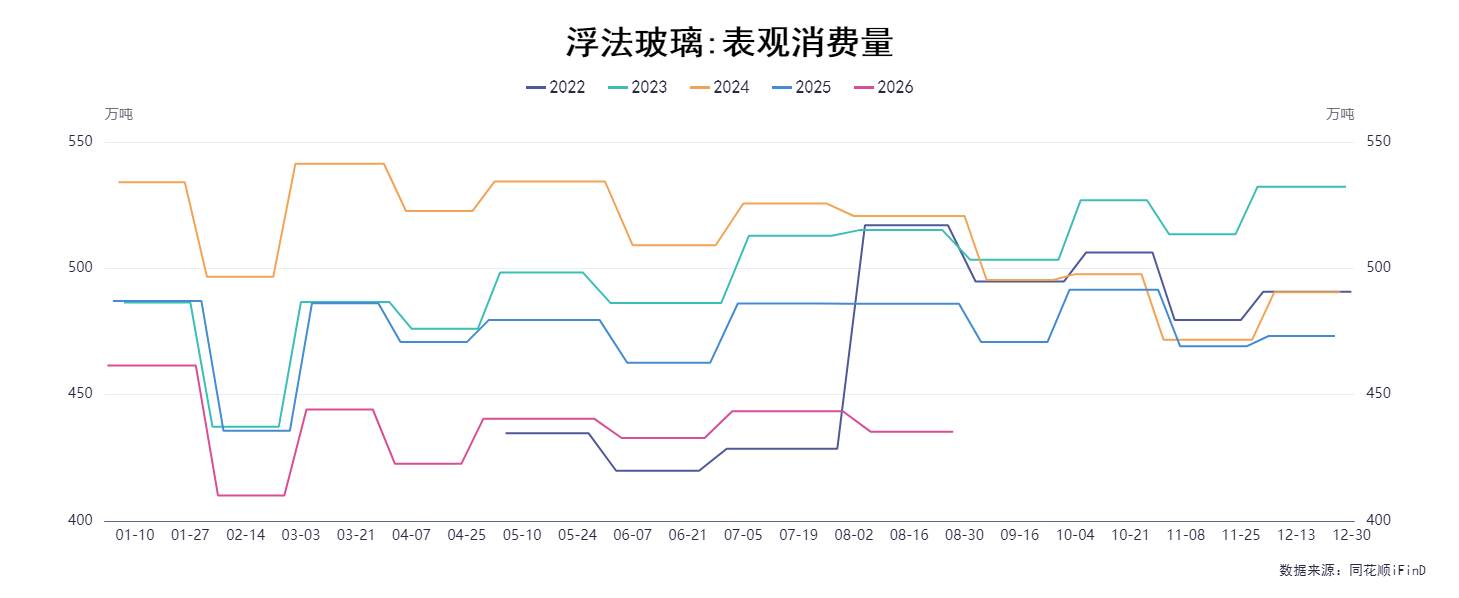
9月份,浮法玻璃表观消费量420.22万吨,环比下降3.24%。
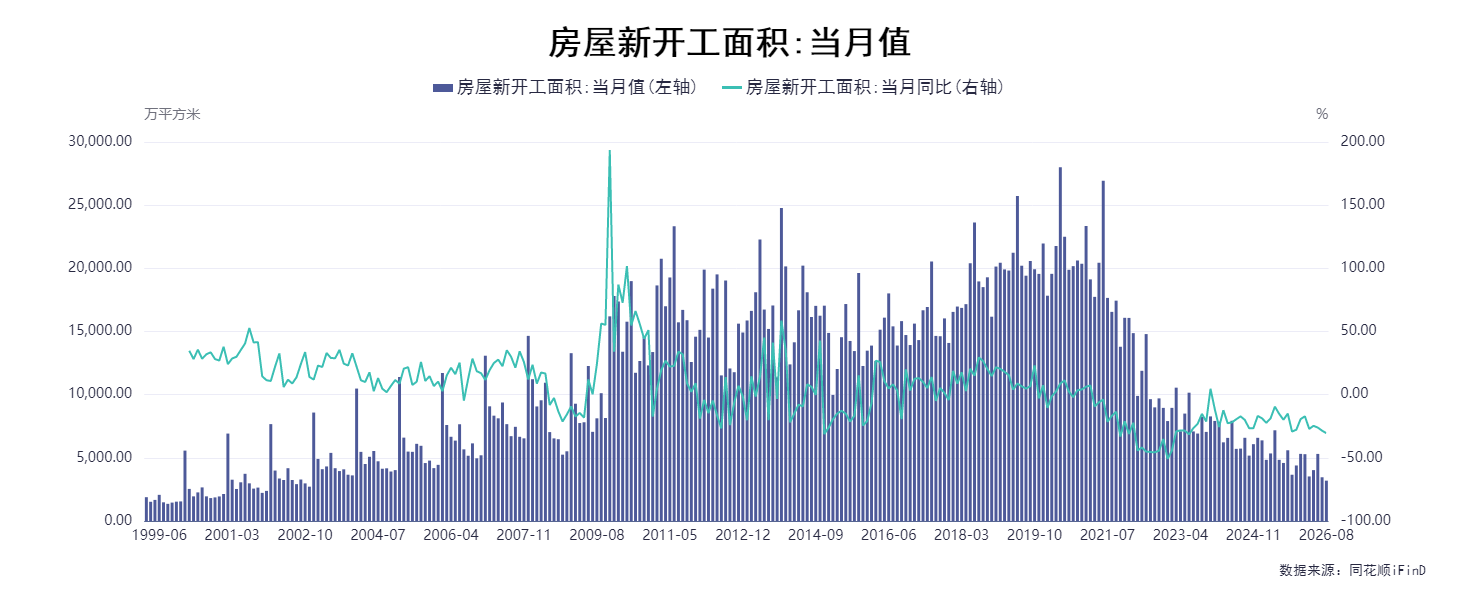
8月份,房屋新开工面积共3193.87万平方米,同比下降30.49%。
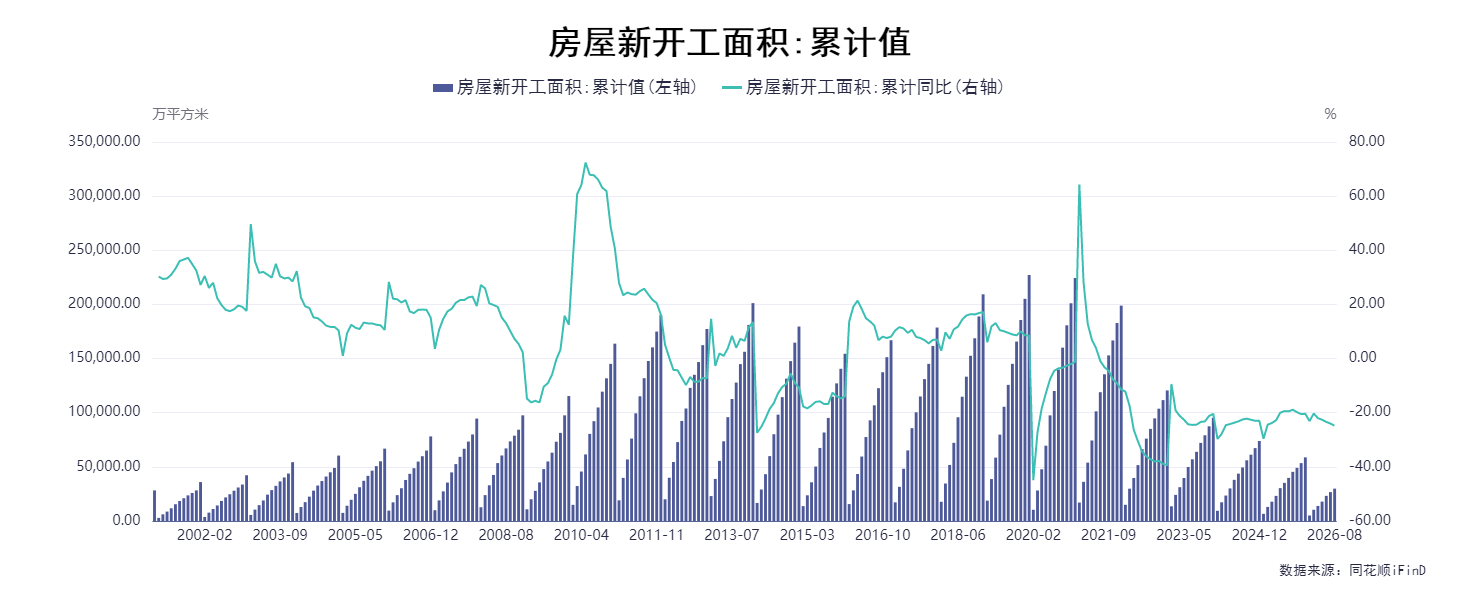
8月份,房屋新开工面积累计29894.06万平方米,同比下降24.80%。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com