周度观点:
供应端:玻璃供给维持低位,但日熔量环比小幅回升,复产点火产线对冲冷修、净减产未能兑现;三条燃料工艺全线深度亏损,煤制利润大幅恶化,天然气产线亏损已超一年,高成本产线冷修压力仍在累积。玻璃库存加速去化,但绝对库存仍处历史高位。纯碱方面,周度产量延续回落,企业库存继续累库,高库存压力未减,检修减产节奏仍是关键变量。
需求端:终端需求依旧疲弱,旺季不旺特征明显,深加工订单仅季节性小幅改善、绝对水平仍处历史低位,中下游采购谨慎,以刚需为主,缺乏主动补库意愿;地产新开工同比降幅维持高位,对玻璃需求形成持续压制。表观消费量环比下降。
价格方面:玻璃主力合约上周五(9月11日)结算价收于984元/吨,环比上涨13元/吨;纯碱主力合约结算价收于1079元/吨,环比下跌1元/吨。
观点:玻璃本轮反弹更多是政策与冷修预期驱动的情绪修复,日熔量不降反升、冷修落地偏慢叠加复产对冲,供应端收缩预期证伪,终端需求偏弱与高库存的现实约束未变,旺季真实消费仍待验证,反弹持续性不足、逢高存在回落压力;政策与冷修预期驱动的情绪逐步完成消化,短期震荡偏空。
一、期市价格概况
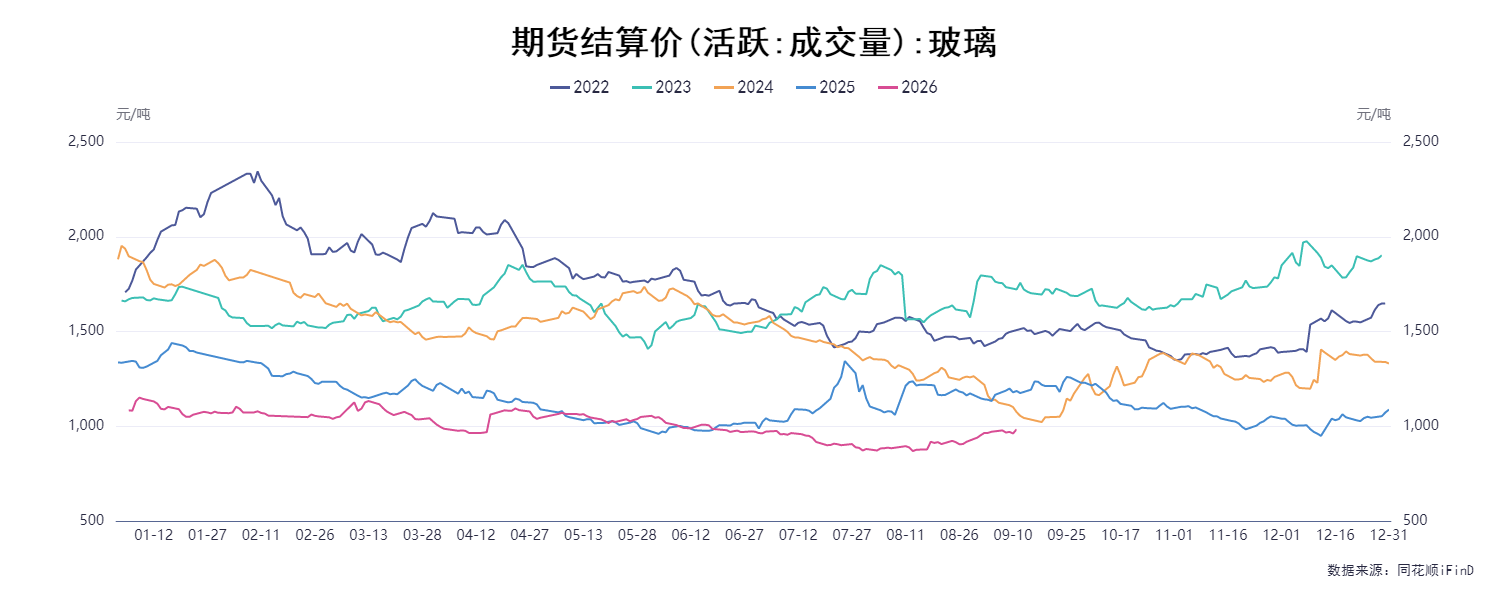
上周五(9月11日)玻璃主力合约,结算价格收于984元/吨,环比上涨13元/吨。
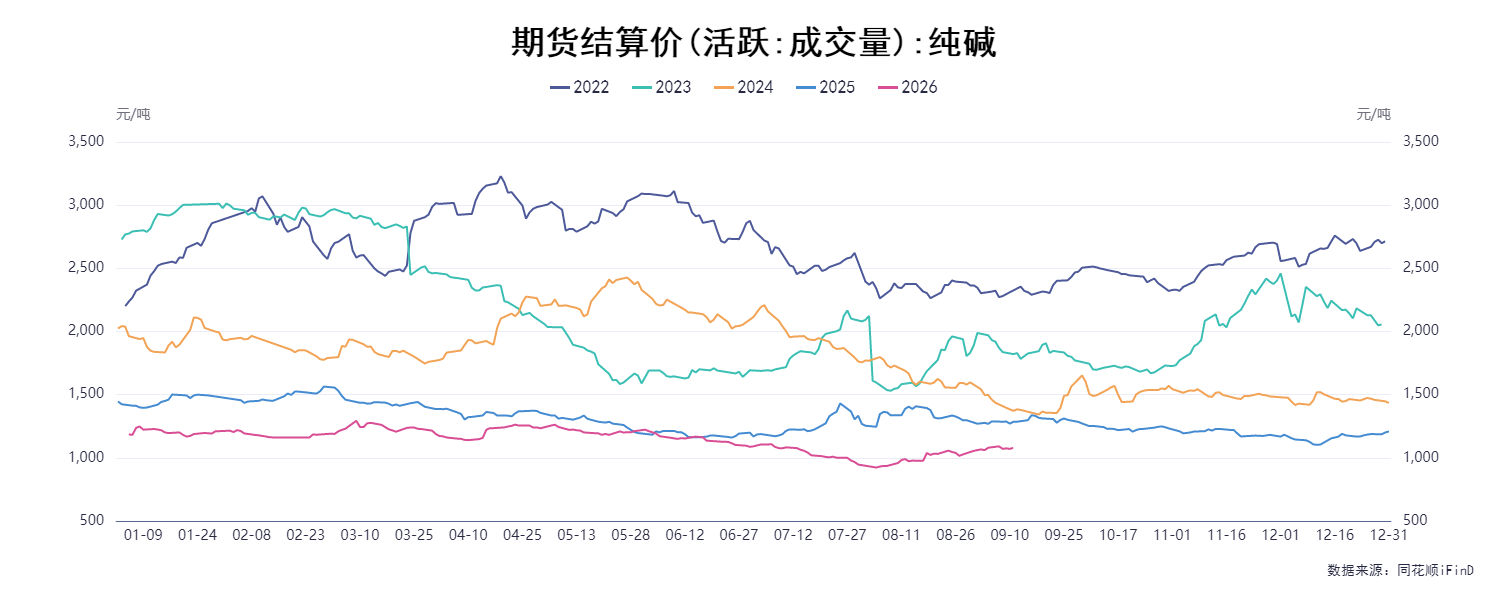
上周五(9月11日)纯碱主力合约,结算价格收于1079元/吨,环比下跌1元/吨。
二、现货价格概况
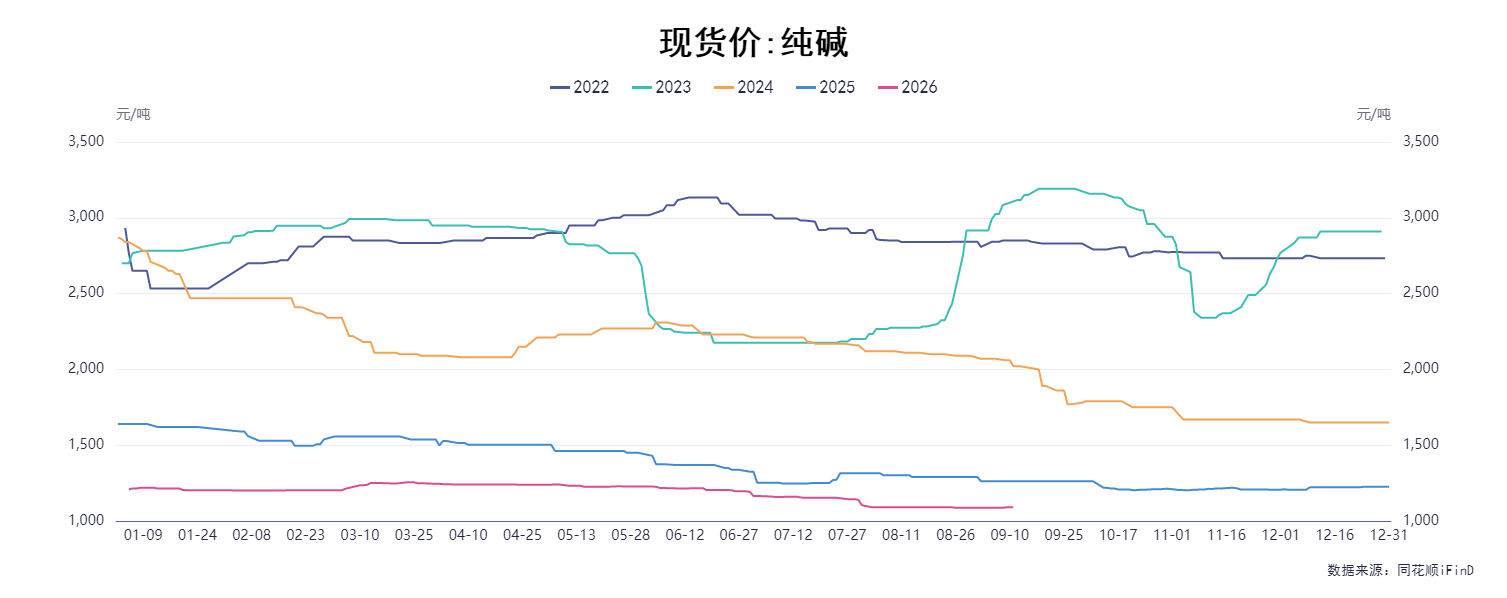
截至9月11日,纯碱现货价格报1090元/吨,环比上涨2.86元/吨。
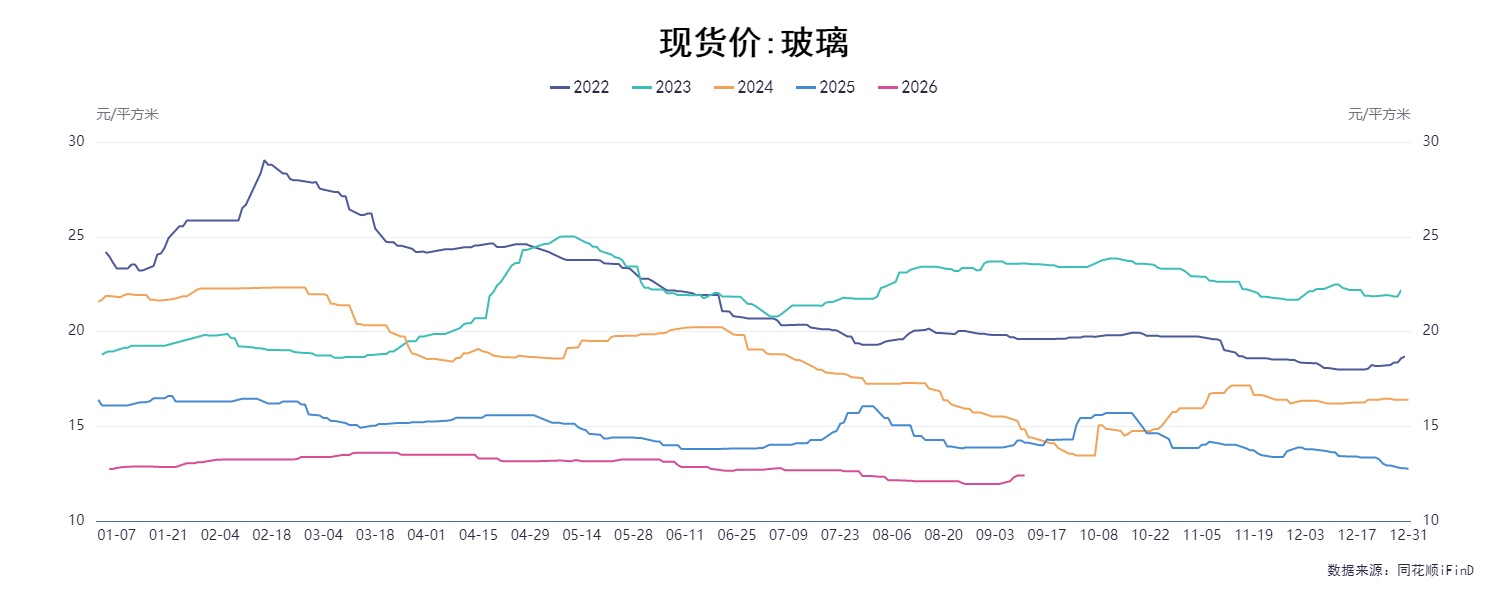
截至9月11日,平板玻璃现货价格报12.4元/平方米,环比上涨0.45元/平方米。
三、供应端概况
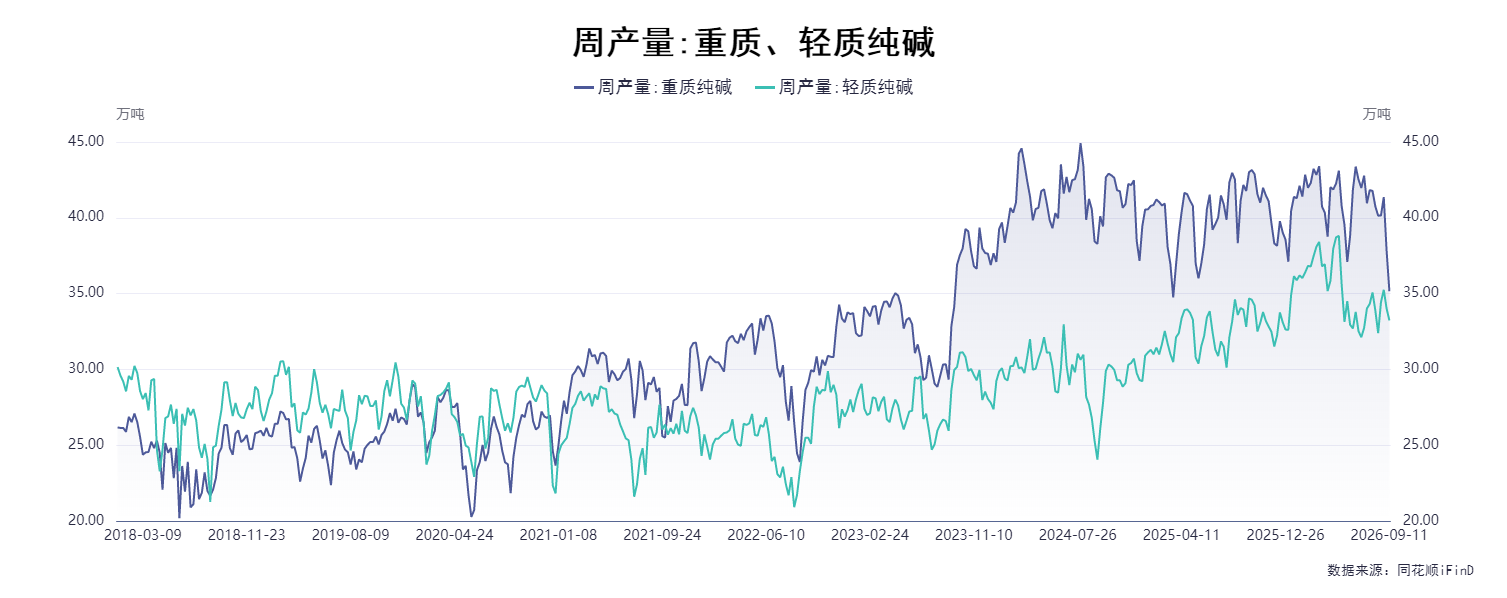
截至9月11日,重质纯碱当周产量35.15万吨,环比减少2.71万吨。轻质纯碱当周产量33.23万吨,环比减少0.79万吨。
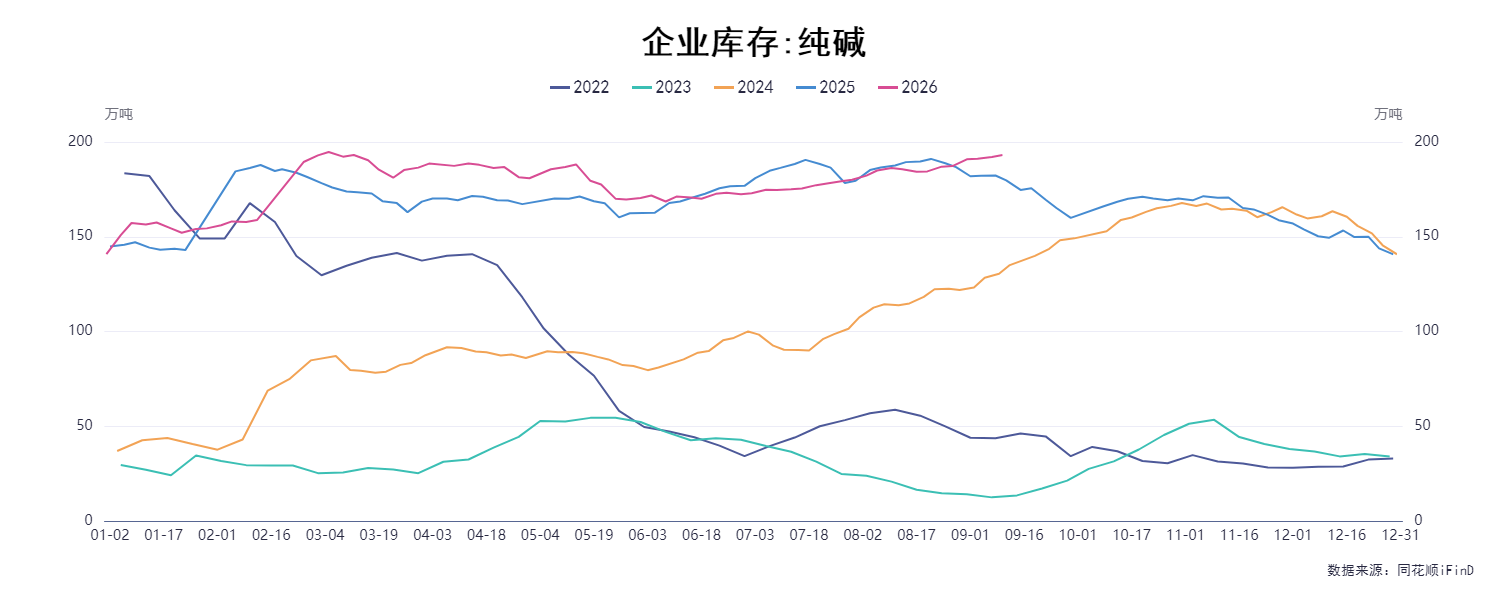
截至9月11日,纯碱全国企业库存193.11万吨,环比上涨1.98万吨。
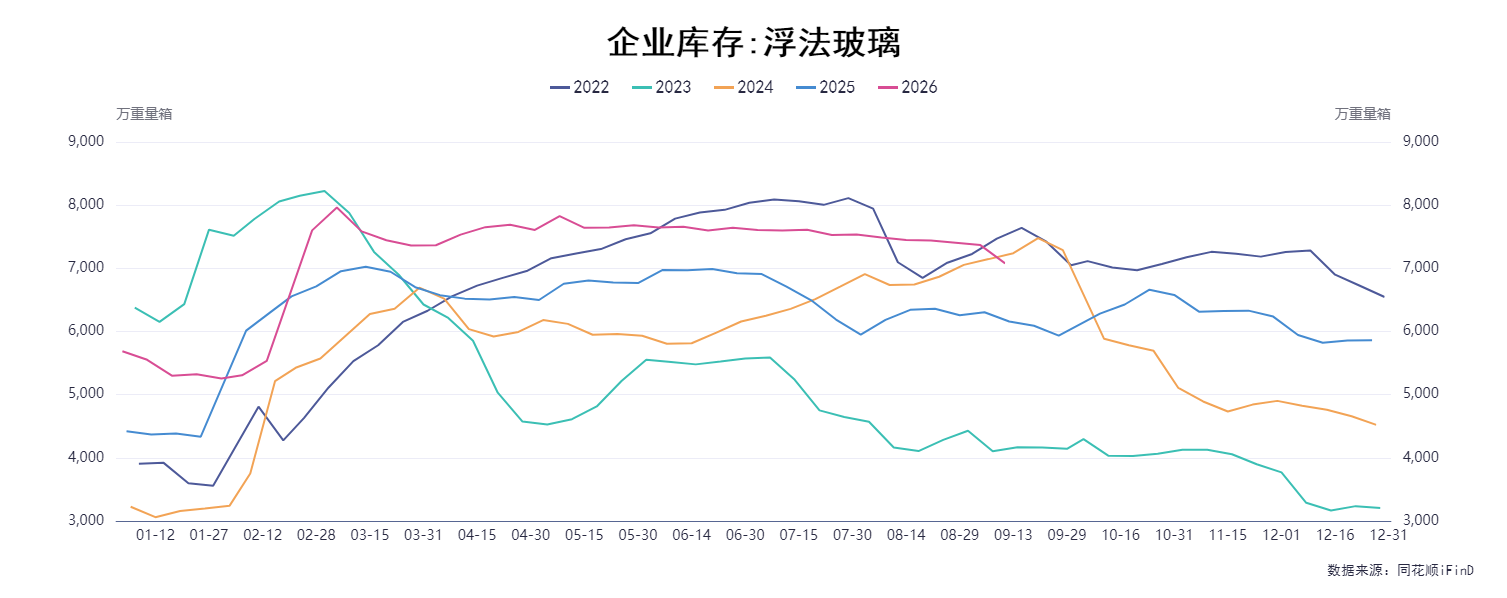
截至9月11日,全国玻璃企业库存7078万重量箱,环比减少289.5万重量箱。
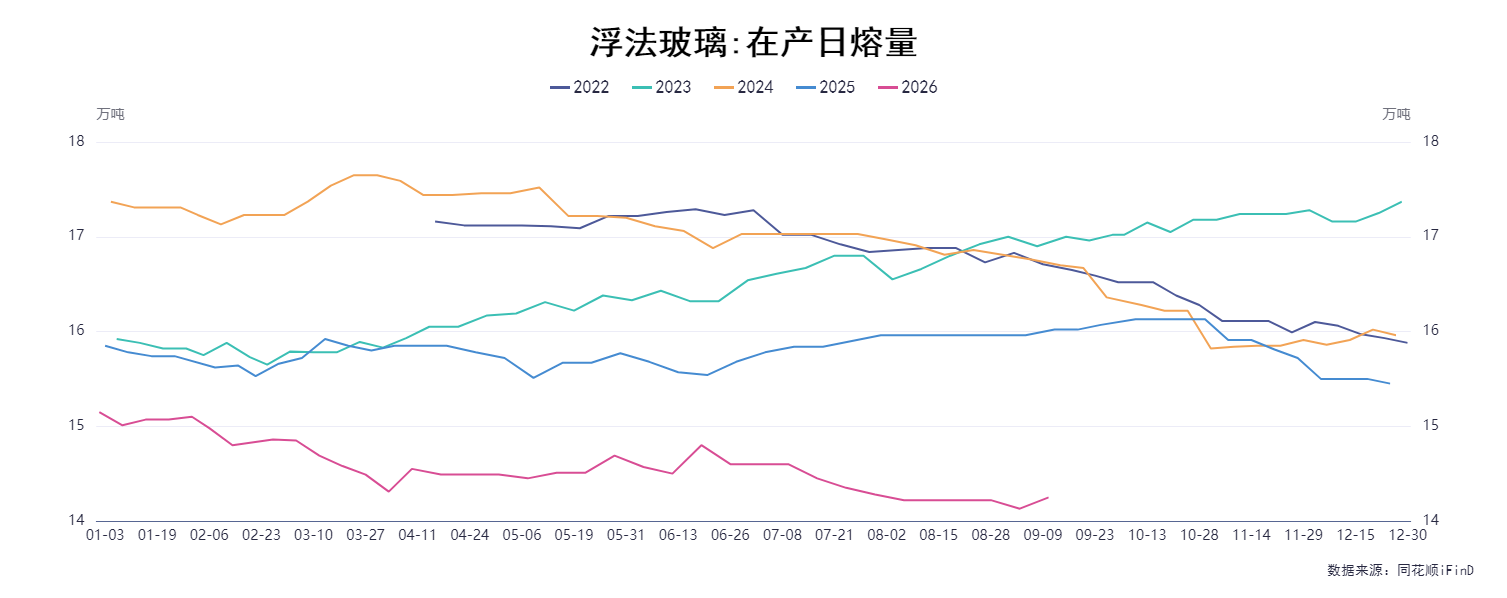
截至9月11日,浮法玻璃在产日熔量14.25万吨,环比增加0.12万吨。
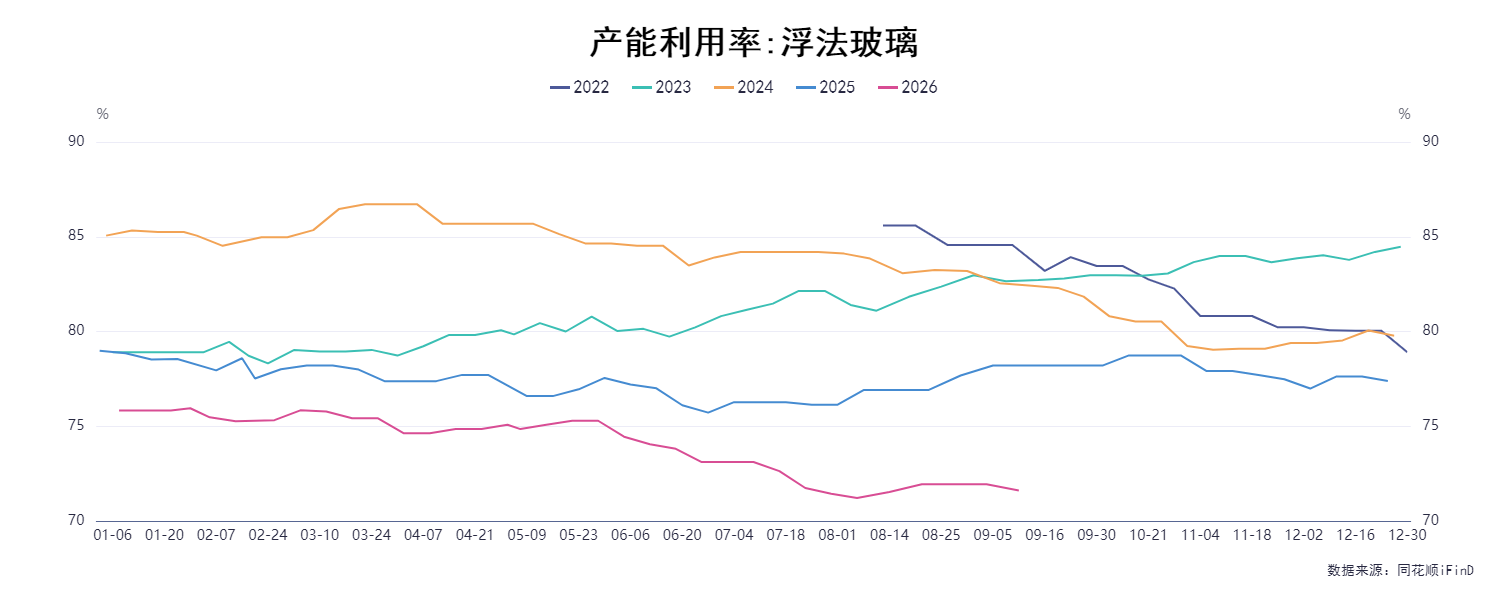
截至9月11日,浮法玻璃产能利用率为71.61%,环比下降0.33%。
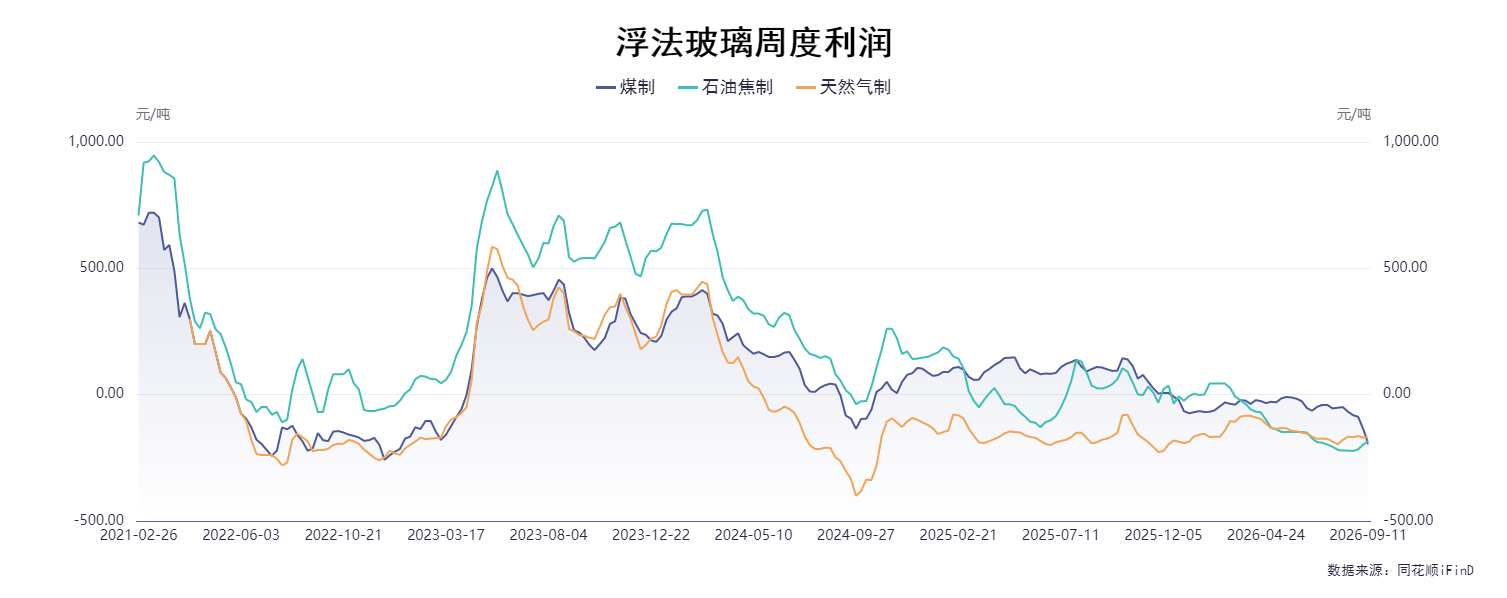
截至9月11日,浮法玻璃周度利润煤制-196.82元/吨,石油焦制-181.98元/吨,天然气制-168.31元/吨,天然气生产线亏损时间已超过一年。
四、需求端概况
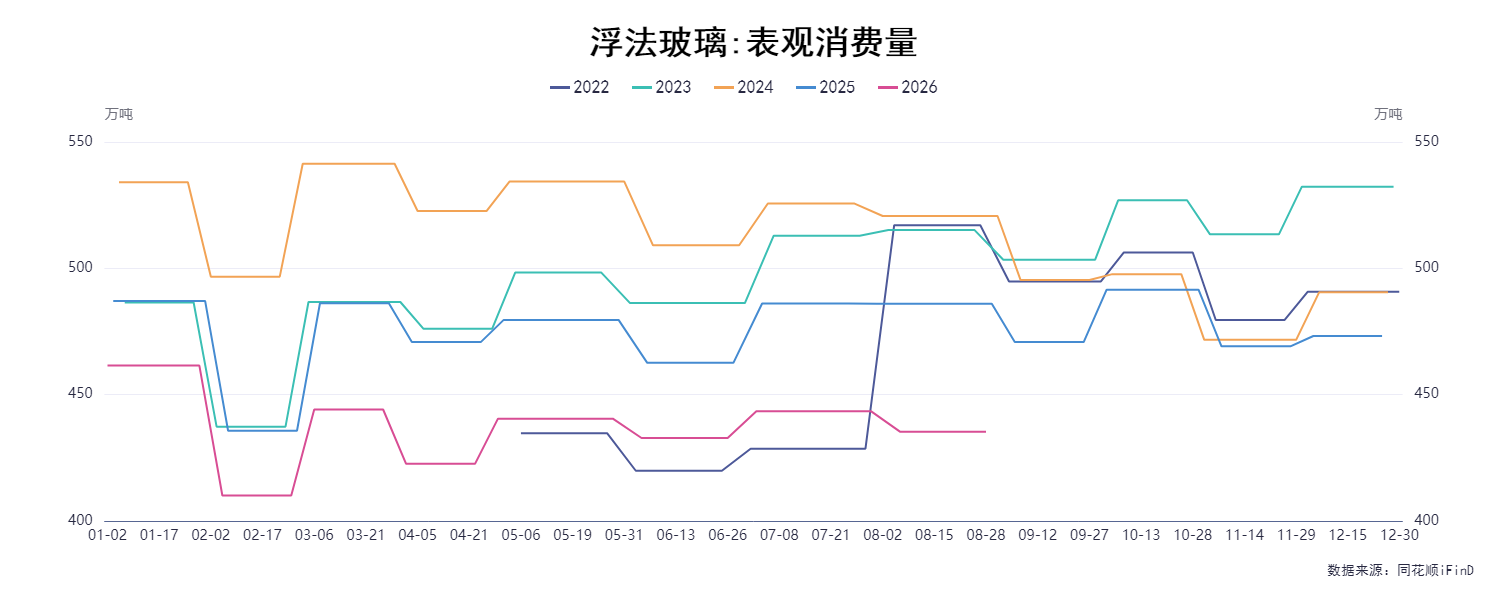
8月份,浮法玻璃表观消费量435.37万吨,环比减少8.04万吨。
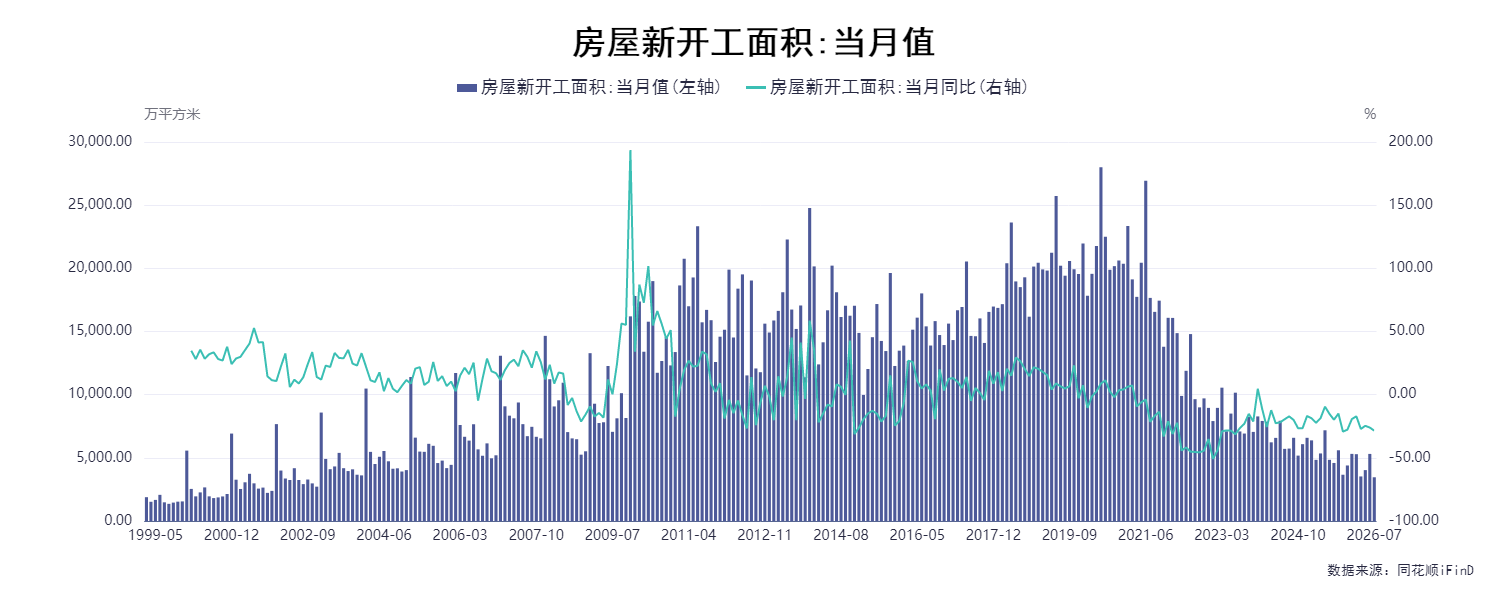
7月份,房屋新开工面积共3461.25万平方米,同比下降28.51%。
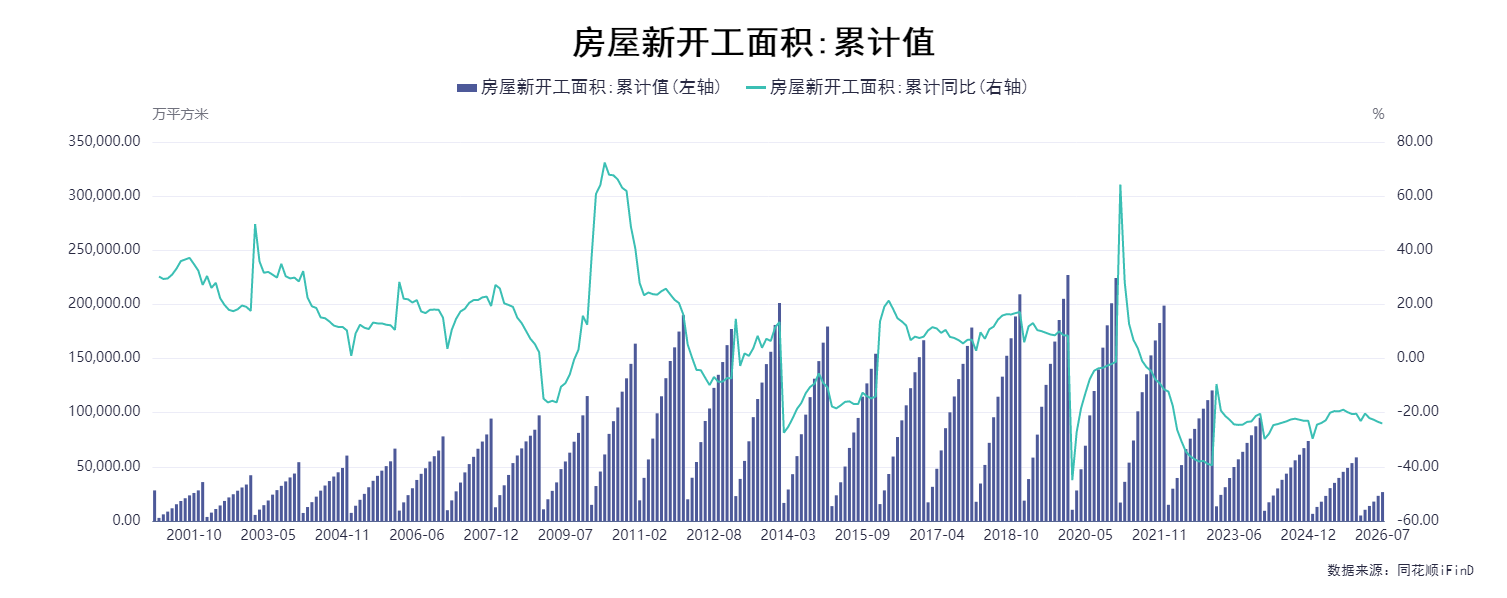
7月份,房屋新开工面积累计26700.19万平方米,同比下降24%。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com