周度观点:
供应端:玻璃日熔量环比小幅回升、产能利用率持平,冷修与复产并存,产能出清偏慢,供给维持低位;三条燃料工艺全线亏损,煤制亏损环比扩大,天然气制亏损已持续超过一年。玻璃企业库存环比小幅去库,但绝对水平仍处历史同期高位。纯碱受远兴检修影响,周产量与开工率大幅回落,企业库存明显去库,供给阶段性收缩。
需求端:旺季成色不足,节后中下游提货有所恢复,但仍以刚需补货为主、持续性待观察;深加工订单天数仍处同期低位。地产端延续下行,9月新开工当月同比降幅收窄、累计同比基本持平,浮法玻璃表观消费量环比下降,需求对玻璃的压制未见改善。
价格方面:玻璃主力合约上周五(10月16日)结算价收于861元/吨,环比下降1.94%;纯碱主力合约结算价收于940元/吨,环比下降7.02%。
观点:本周玻璃、纯碱库存同步去化,但驱动主要来自供给端收缩,需求端未见实质改善,盘面双双走弱,说明市场对旺季实际情况并不认可。地产下行与深加工订单不足的压制仍在,纯碱检修支撑偏短期、高供给格局未改。短期两品种均偏弱运行,玻璃延续底部磨底、反弹乏力,纯碱检修属短期扰动,复产后价格仍面临回落压力。
一、期市价格概况
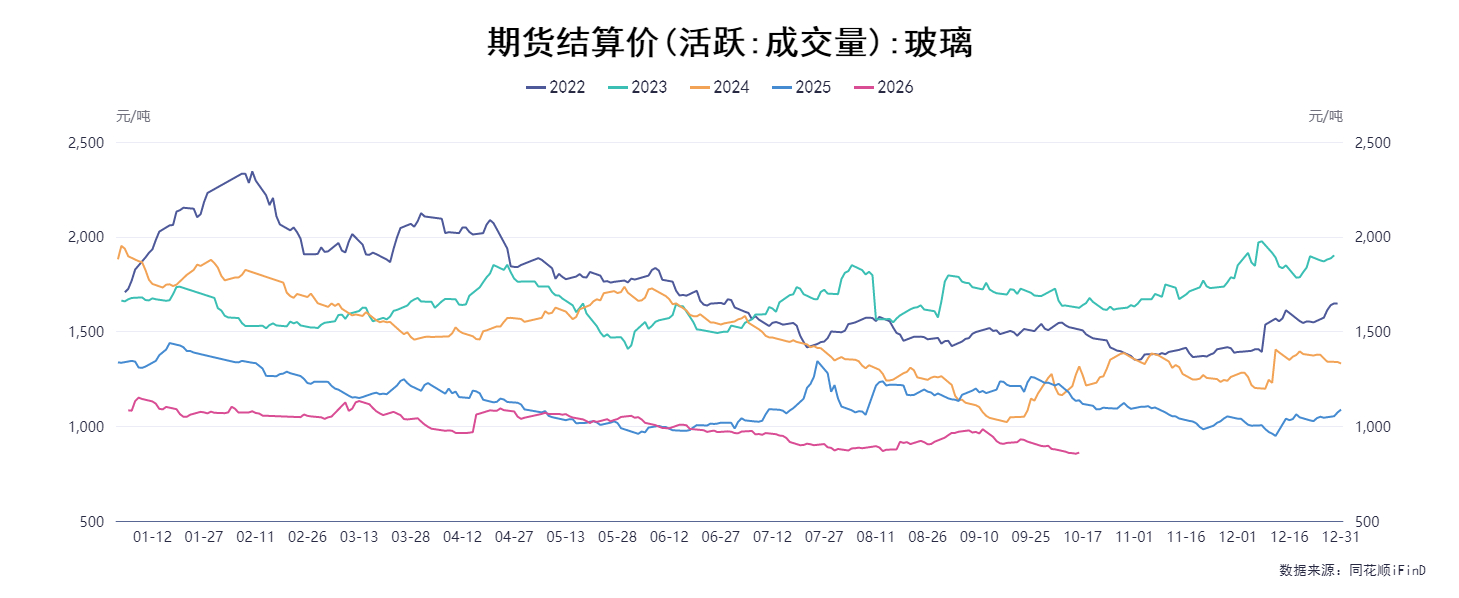
上周五(10月16日)玻璃主力合约,结算价格收于861元/吨,环比下降1.94%。
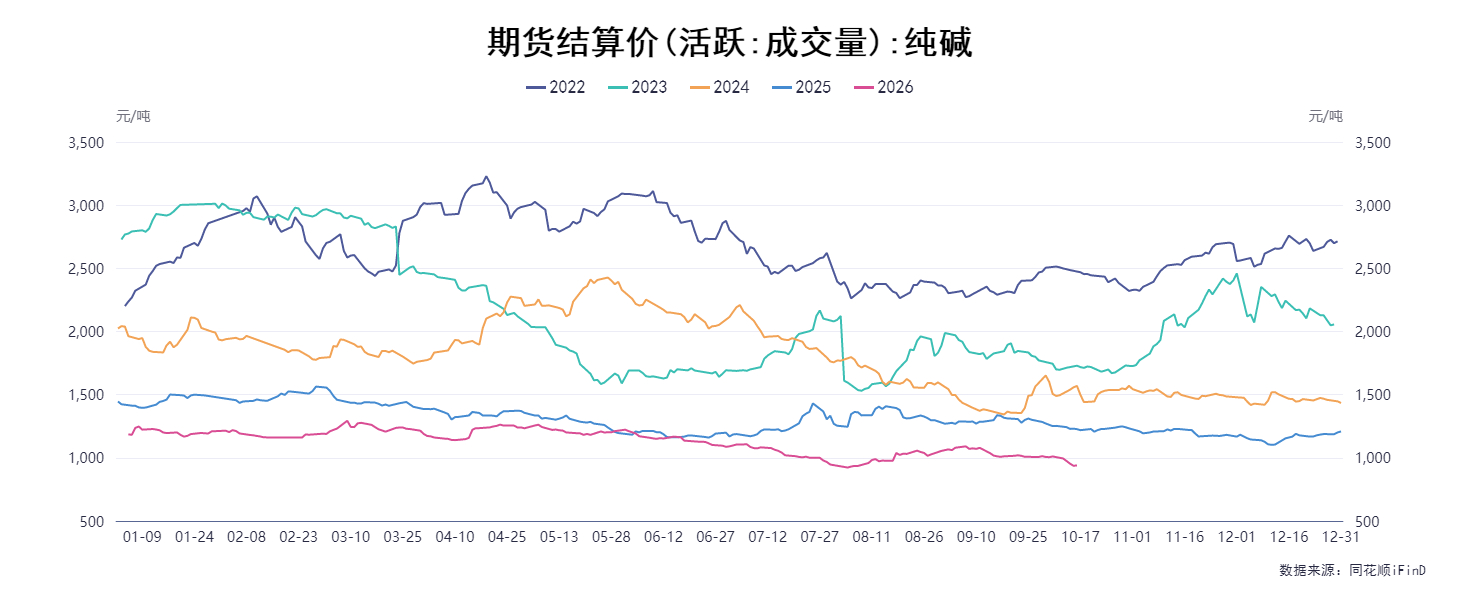
上周五(10月16日)纯碱主力合约,结算价格收于940元/吨,环比下降7.02%。
二、现货价格概况
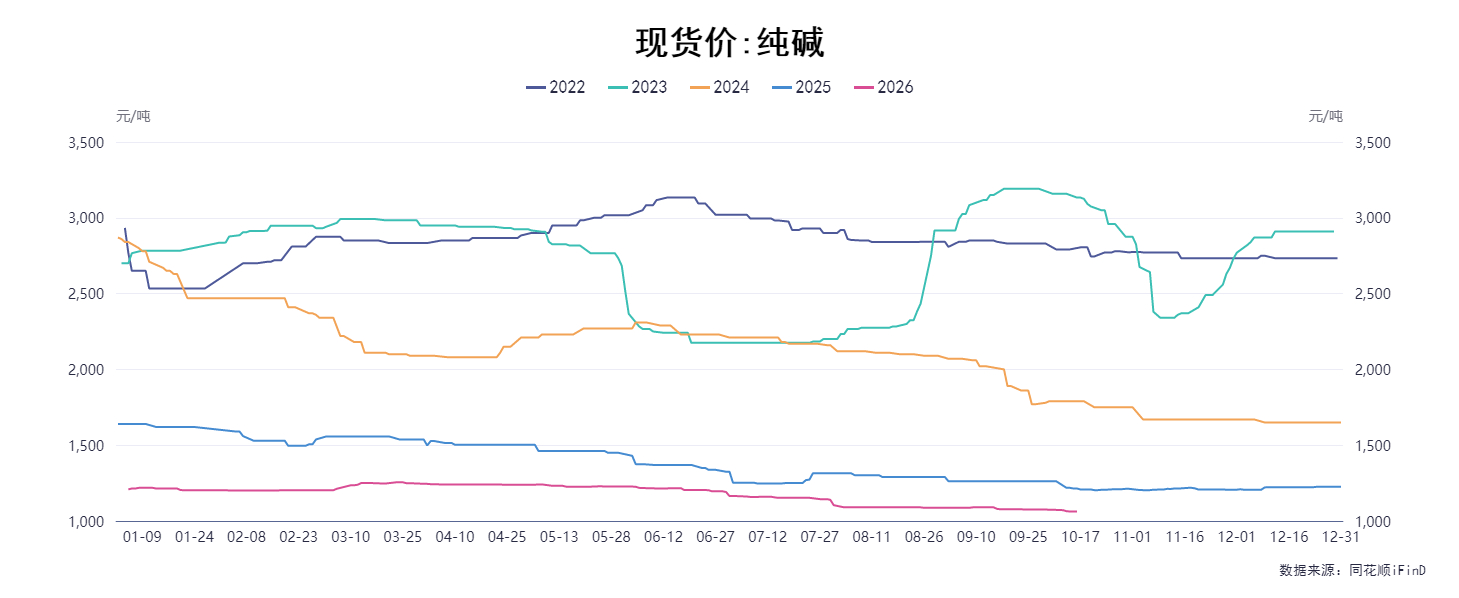
截至10月16日,纯碱现货价格报1062.86元/吨,环比下降1.06%。
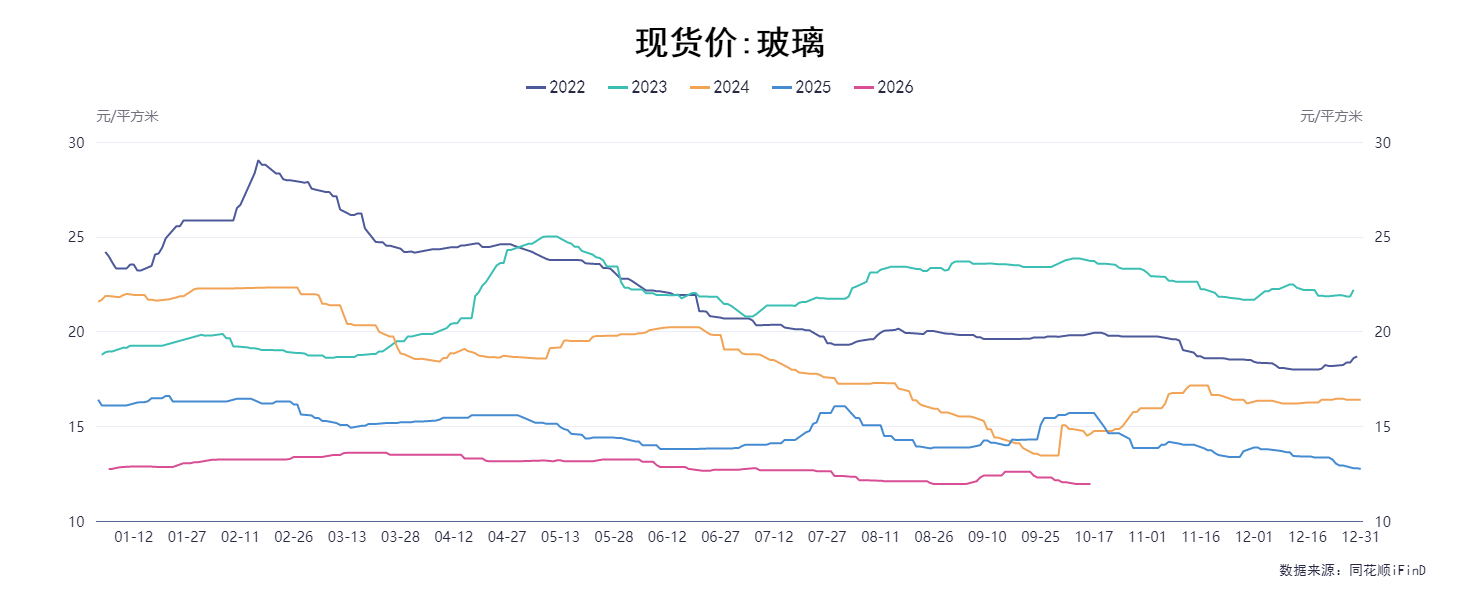
截至10月16日,平板玻璃现货价格报11.95元/平方米,环比下降0.83%。
三、供应端概况
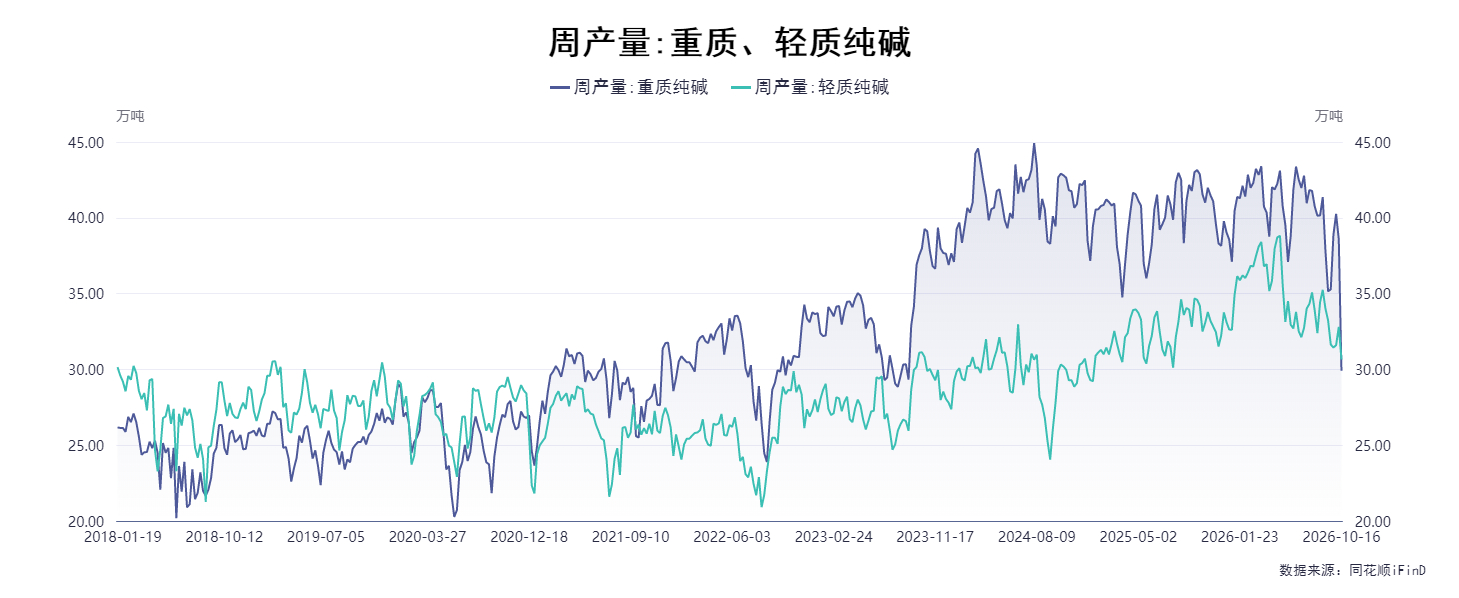
截至10月16日,重质纯碱当周产量29.91万吨,环比下降22.47%。轻质纯碱当周产量30.65万吨,环比下降6.58%。
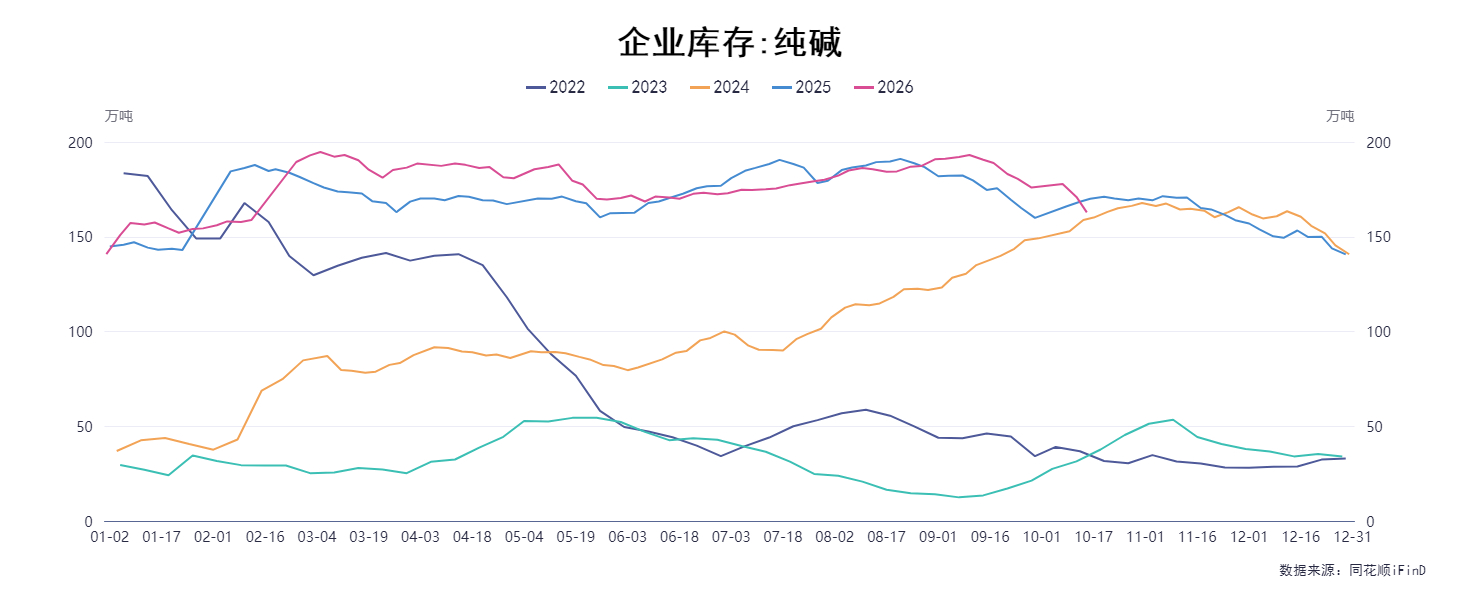
截至10月16日,纯碱全国企业库存162.89万吨,环比下降8.42%。
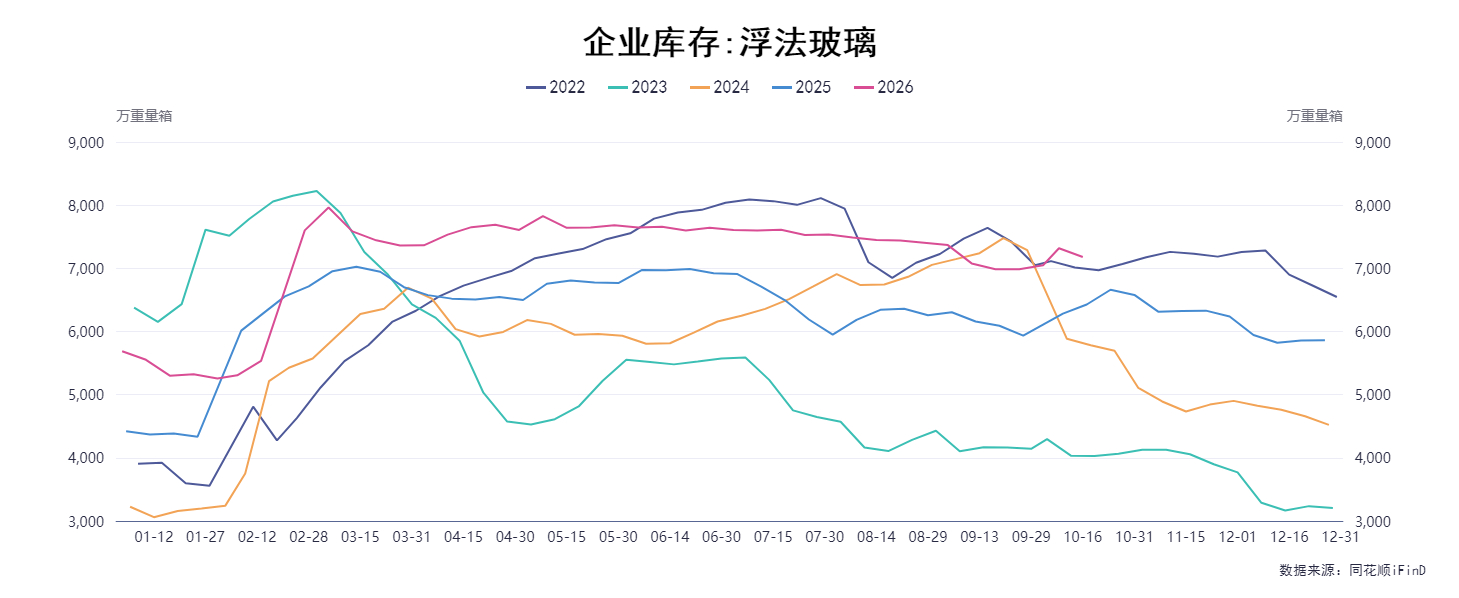
截至10月16日,全国玻璃企业库存7179.30万重量箱,环比下降1.90%。
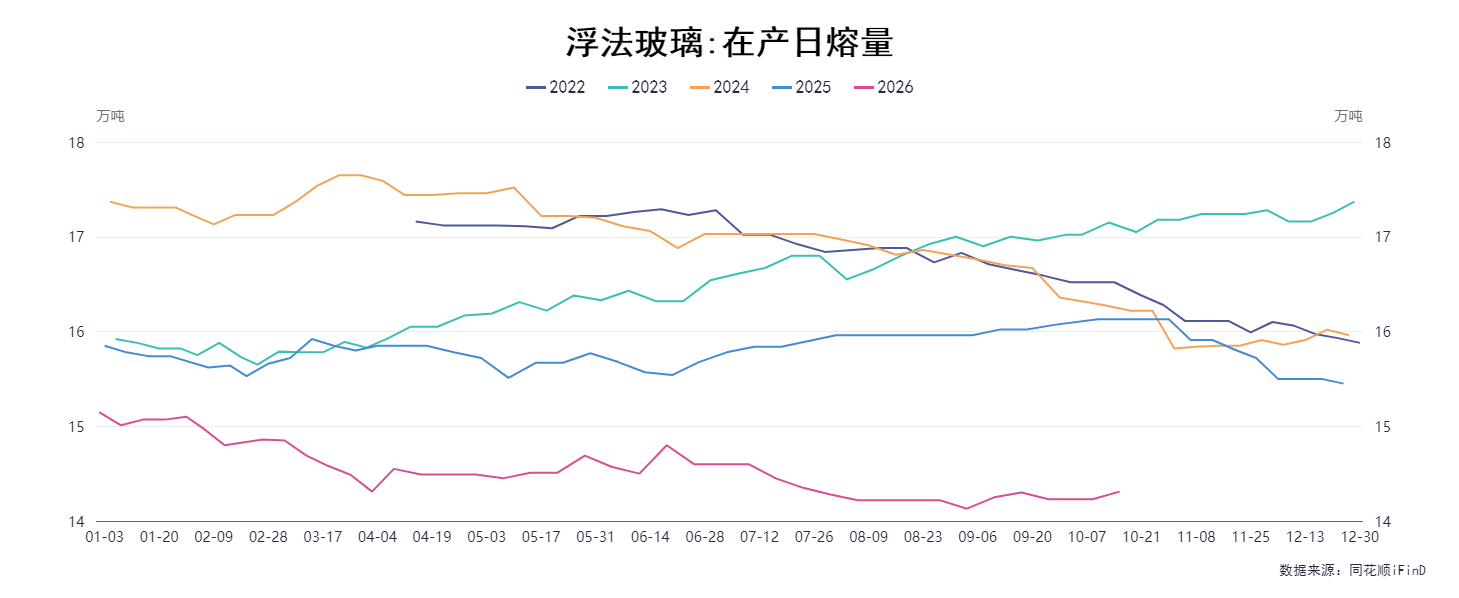
截至10月16日,浮法玻璃在产日熔量14.31万吨,环比上升0.56%。
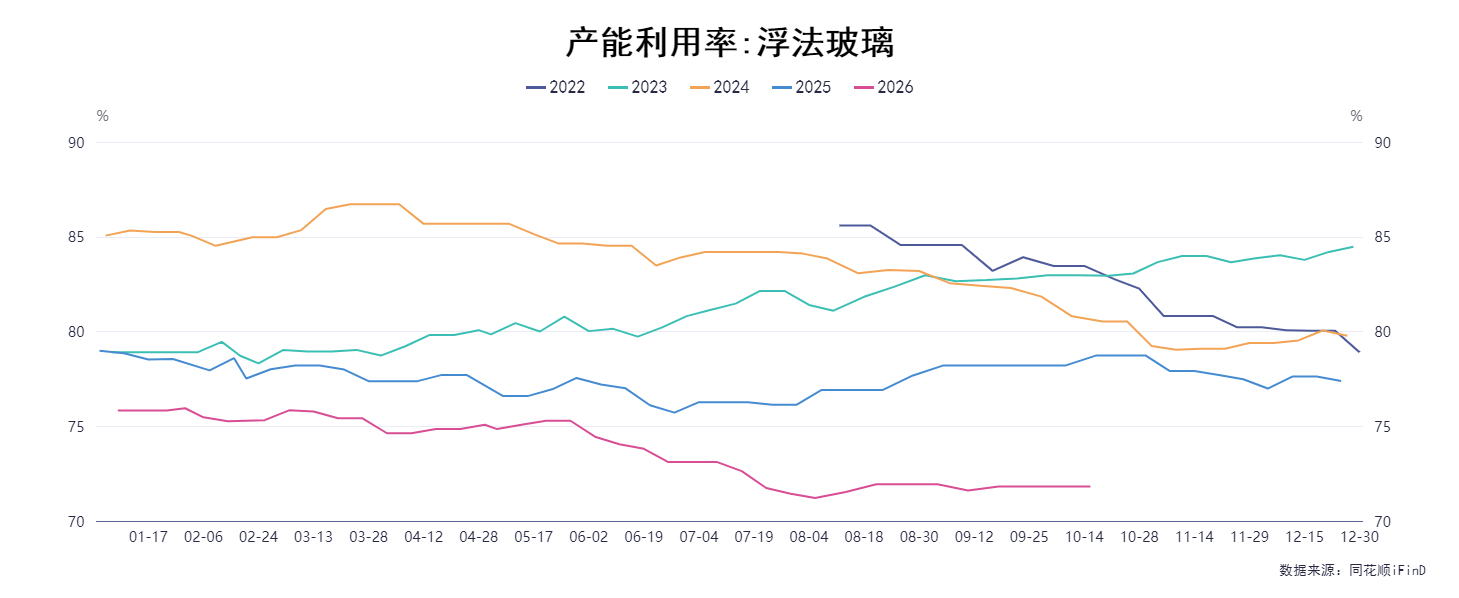
截至10月16日,浮法玻璃产能利用率为71.82%,环比持平。
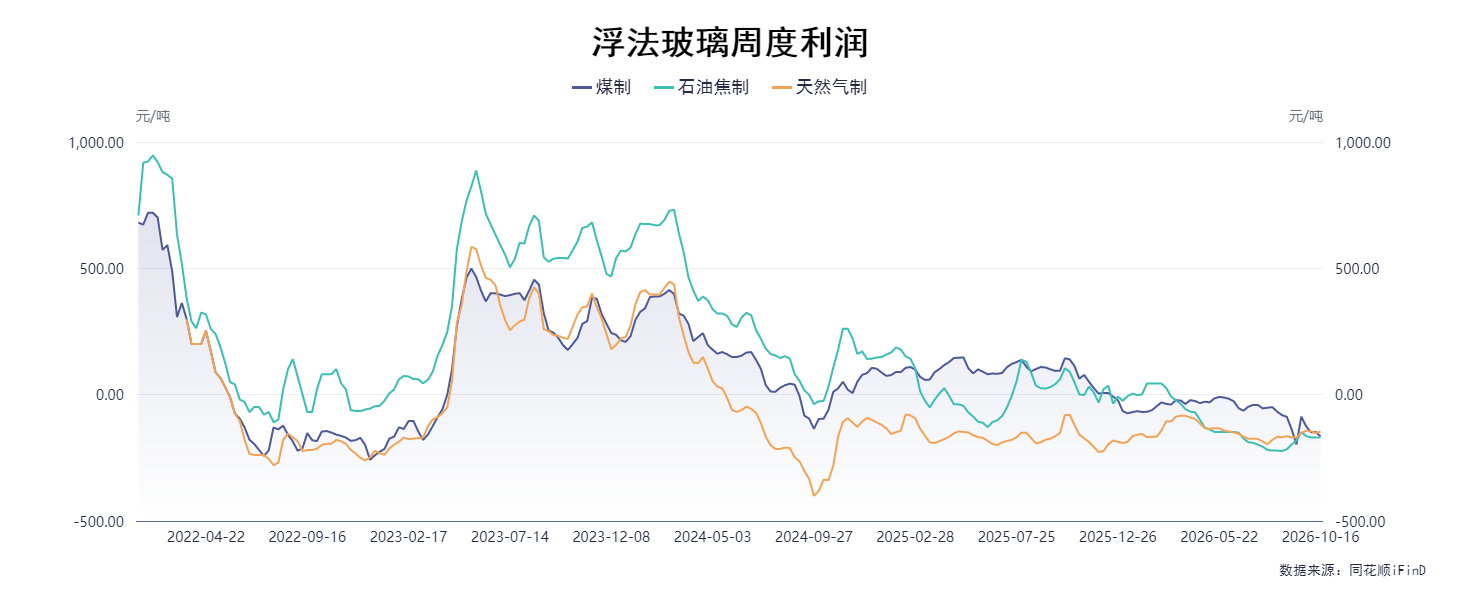
截至10月16日,浮法玻璃周度利润煤制-165.08元/吨,石油焦制-169.12元/吨,天然气制-146.17元/吨,天然气生产线亏损时间已超过一年。
四、需求端概况
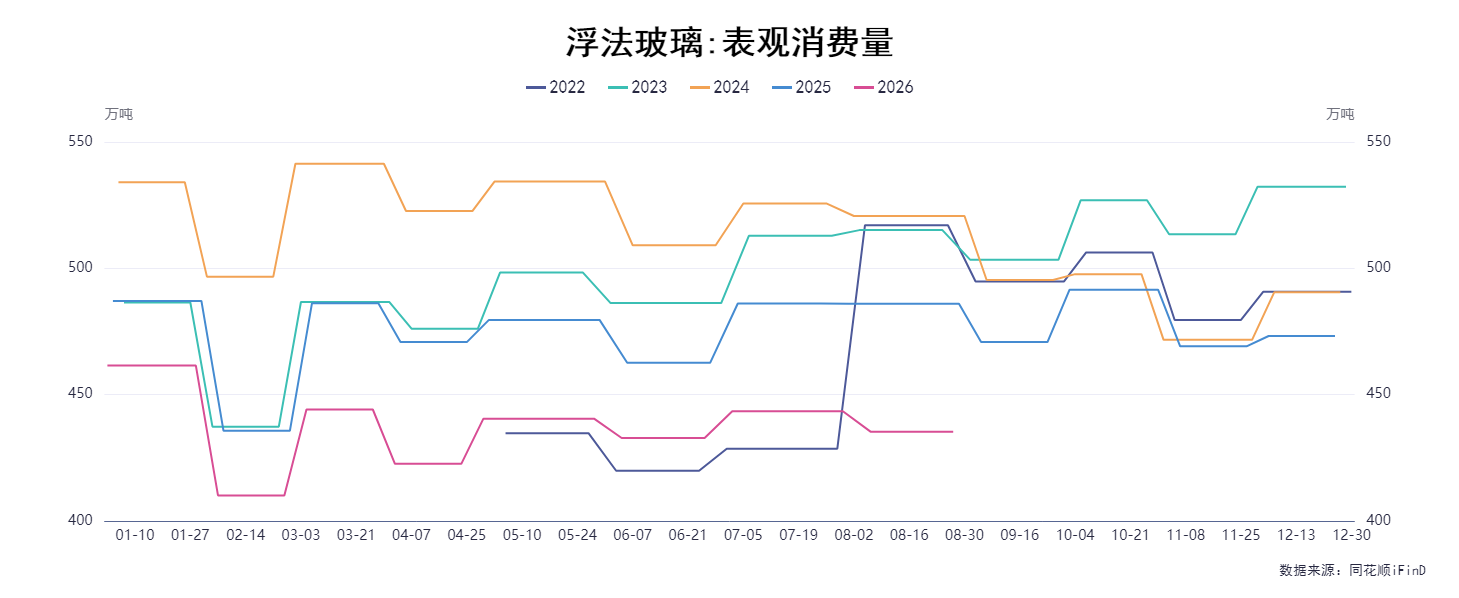
9月份,浮法玻璃表观消费量420.22万吨,环比下降3.24%。
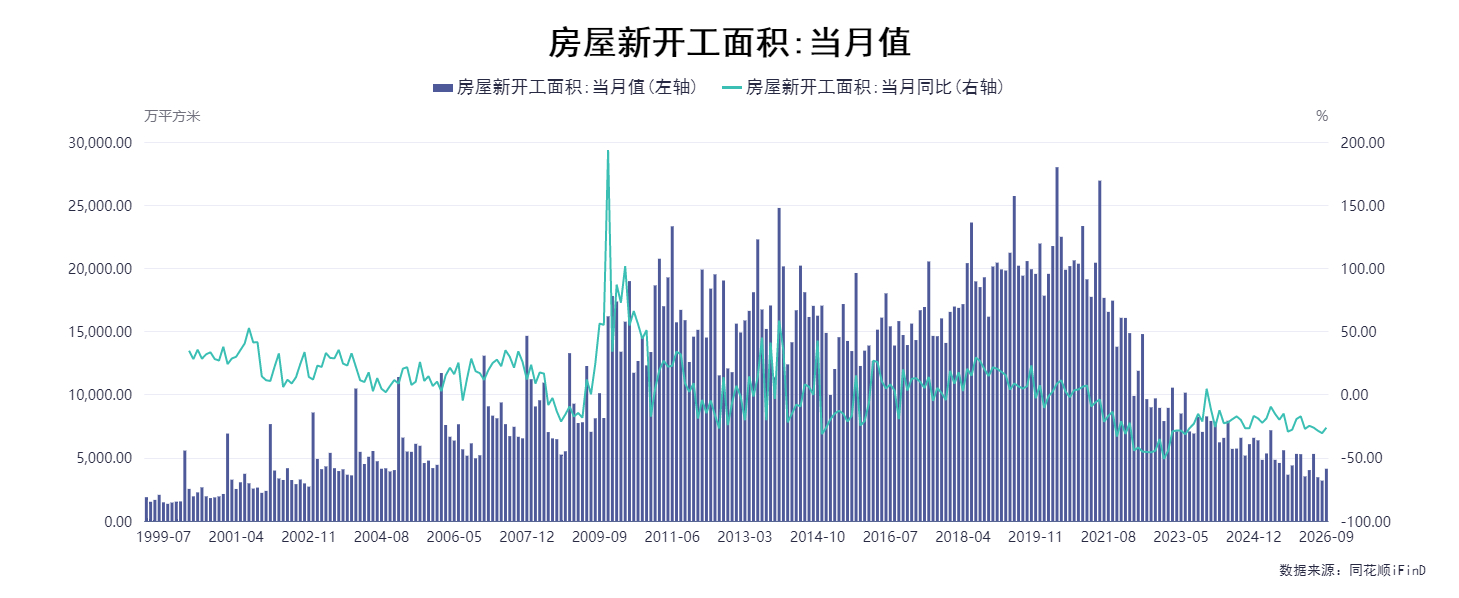
9月份,房屋新开工面积共4136.94万平方米,同比下降26.10%。
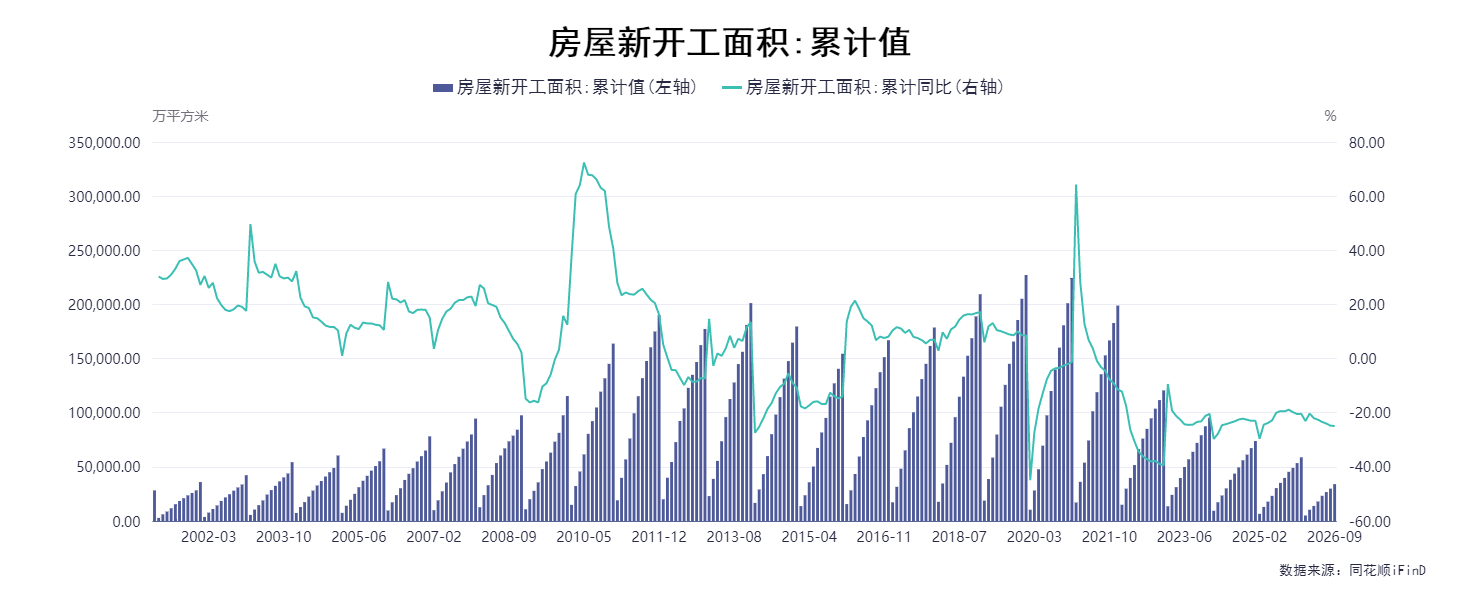
9月份,房屋新开工面积累计34031万平方米,同比下降24.9%。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com