周度观点:
供应端:泰国南部洪涝扰动割胶,东北部天气转晴后原料涨势放缓,杯胶价格虽回落至78.5泰铢/千克,但仍处历史高位。国内云南、海南新胶上市量平稳,青岛保税区与社会库存小幅累增。超强厄尔尼诺预期仍在,NOAA将四季度强厄尔尼诺概率上调至83%,但短期尚未转化为实质减产,旺产季供应释放节奏仍是关键变量。
需求端:节后轮胎开工环比大幅回升,但同比仍偏低。轮胎厂对高价原料抵触明显,采购以刚需为主,主动补库意愿不足,成本向下游传导不畅,需求端对胶价的负反馈正在累积。
价差方面:上周RU-NR价差收于2985元/吨,环比走扩80元/吨;RU-BR价差3755元/吨,走扩65元/吨,天胶相对合成胶的溢价维持高位。
观点:当前供应端天气减产预期仍对天然橡胶价格存形成支撑,但旺产季产量释放的风险也在逐步显现。节后下游开工回升,但终端对高价承接有限,库存小幅累积,多空博弈加剧。短期胶价或维持高位震荡。
一、期市价格概况
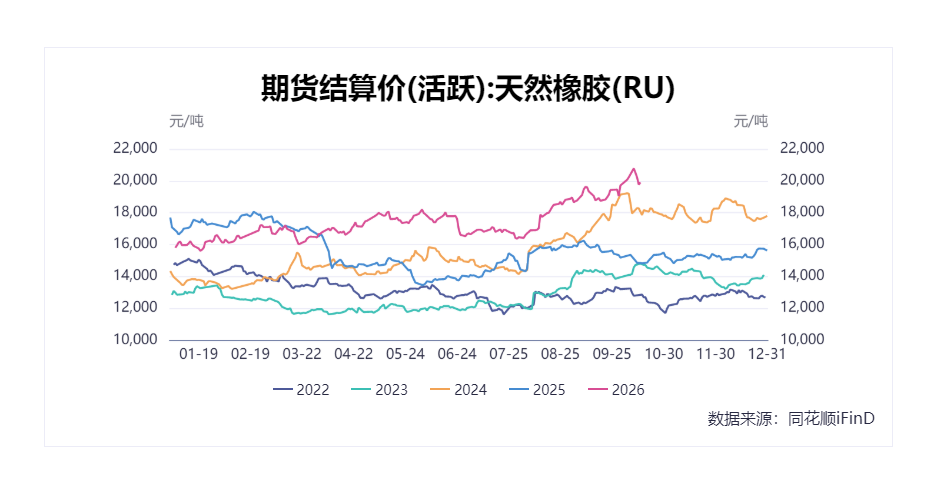
沪胶主力RU2701合约上周冲高回落,10月16结算价格收于19905元/吨,环比下跌315元/吨,价格波动区间在19520-21005元/吨。
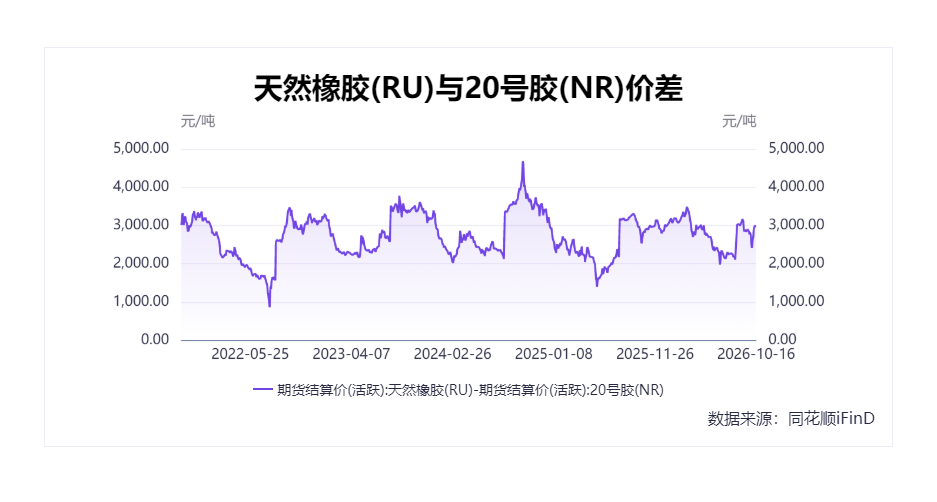
RU与NR主力合约结算价差上周收于2985元/吨,环比上涨80元/吨。
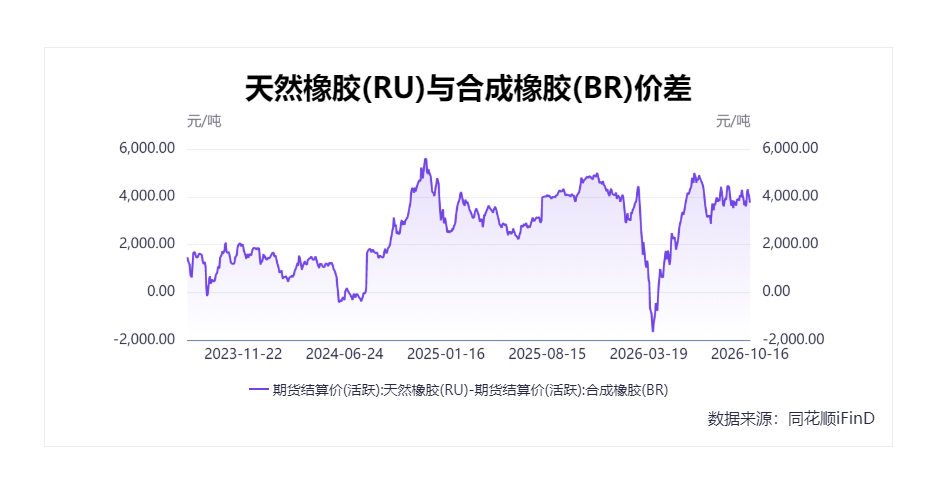
RU与BR主力合约结算价差上周收于3755元/吨,环比上涨65元/吨。
二、现货价格概况
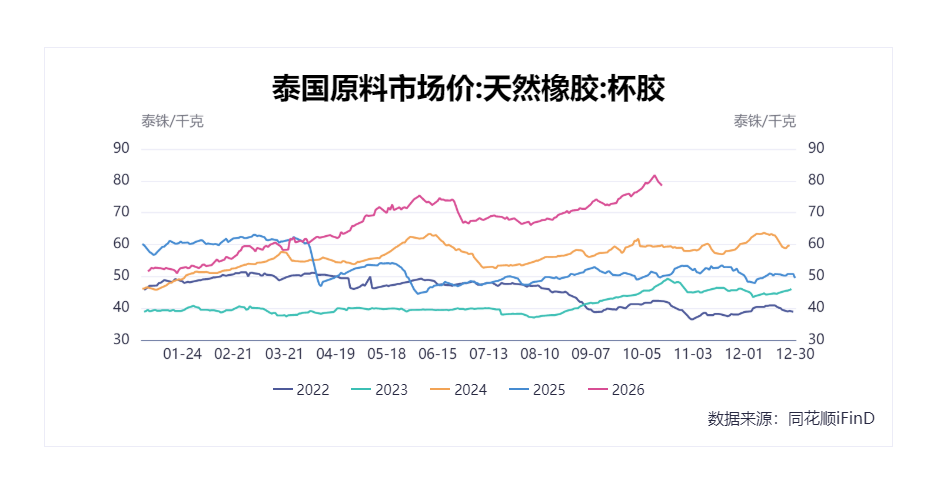
10月16日,泰国杯胶现货市场价报78.5泰铢/千克,环比下跌1.04泰铢/千克。
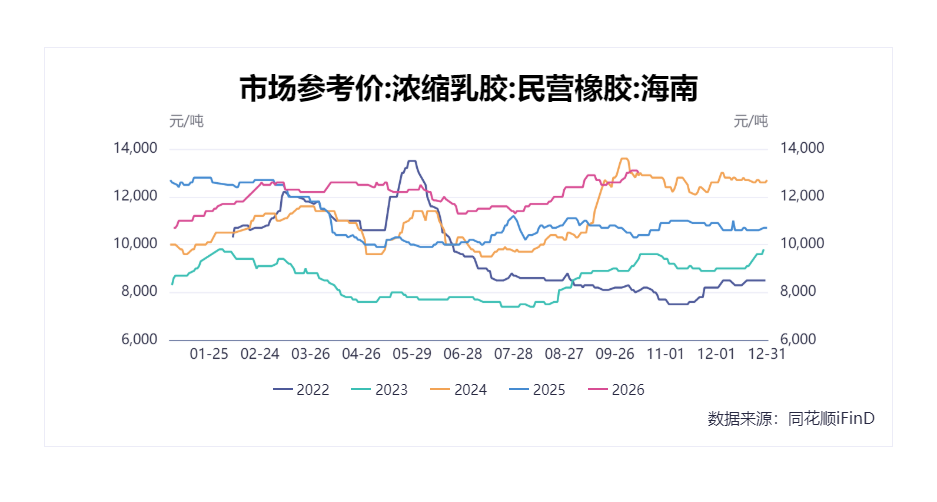
10月16日,海南民营浓缩乳胶现货报价13000元/吨,环比持平。
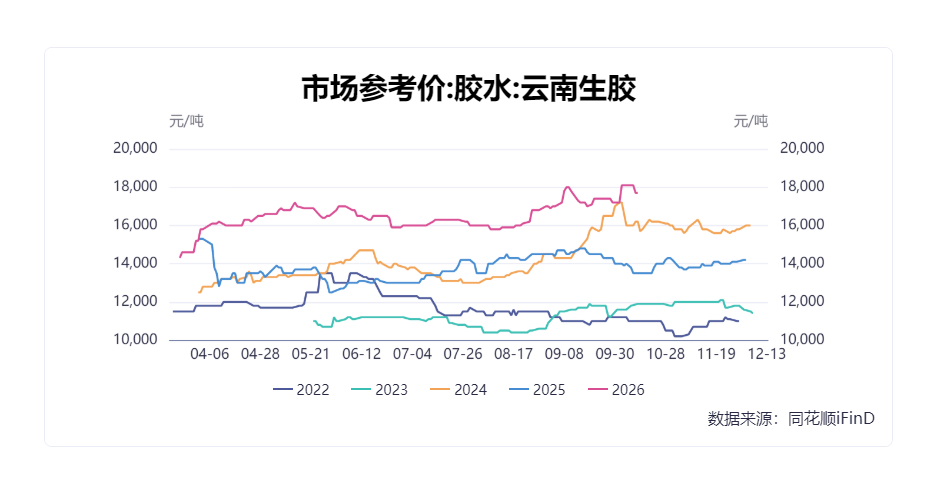
10月16日云南生胶现货报价17700元/吨,环比下跌400元/吨。
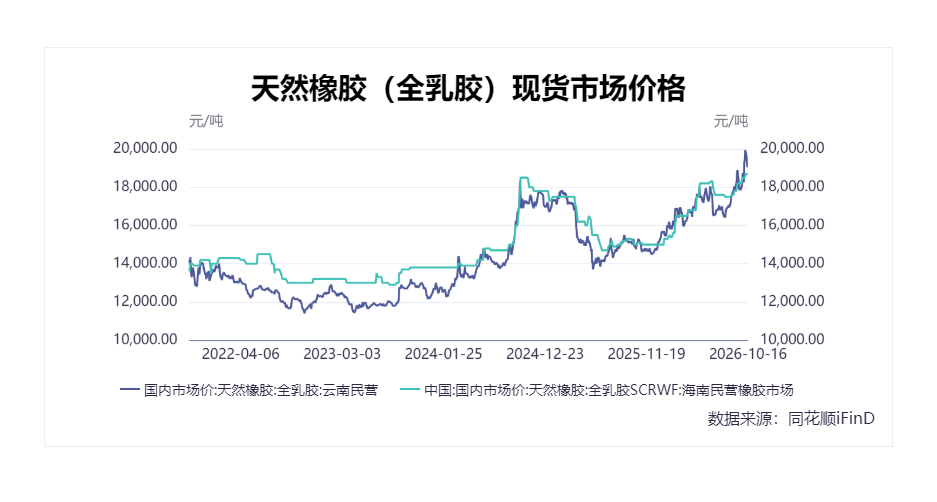
10月16日,海南全乳胶现货报价18700元/吨,环比上涨100元/吨;云南民营全乳胶现货报价19150元/吨,环比下跌800元/吨。
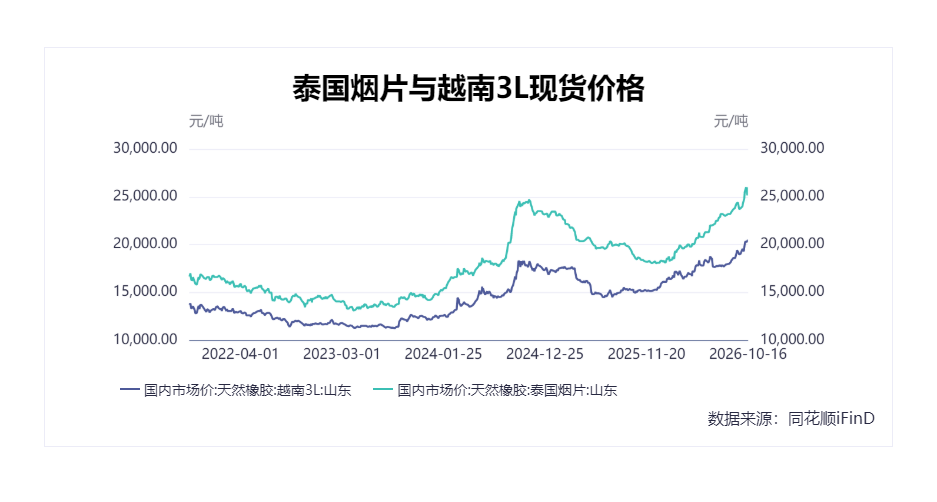
10月16日,泰国烟片现货报价26000元/吨,环比上涨500元/吨;越南3L现货报价20500元/吨,环比上涨200元/吨。
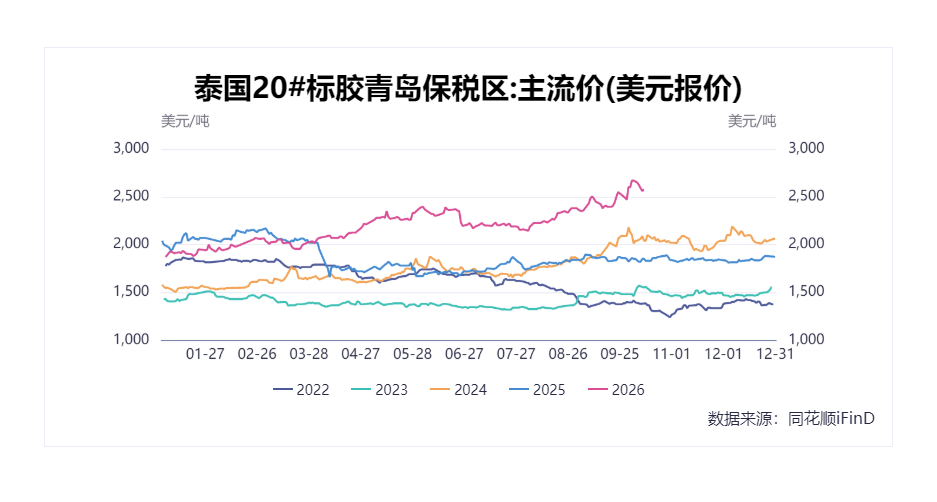
10月16日,泰国20#标胶青岛保税区现货报价2580美元/吨,环比下跌90美元/吨。
三、产业链数据
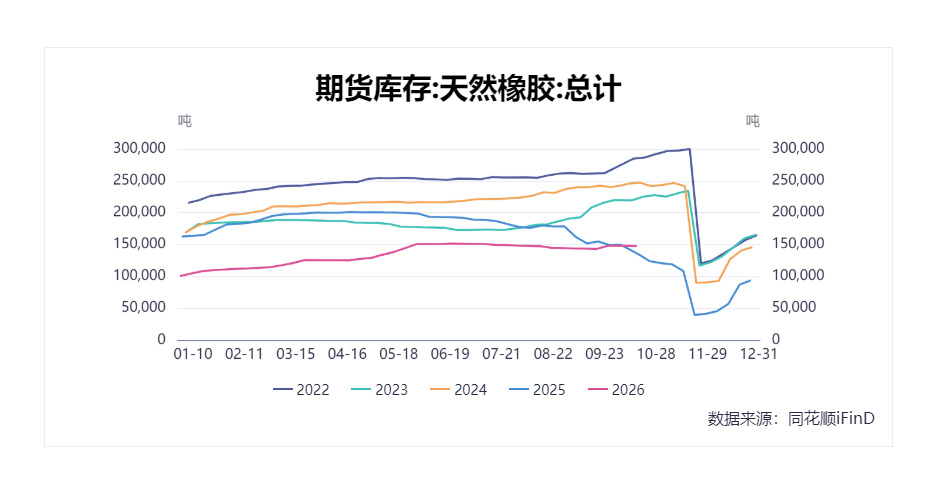
10月16日,上期所天然橡胶期货库存147600吨,环比降490吨。
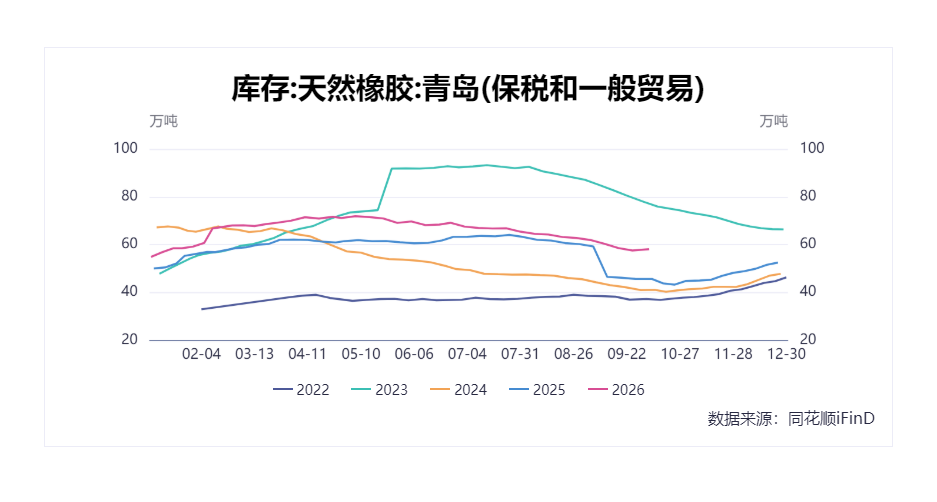
10月9日,青岛保税区天然橡胶库存58.09万吨,环比增0.57万吨。
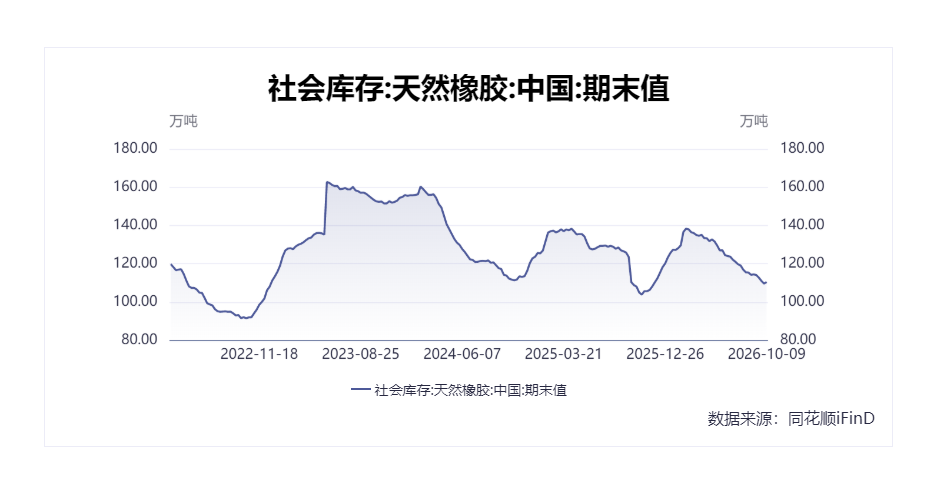
10月9日,天然橡胶社会库存110.4万吨,环比增0.8万吨。
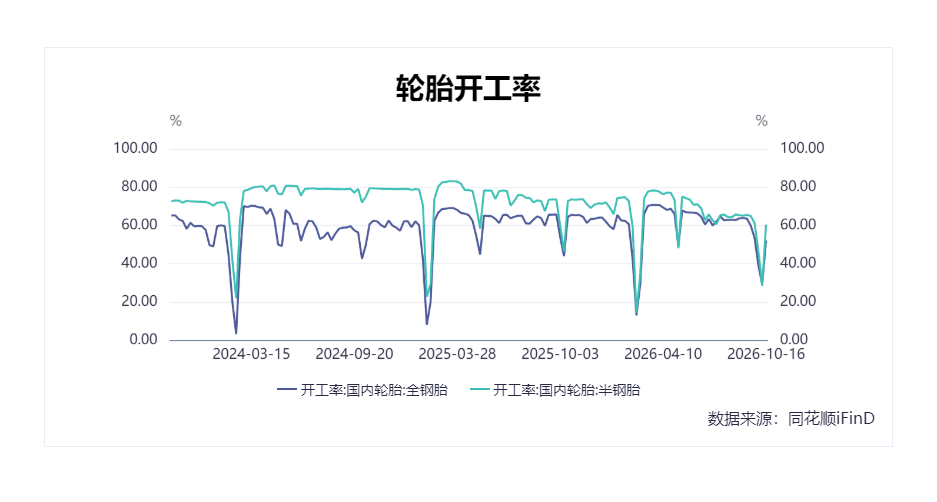
10月16日,全钢胎开工率为52.22%,环比增23.25个百分点;半钢胎开工率为60.43%,环比增31.95个百分点。
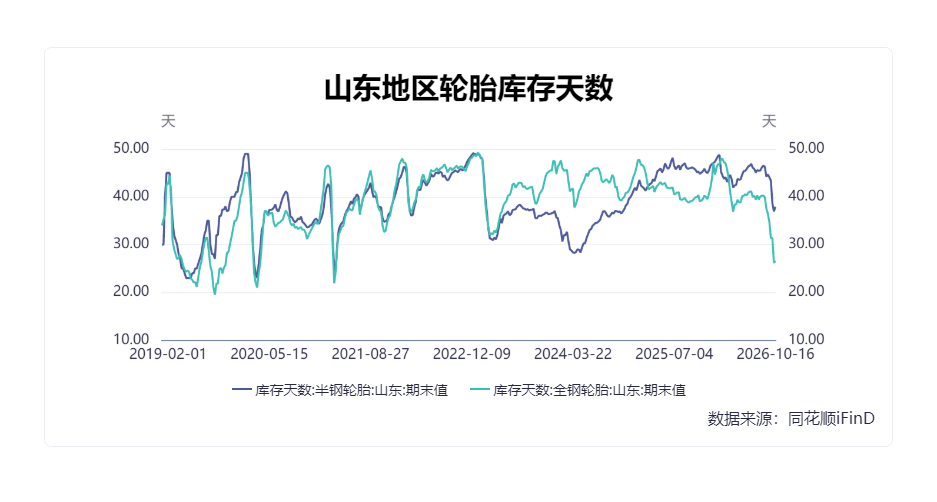
10月9日,山东地区全钢胎厂内库存天数为26.60天,环比增0.44天;山东地区半钢胎厂内库存天数为37.91天,环比增0.96天。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com