周度观点:
供应端:泰国部分地区仍受降雨影响,但整体割胶条件较前期改善,旺产季新胶上市预期有所升温,原料紧缺逻辑边际松动。国内云南、海南产区产出稳步释放,胶水价格高位回落。超强厄尔尼诺预计于11—12月达峰,覆盖东南亚割胶季尾部,远期减产预期尚未被证伪,短期现实供应宽松与中期天气升水形成拉锯。
需求端:下游轮胎开工延续“弱修复、低弹性”特征。10月30日全钢胎开工率57.79%,半钢胎64.78%,虽环比微增,但两者均明显低于历年同期均值。汽车产销同比回落,9月汽车产量同比降8.7%、销量降8.4%,重卡销量同比降幅扩大。轮胎厂大规模囤货意愿偏弱,需求端难以对高价胶形成有效正反馈。
价差方面:RU与NR主力结算价差收于2900元/吨,环比走扩30元/吨,处于历史中等水平;RU与BR价差大幅收窄至2220元/吨,环比骤降1465元/吨,核心在于BR受丁二烯成本抬升。
观点:东南亚原料价格回落后,国内现货价格跟随下行。期货、保税区及社会库存去库未变,厄尔尼诺气候下的减产预期继续提供支撑。不过现阶段下游消费偏淡,对高价原料采购也偏谨慎,价格上行有压制。短期沪胶行情仍以震荡整理为主。
一、期市价格概况
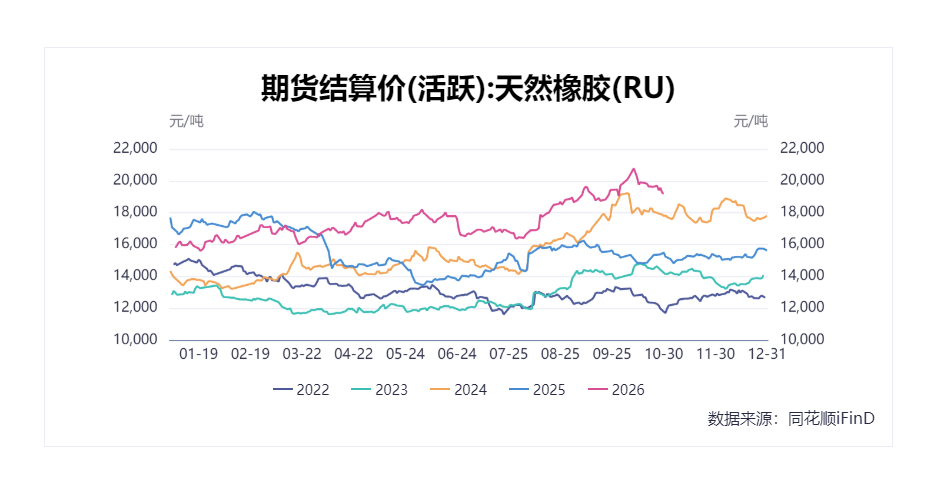
沪胶主力RU2701合约上周回落整理,10月30日结算价格收于19180元/吨,环比下跌435元/吨,价格波动区间在19035-19970元/吨。
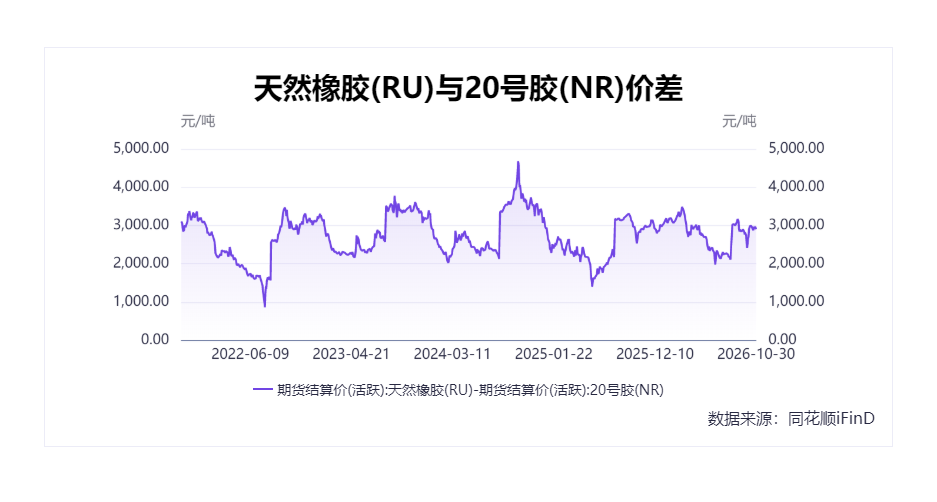
RU与NR主力合约结算价差上周收于2900/吨,环比上涨30元/吨。
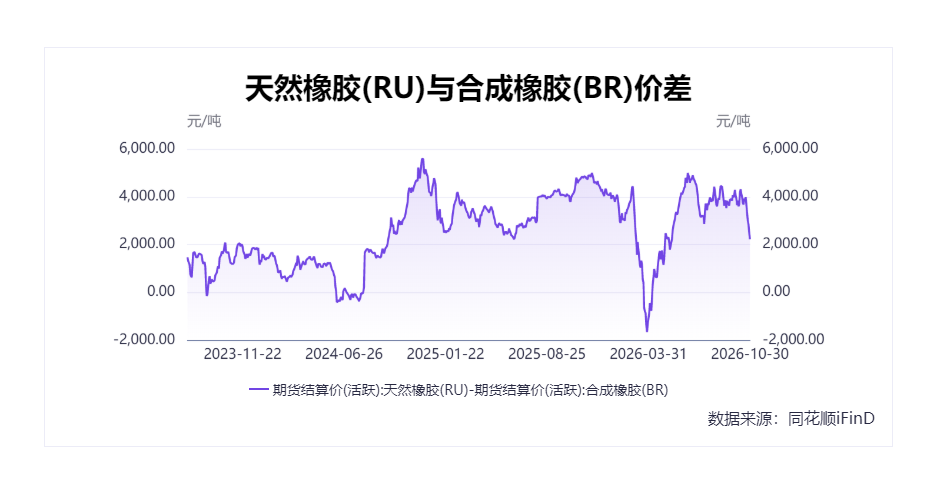
RU与BR主力合约结算价差上周收于2220元/吨,环比下跌1465元/吨。
二、现货价格概况
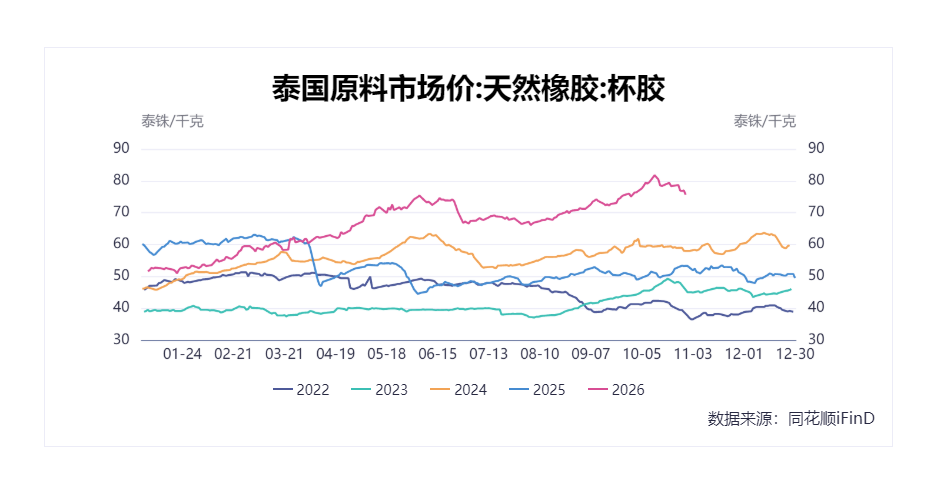
10月30日,泰国杯胶现货市场价报75.65泰铢/千克,环比下跌3.03泰铢/千克。
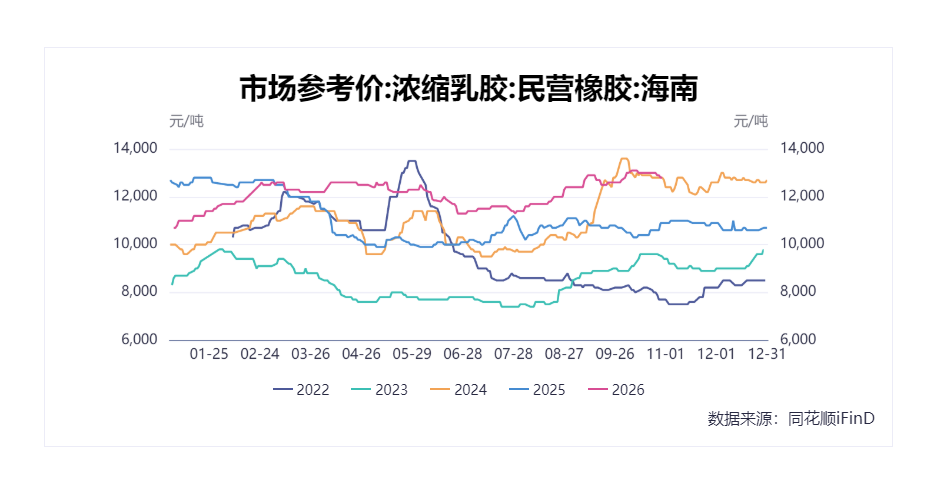
10月30日,海南民营浓缩乳胶现货报价12800元/吨,环比下跌200元/吨。
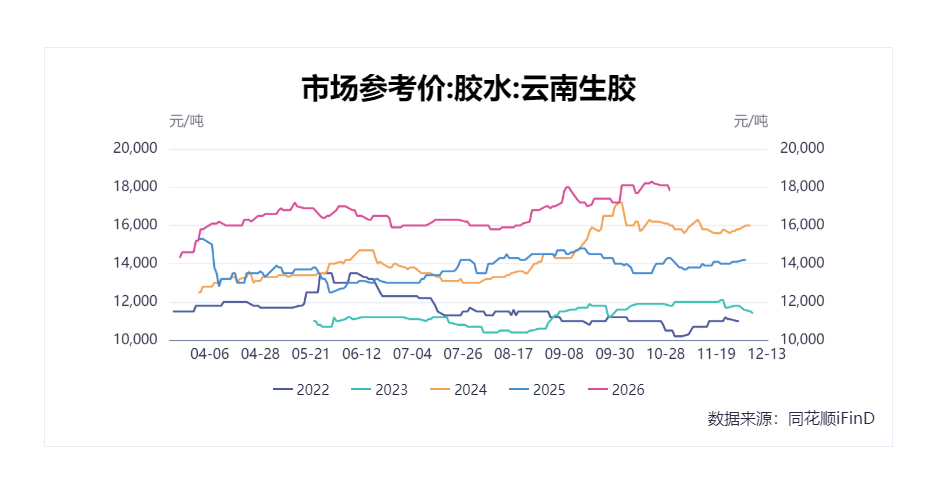
10月30日云南生胶现货报价17800元/吨,环比下跌400元/吨。
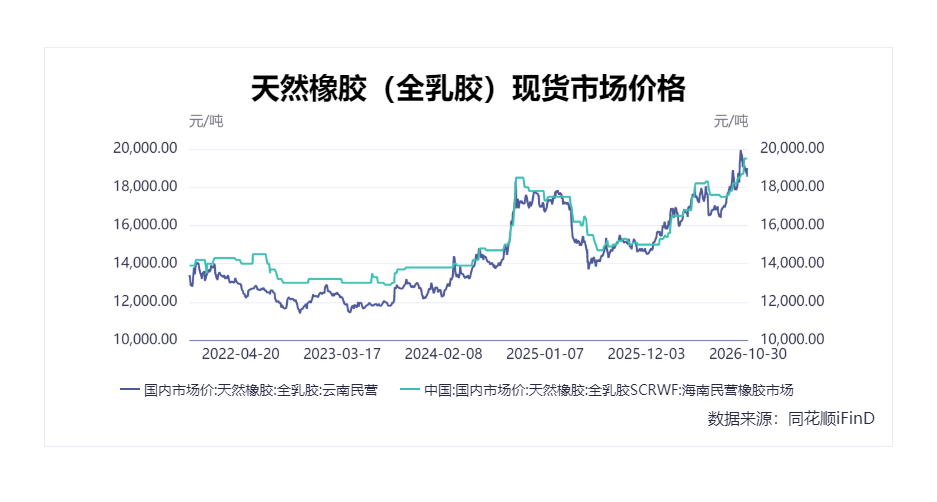
10月30日,海南全乳胶现货报价19500元/吨,环比持平;云南民营全乳胶现货报价18550元/吨,环比下跌450元/吨。
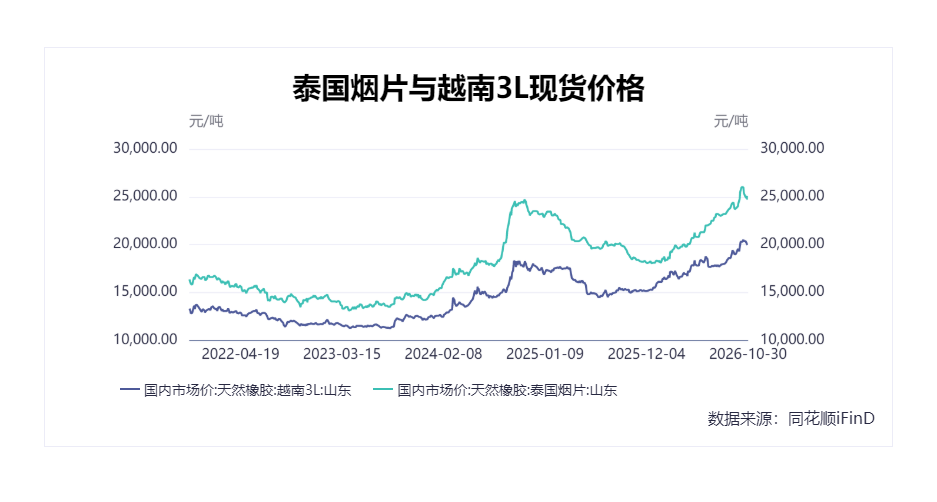
10月30日,泰国烟片现货报价24700元/吨,环比下跌500元/吨;越南3L现货报价19950元/吨,环比下跌450元/吨。
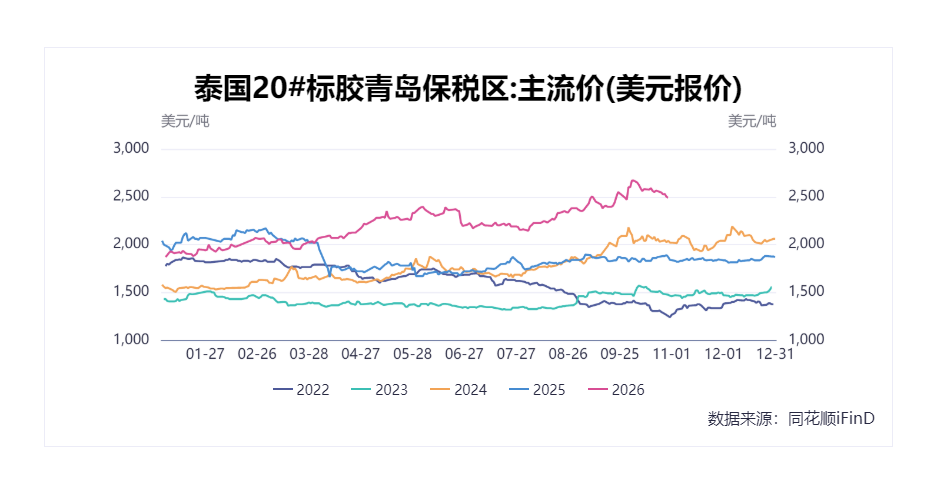
10月30日,泰国20#标胶青岛保税区现货报价2490美元/吨,环比下跌75美元/吨。
三、产业链数据
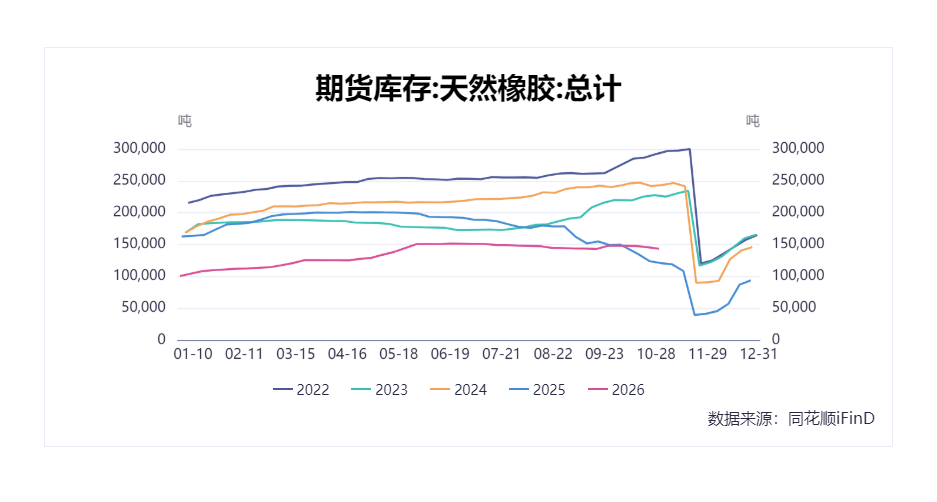
10月30日,上期所天然橡胶期货库存143340吨,环比降2410吨。
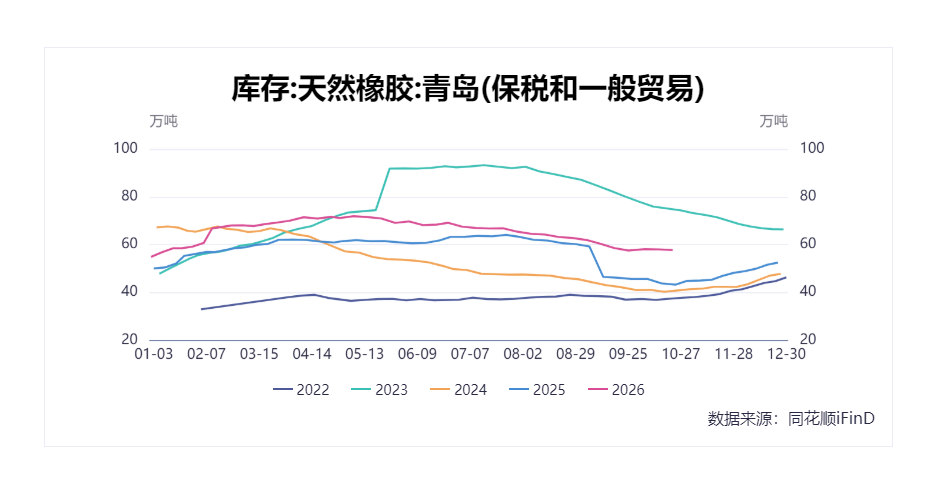
10月23日,青岛保税区天然橡胶库存57.71万吨,环比降0.27万吨。
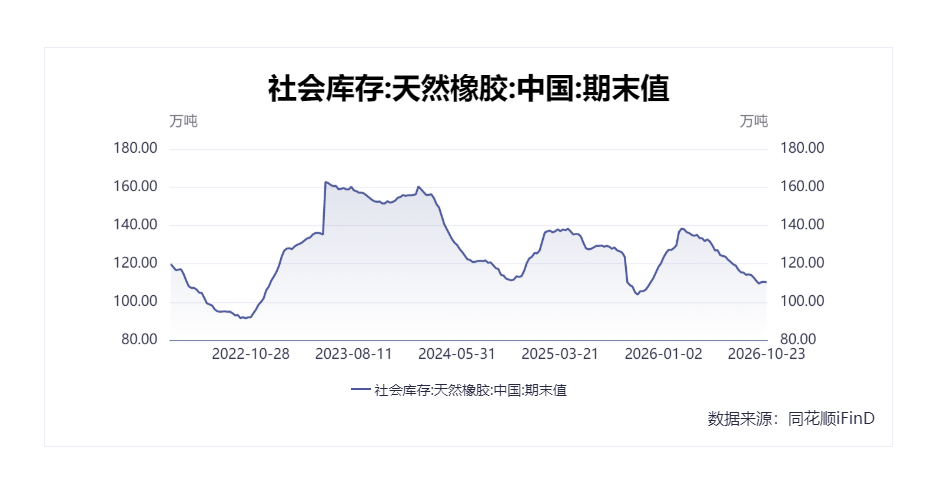
10月16日,天然橡胶社会库存110.3万吨,环比降0.2万吨。
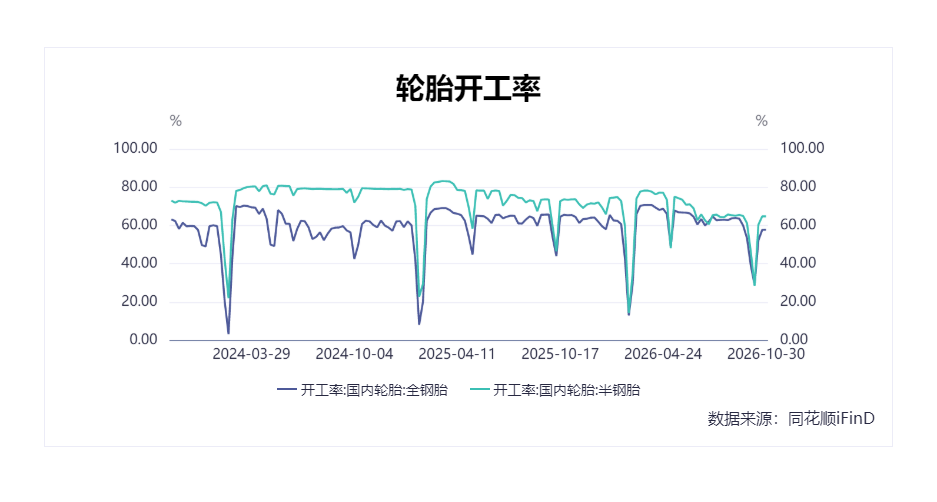
10月30日,全钢胎开工率为57.79%,环比增0.09个百分点;半钢胎开工率为64.78%,环比持平。
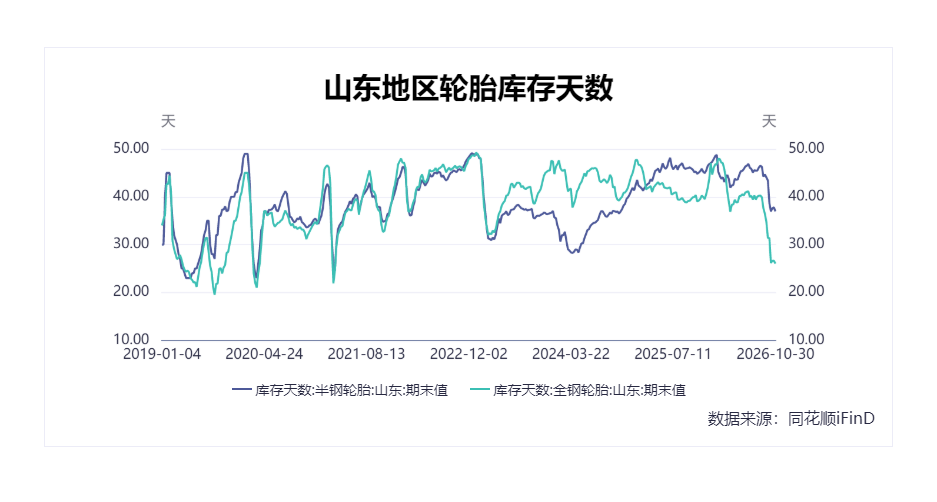
10月30日,山东地区全钢胎厂内库存天数为26.01天,环比降0.62天;山东地区半钢胎厂内库存天数为36.95天,环比降1.14天。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com