周度观点:
供应端:近期东南亚产区反复降雨干扰收胶进度,原料杯胶价格持续坚挺。国内云南、海南新胶持续上市,但产出释放节奏有限。青岛保税区及国内社会库存延续去库,上期所期货库存小幅增加。市场持续交易厄尔尼诺远期减产预期,短期关注产区天气变化。
需求端:临近国庆假期,国内轮胎企业集中降负检修,全钢胎、半钢胎开工率环比明显回落,下游以刚需采购为主,主动补库意愿不强。山东轮胎厂成品库存天数同步下行,体现企业控产去库。终端轮胎消费未见明显回暖,外需表现平淡。
价差方面:上周RU与NR主力合约结算价差收于2530元/吨,环比下跌235元/吨,深浅价差走缩主因20号胶仓单大幅下降所致。截至9月24日,20号胶仓单仅6754吨,环比大降4233吨,处近4年最低。RU与BR主力合约结算价差收于4050元/吨,环比下跌10元/吨。
观点:当前天然橡胶供应端天气扰动与低库存对胶价形成较强支撑,但下游轮胎开工走弱,假期压制短期需求,上行空间受到现实需求约束。短期行情维持高位震荡格局,不宜激进追高。
一、期市价格概况
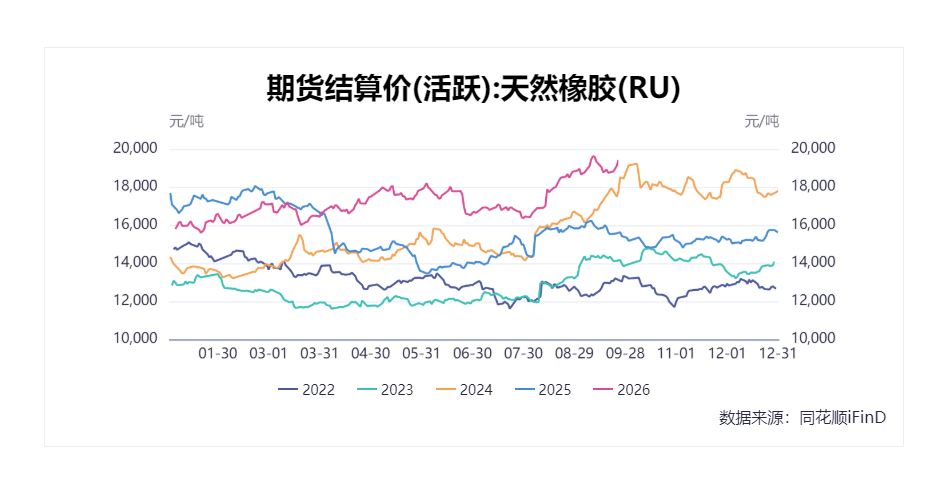
沪胶主力RU2701合约上周强势收涨,9月24结算价格收于19425元/吨,环比上涨675元/吨,价格波动区间在18695-19610元/吨。
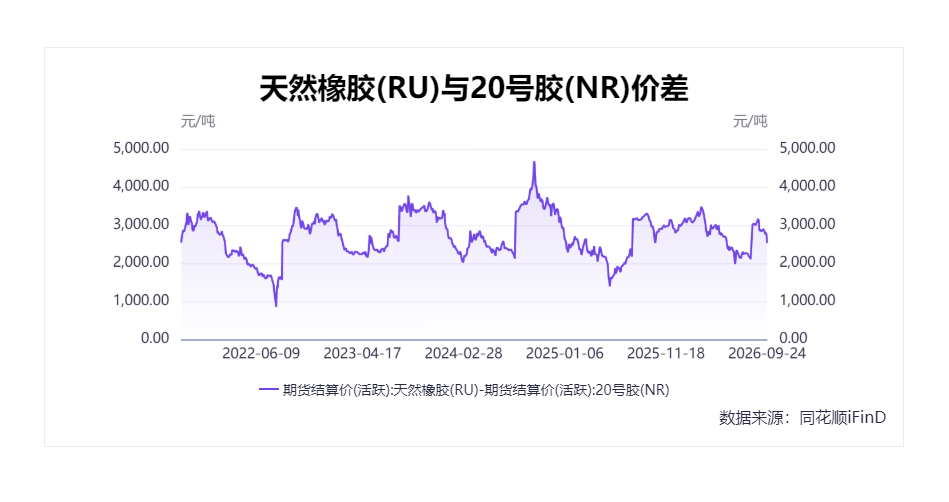
RU与NR主力合约结算价差上周收于2530元/吨,环比下跌235元/吨。
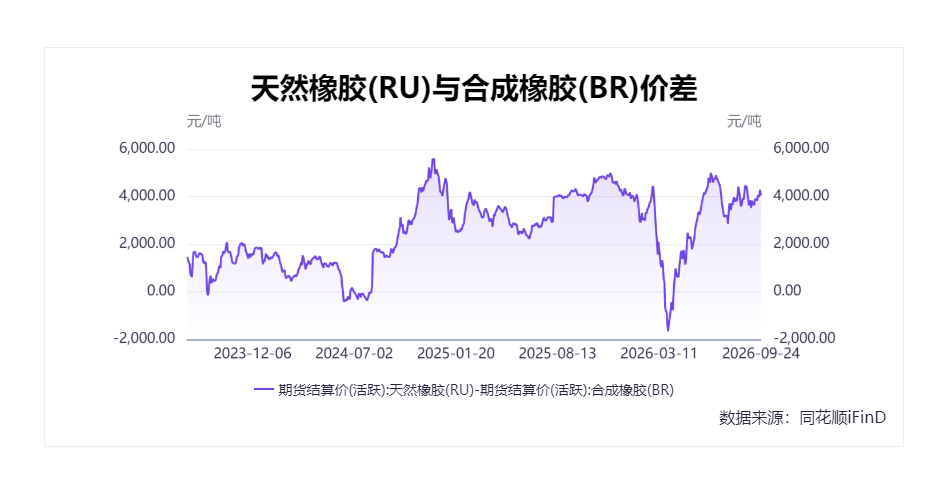
RU与BR主力合约结算价差上周收于4050元/吨,环比下跌10元/吨。
二、现货价格概况
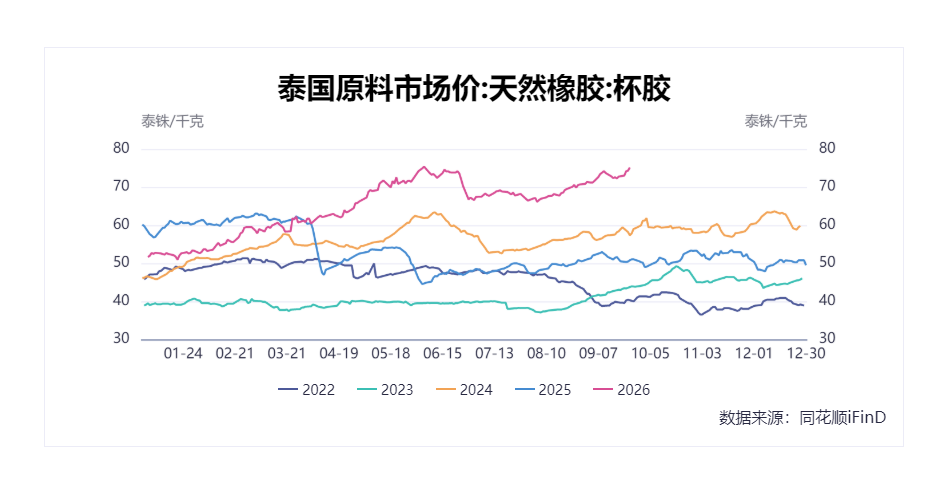
9月24日,泰国杯胶现货市场价报75.15泰铢/千克,环比上涨2.38泰铢/千克。
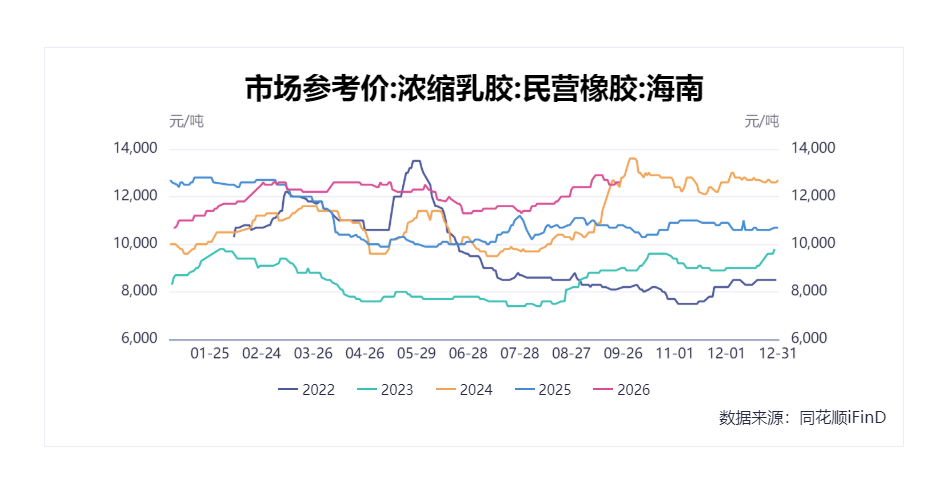
9月24日,海南民营浓缩乳胶现货报价12600元/吨,环比上涨100元/吨。
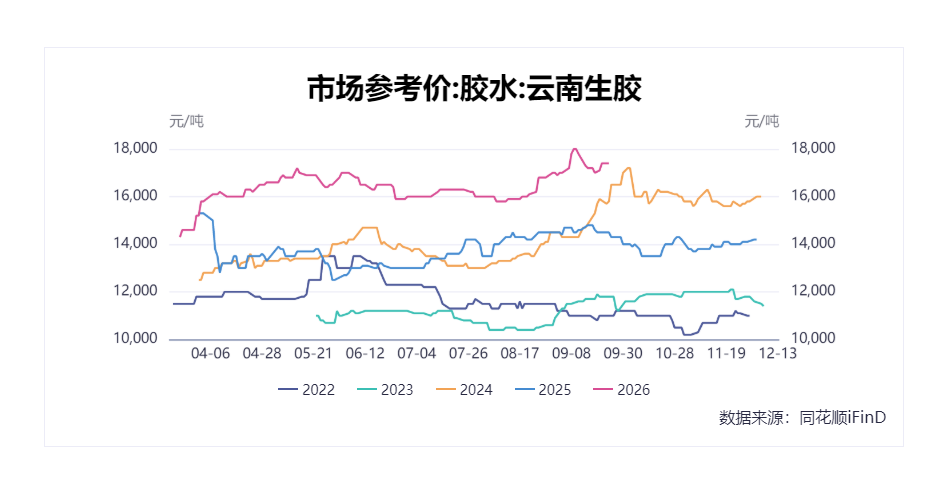
9月24日云南生胶现货报价17400元/吨,环比上涨300元/吨。
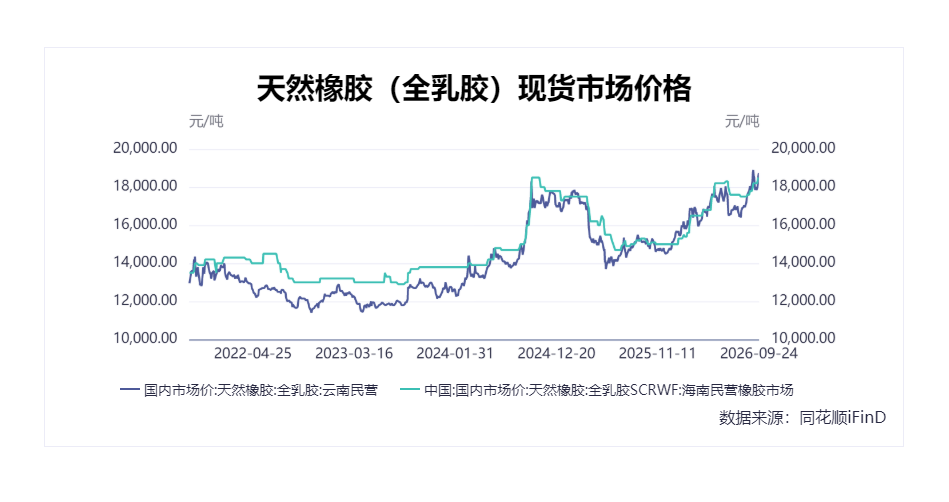
9月24日,海南全乳胶现货报价18500元/吨,环比上涨300元/吨;云南民营全乳胶现货报价18750元/吨,环比上涨900元/吨。
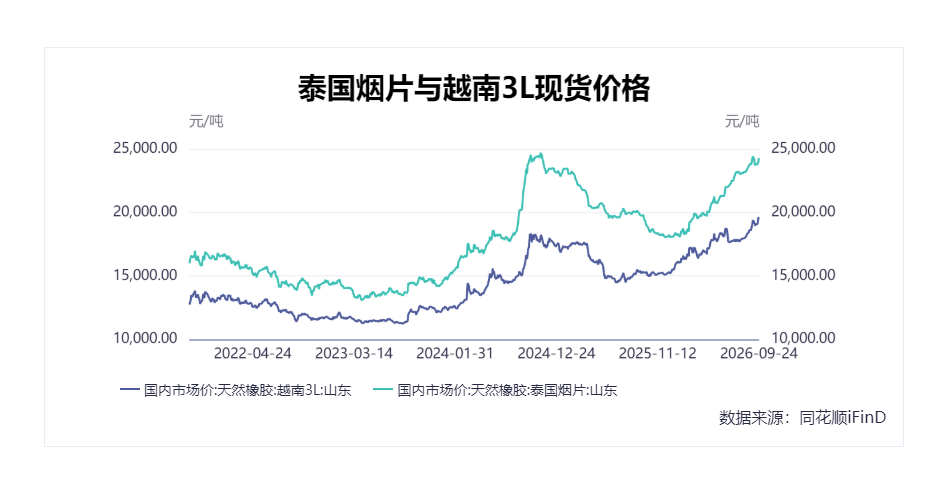
9月24日,泰国烟片现货报价24300元/吨,环比上涨500元/吨;越南3L现货报价19650元/吨,环比上涨600元/吨。
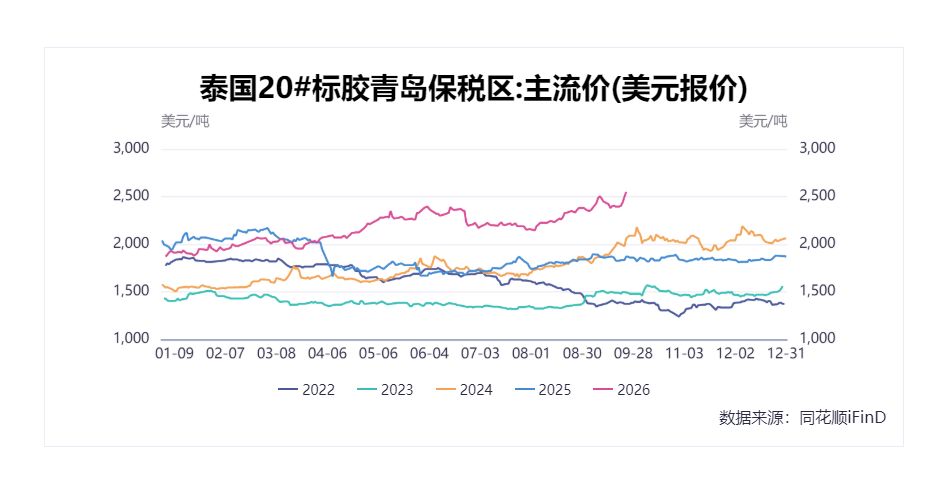
9月24日,泰国20#标胶青岛保税区现货报价2550美元/吨,环比上涨155美元/吨。
三、产业链数据
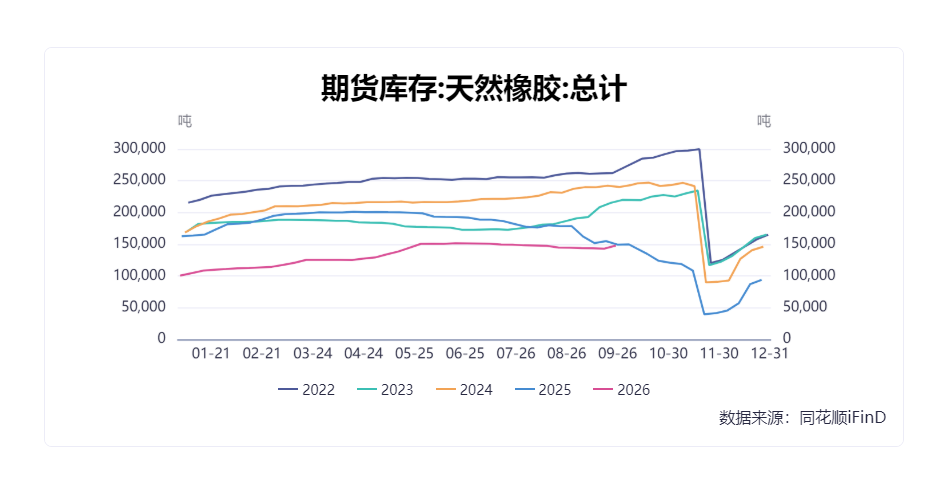
9月24日,上期所天然橡胶期货库存147970吨,环比增4890吨。
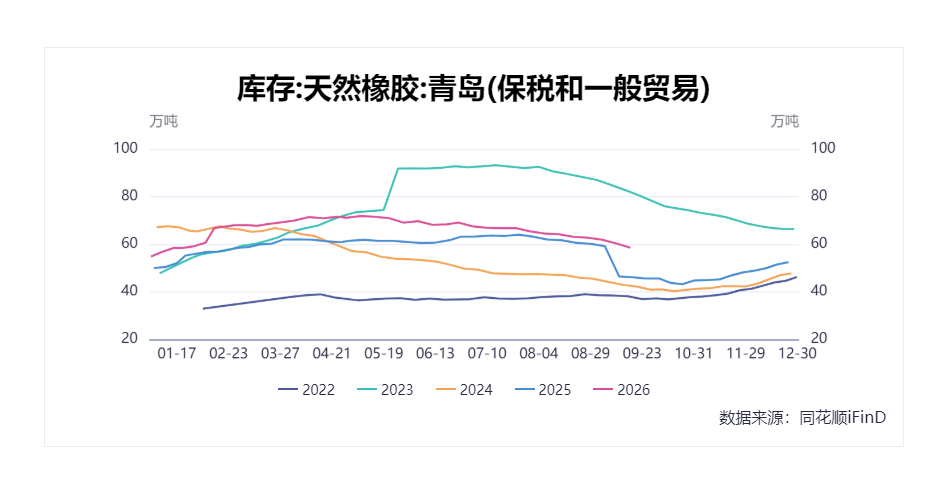
9月18日,青岛保税区天然橡胶库存58.54万吨,环比降1.78万吨。
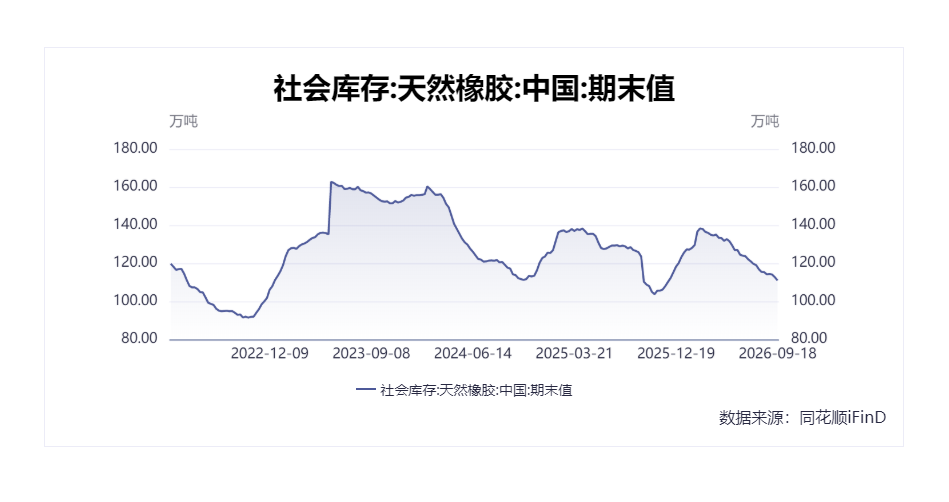
9月18日,天然橡胶社会库存111万吨,环比降1.7万吨。
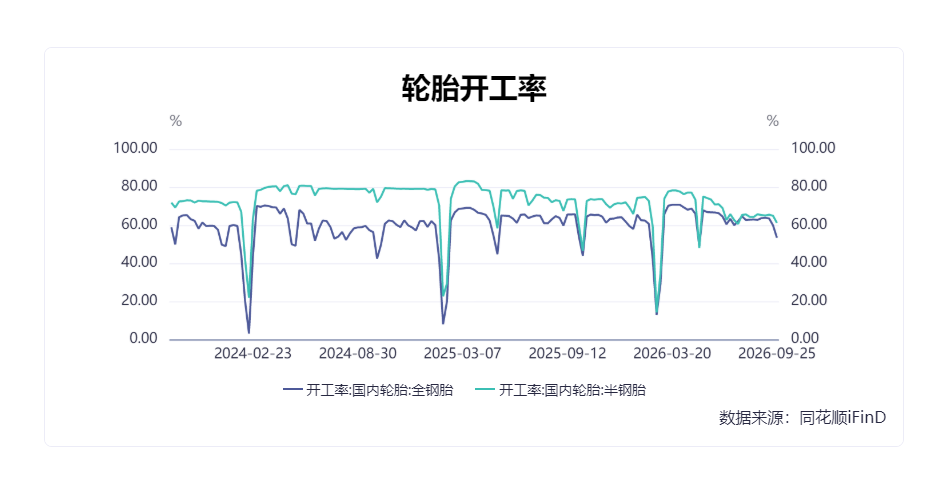
9月24日,全钢胎开工率为53.4%,环比降6.49个百分点;半钢胎开工率为61.19%,环比降3.75个百分点。
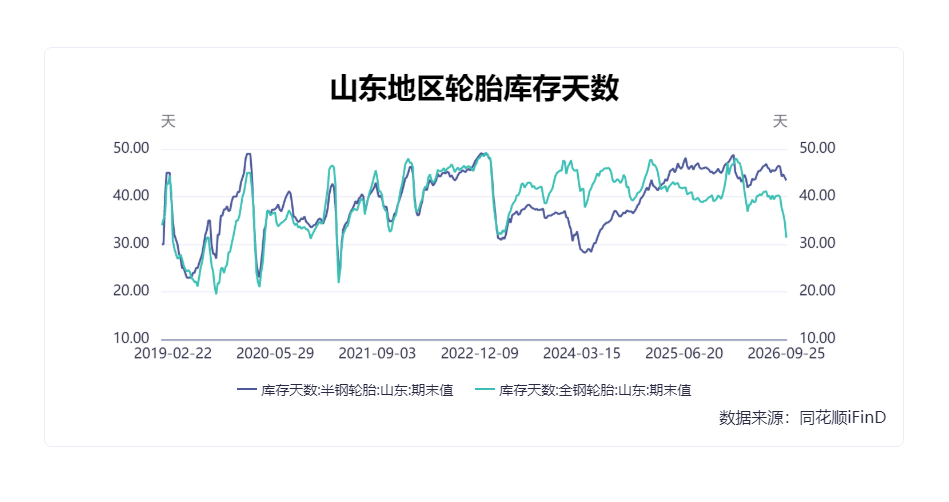
9月24日,山东地区全钢胎厂内库存天数为31.37天,环比降3.36天;山东地区半钢胎厂内库存天数为43.41天,环比降0.64天。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com