周度观点:
供应端:玻璃供给维持低位,但日熔量环比小幅回升、产能利用率同步走高,复产点火延续;煤炭政策保供带动燃料成本明显回落,三条燃料工艺亏损大幅收窄、煤制改善尤为显著,天然气产线亏损已超一年。玻璃库存延续去库、去化加速,纯碱库存转为小幅去库,但绝对水平仍处历史高位。纯碱产量小幅波动、开工率回落,检修季临近尾声,供给弹性有限。
需求端:终端需求依旧疲弱,旺季成色不足,深加工订单环比小幅回落、绝对水平仍处历史低位,中下游维持刚需采购、缺乏主动补库;地产延续下行,8月房屋新开工当月同比降幅进一步走阔、累计同比亦小幅扩大,表观消费量环比下降,持续压制玻璃需求。
价格方面:玻璃主力合约上周五(9月18日)结算价收于912元/吨,环比下降7.32%;纯碱主力合约结算价收于1012元/吨,环比下降6.21%。
观点:煤炭政策保供带动成本预期回落,玻璃、纯碱期价同步大幅走弱,前期政策与冷修预期驱动的情绪修复行情基本结束;供给端日熔量回升、复产延续,需求端旺季不旺、新开工降幅走阔,供需格局未见改善,库存虽加速去化但绝对水平仍高。短期维持震荡偏空,重点关注成本下行斜率、冷修兑现及旺季需求启动。
一、期市价格概况
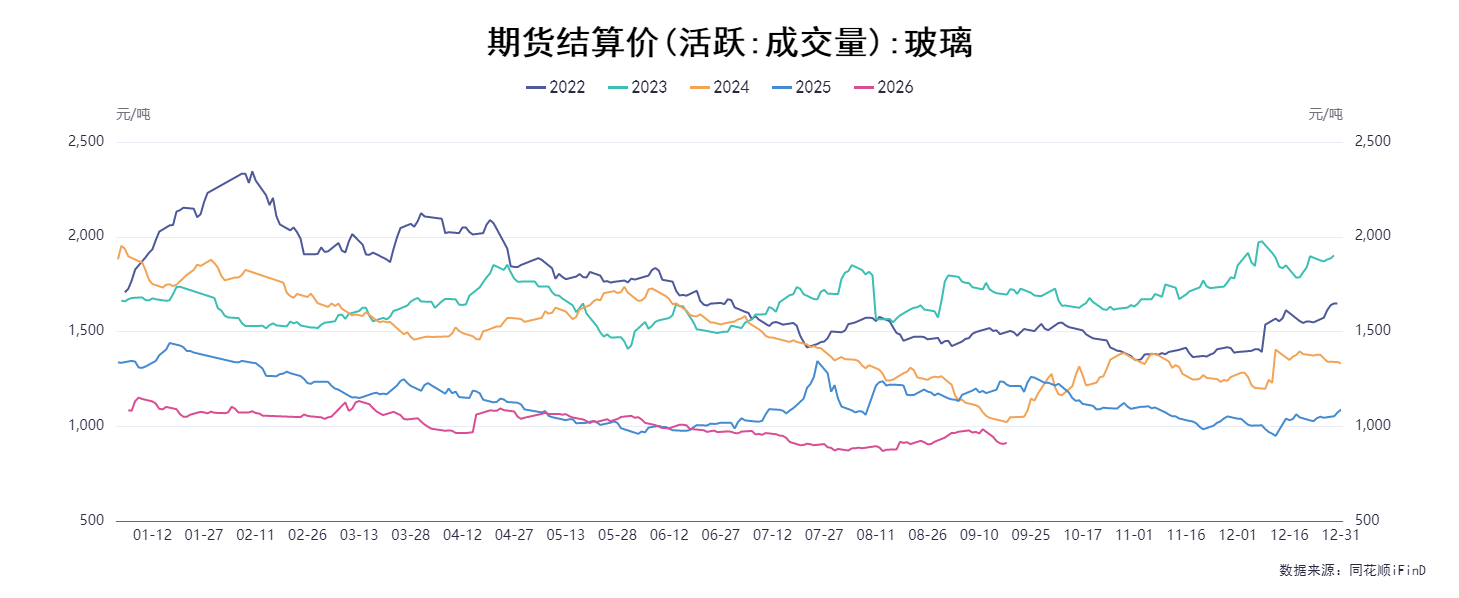
上周五(9月18日)玻璃主力合约,结算价格收于912元/吨,环比下降7.32%。
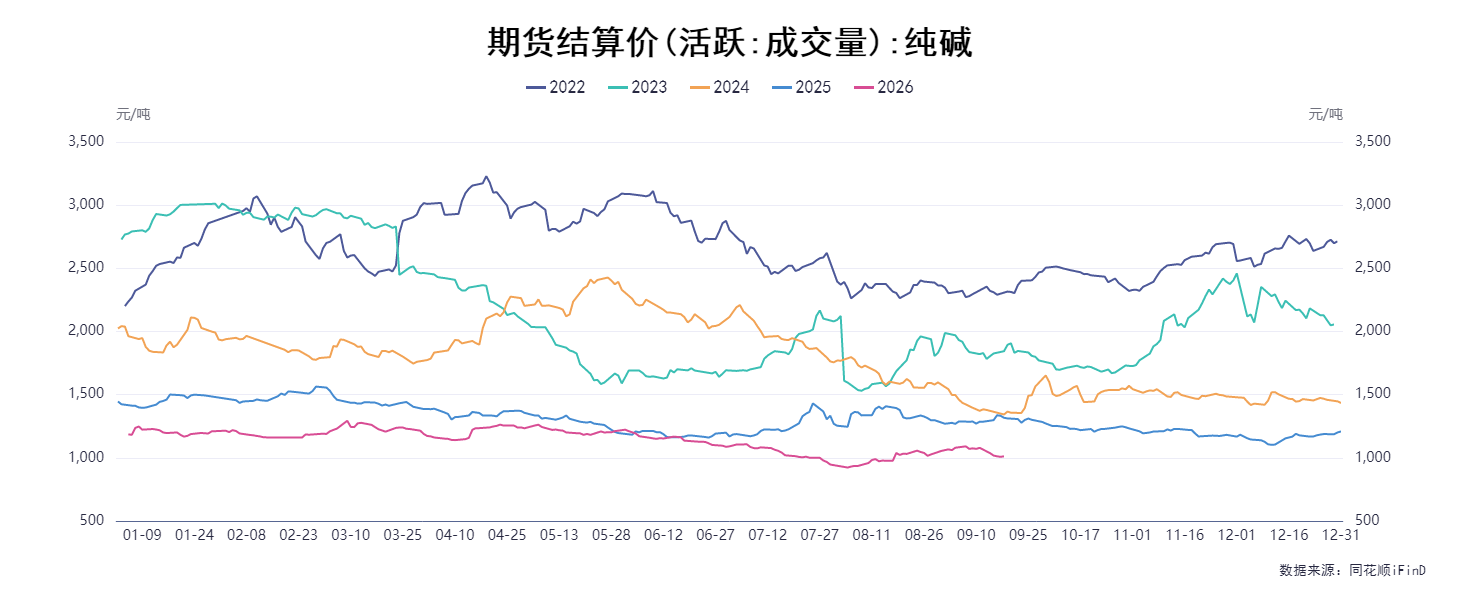
上周五(9月18日)纯碱主力合约,结算价格收于1012元/吨,环比下降6.21%。
二、现货价格概况
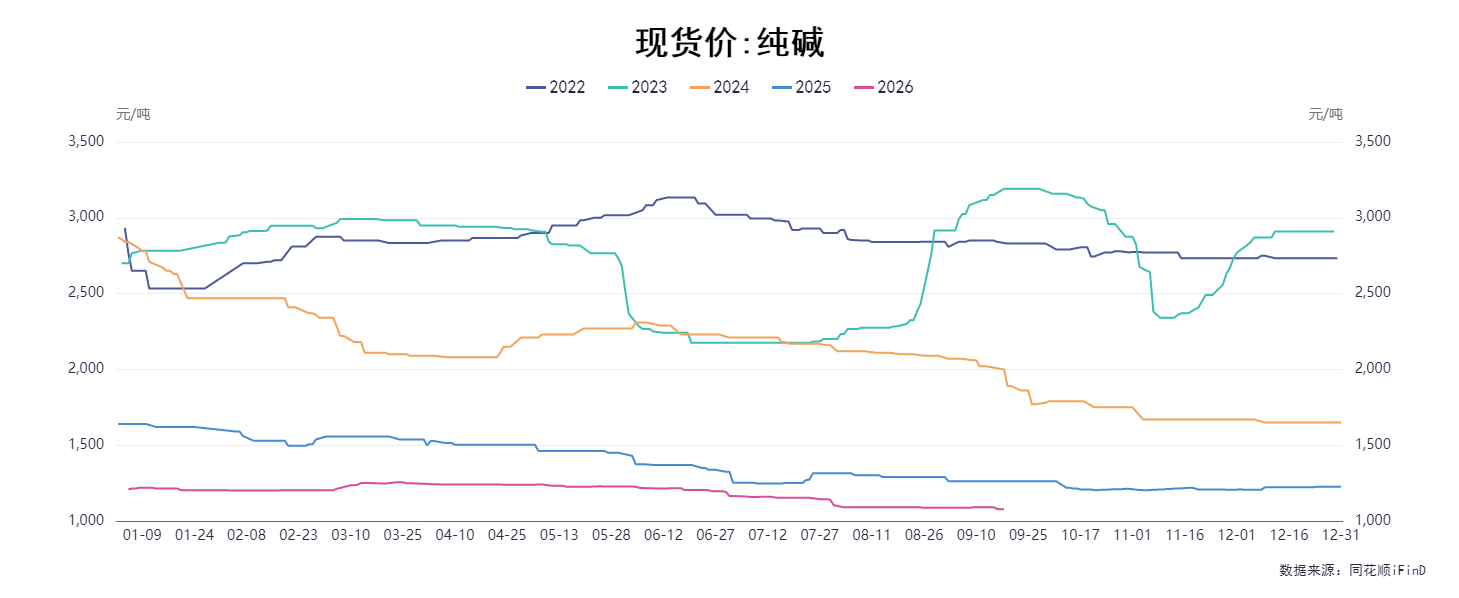
截至9月18日,纯碱现货价格报1077.14元/吨,环比下降1.18%。
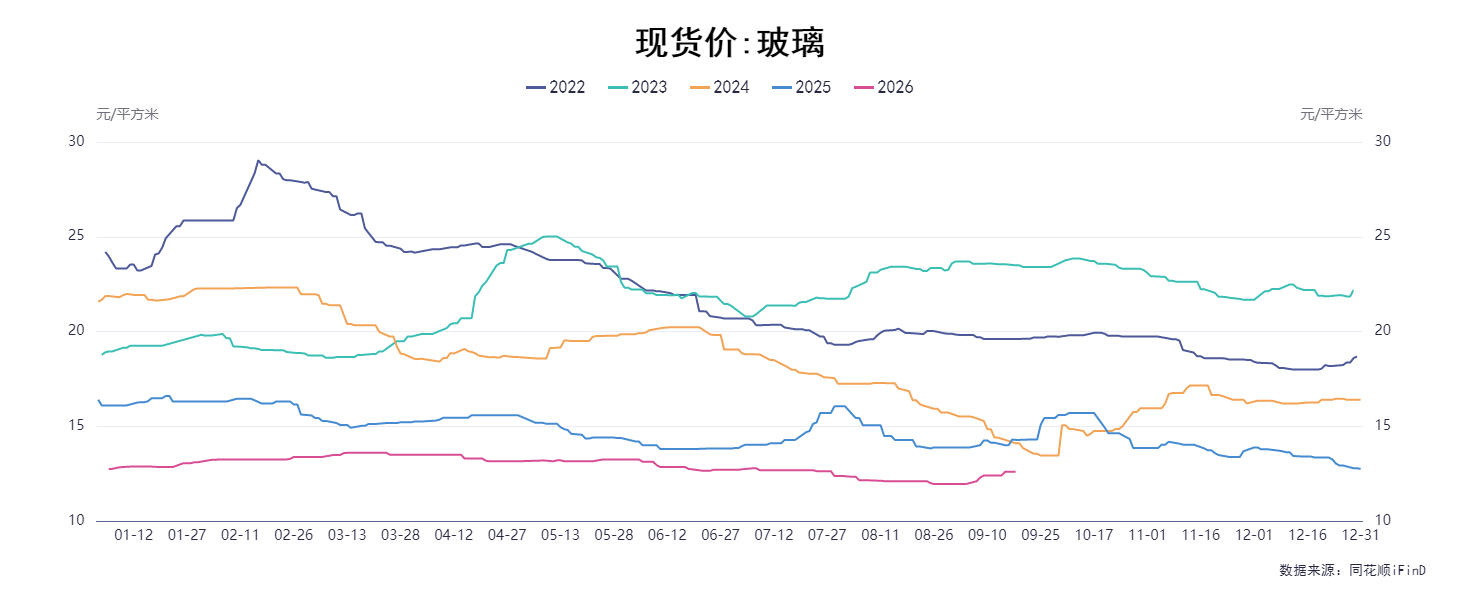
截至9月18日,平板玻璃现货价格报12.60元/平方米,环比上涨1.61%。
三、供应端概况
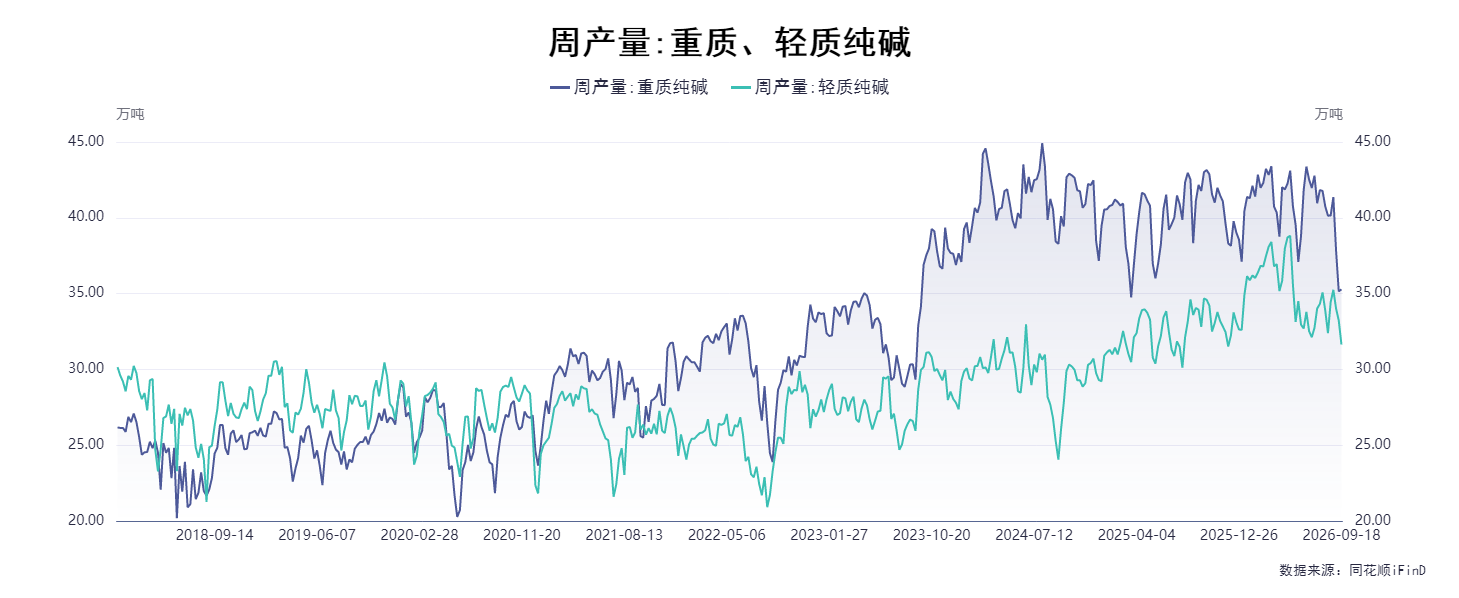
截至9月18日,重质纯碱当周产量35.28万吨,环比上升0.37%。轻质纯碱当周产量31.64万吨,环比下降4.78%。
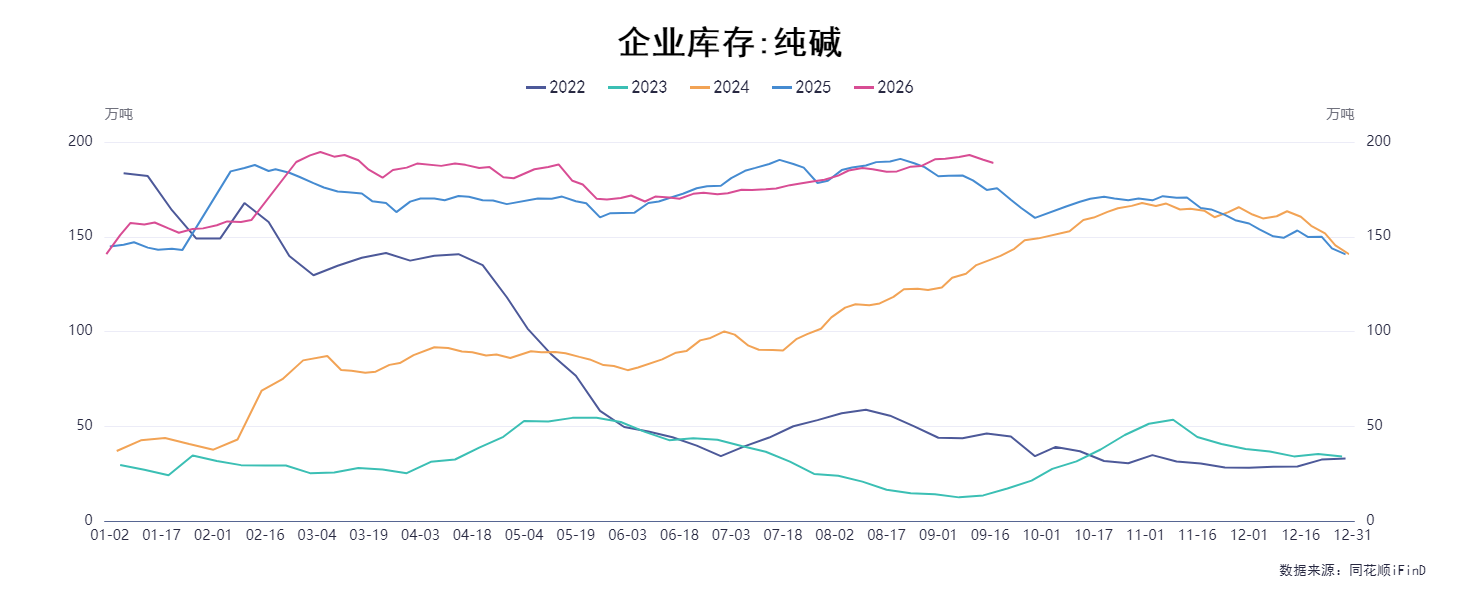
截至9月18日,纯碱全国企业库存188.88万吨,环比下降2.19%。
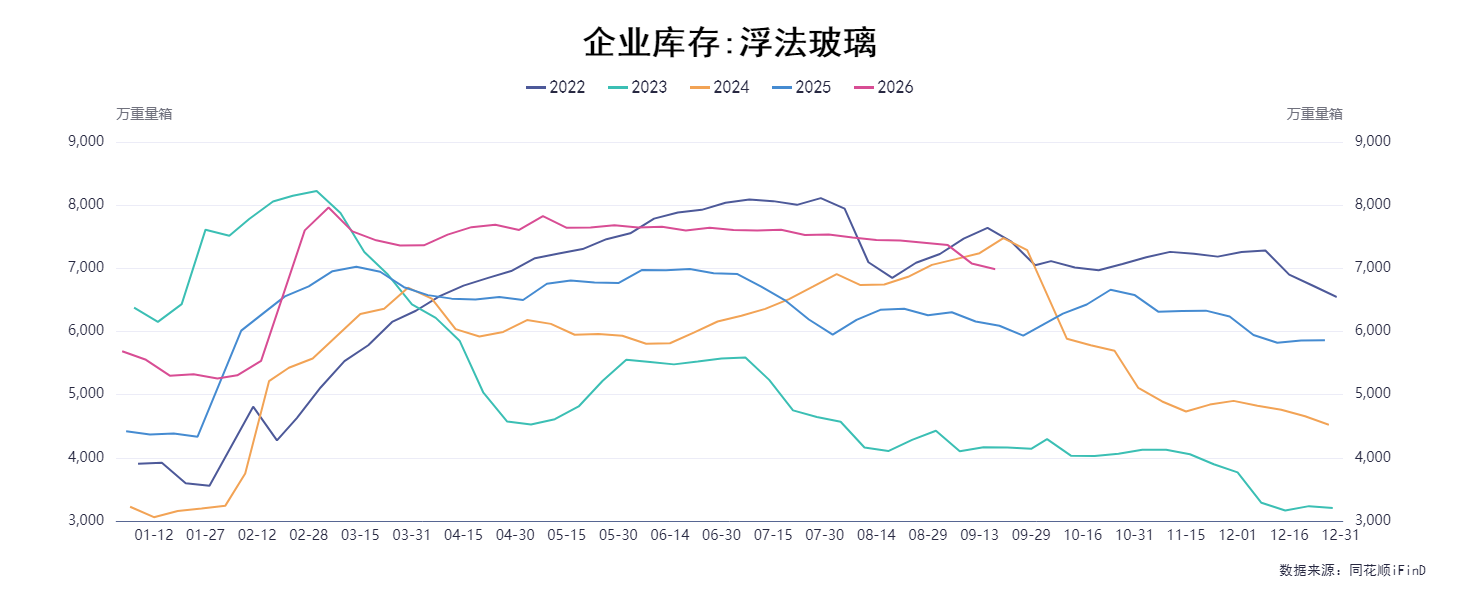
截至9月18日,全国玻璃企业库存6985.70万重量箱,环比下降1.30%。
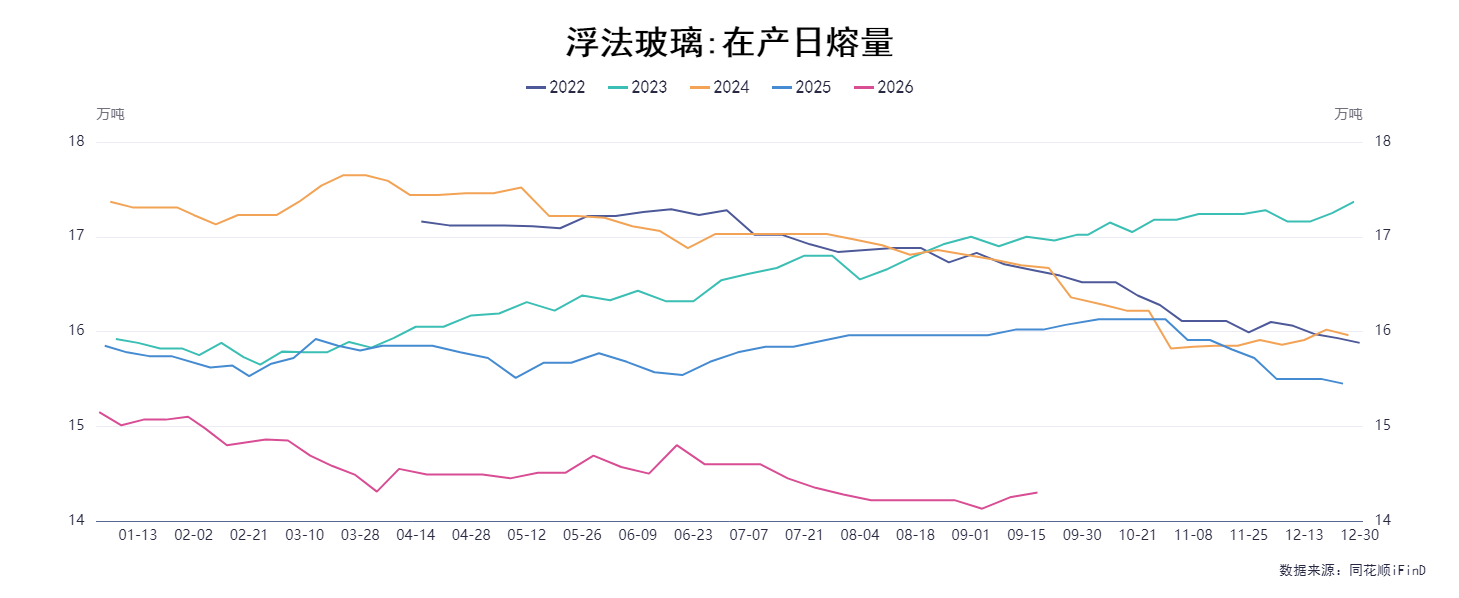
截至9月18日,浮法玻璃在产日熔量14.30万吨,环比上升0.35%。
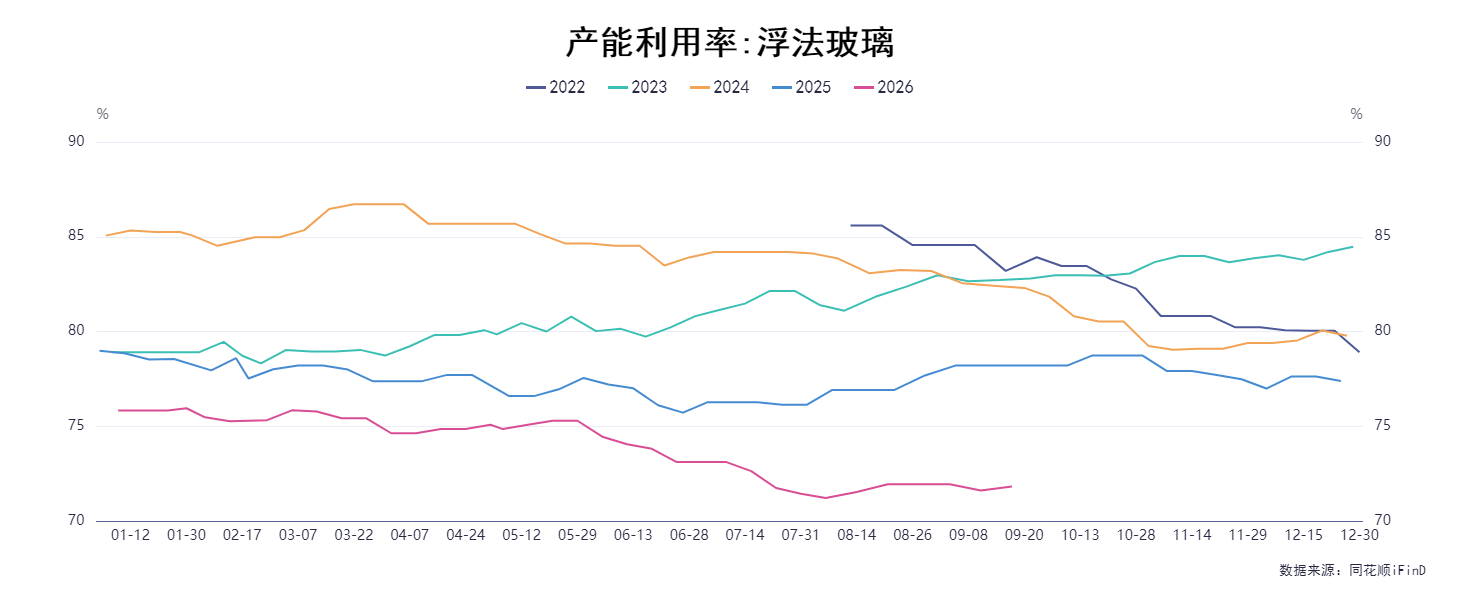
截至9月18日,浮法玻璃产能利用率为71.82%,环比上升0.29%。
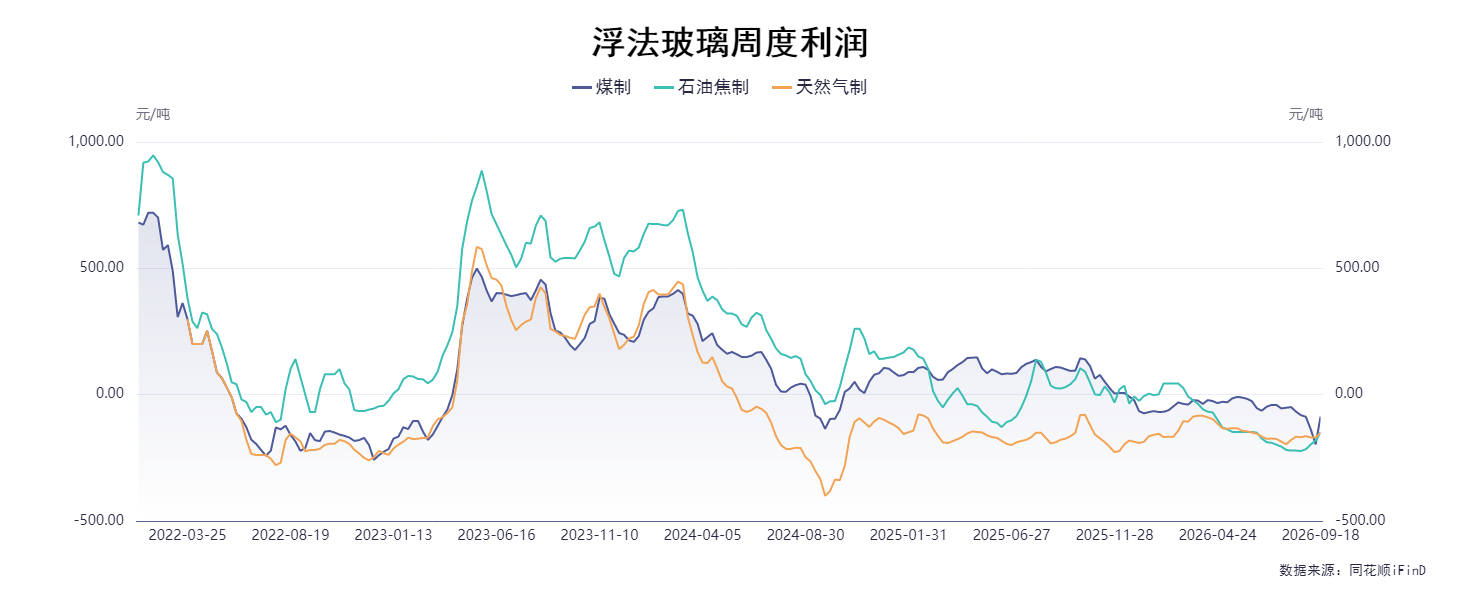
截至9月18日,浮法玻璃周度利润煤制-86.74元/吨,石油焦制-149.12元/吨,天然气制-151.88元/吨,天然气生产线亏损时间已超过一年。
四、需求端概况
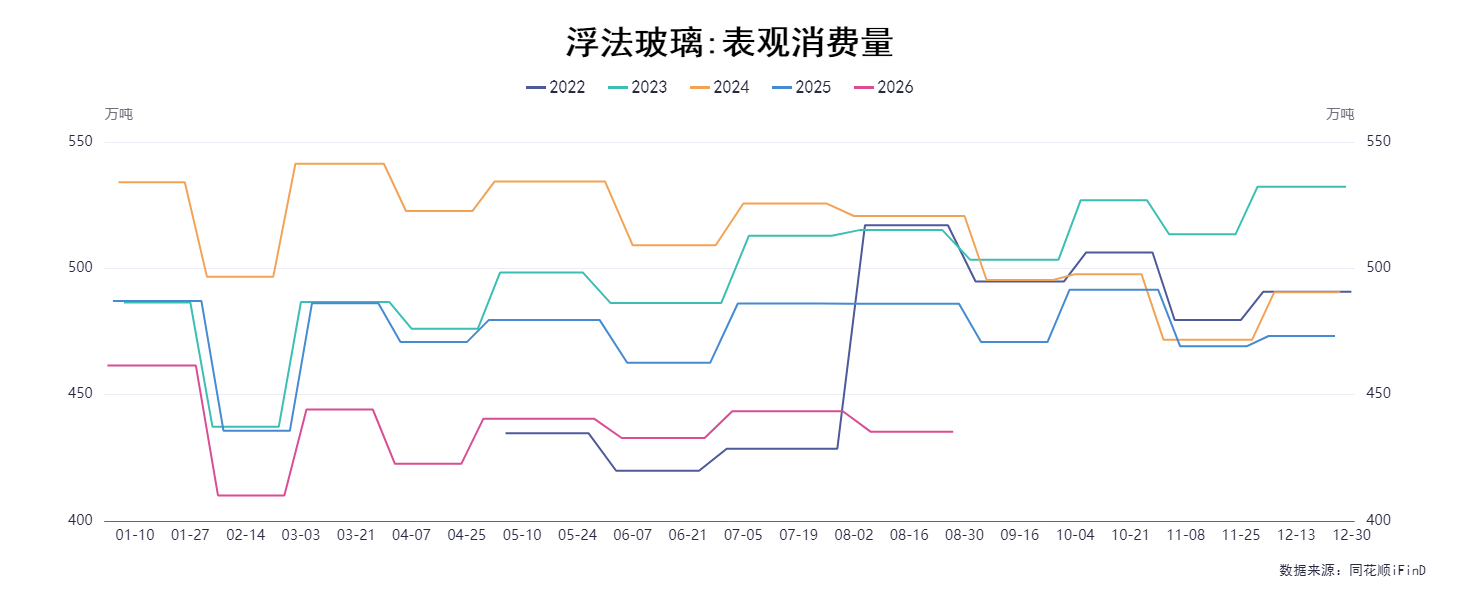
8月份,浮法玻璃表观消费量435.37万吨,环比下降1.81%。
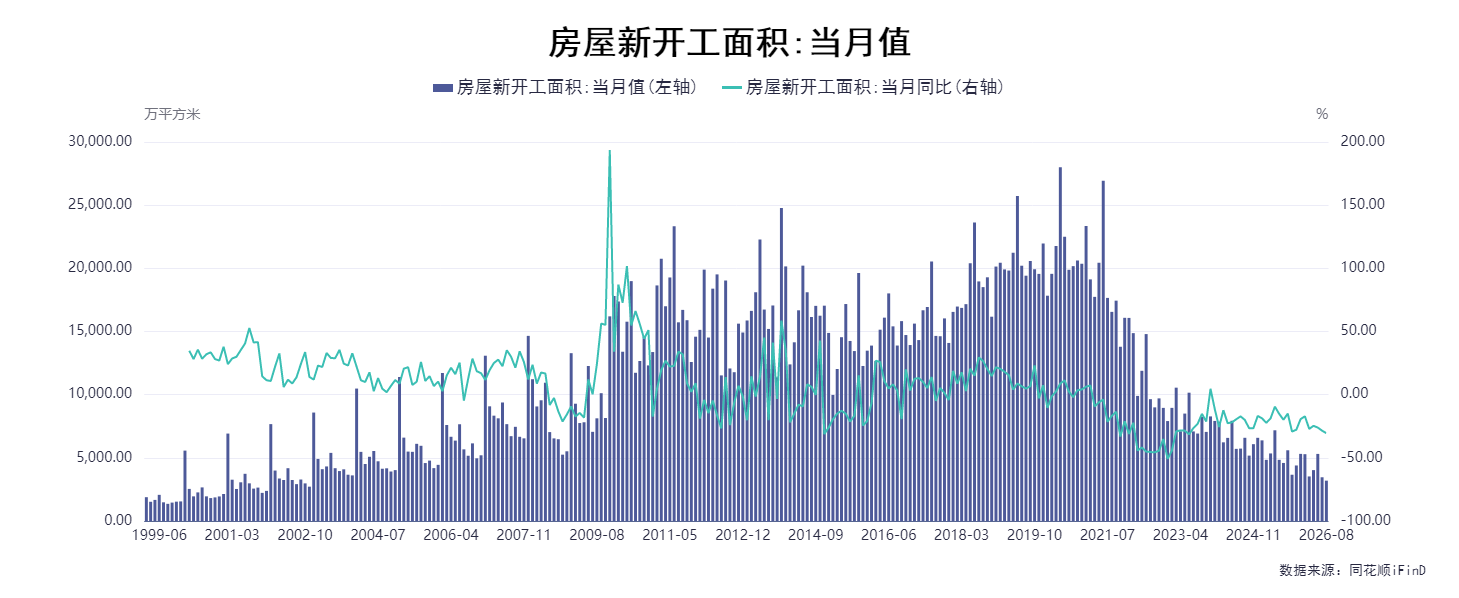
8月份,房屋新开工面积共3193.87万平方米,同比下降30.49%。
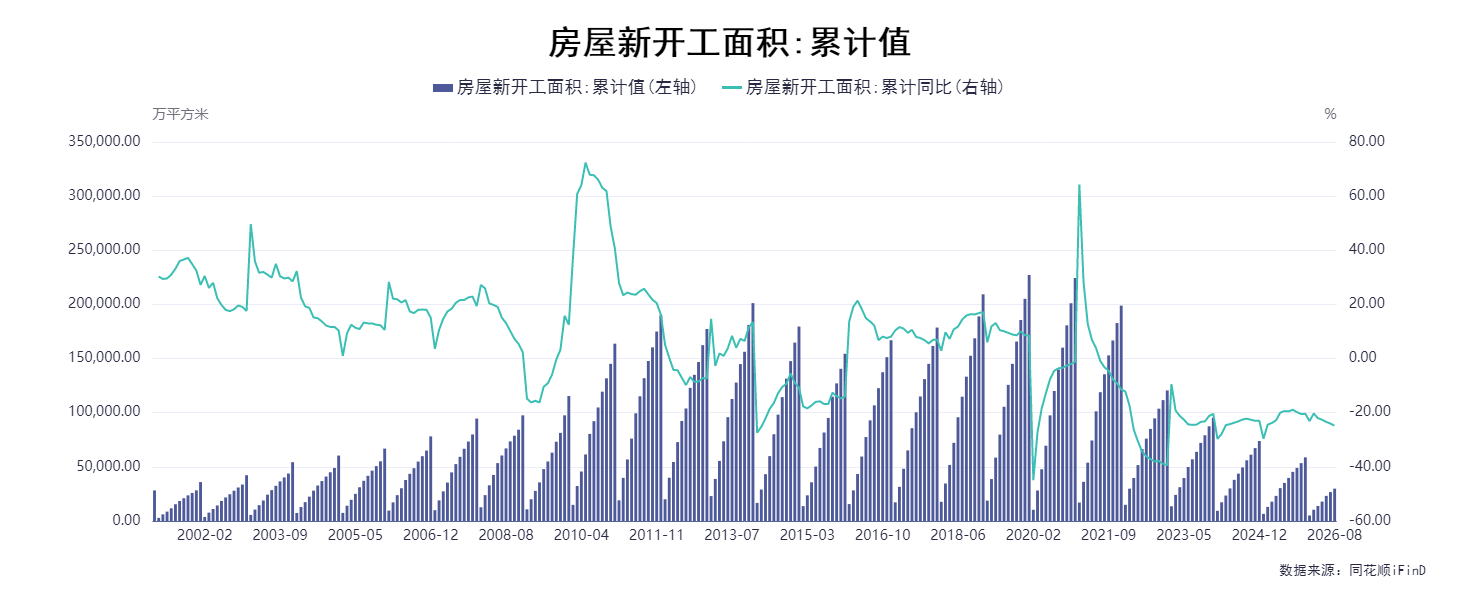
8月份,房屋新开工面积累计29894.06万平方米,同比下降24.80%。
免责声明
本研究报告由东航期货有限责任公司提供。
本研究报告中所提供的信息是本公司研究员根据国际和行业通行的准则以合法渠道获得,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。
本公司力求报告内容的客观、公正和完整,亦将根据市场变化随时补充、更正有关信息,但不保证在第一时间发布。本研究报告所提出的观点、结论和建议仅供投资者参考,投资者据此做出的任何投资决策与本公司和研究员无关,本公司不承担因使用本研究报告而产生的任何责任。
本报告版权为东航期货有限责任公司所有,未经本公司书面许可,任何机构和个人不得以任何形式引用、复制、发行或以其他形式传播报告的全部或部分,亦不得作为诉讼、仲裁、传媒及任何单位或个人所引证据之用,或其他用途。如经本公司书面许可引用、复制、发行或以其他形式传播本报告的,须注明出处为“东航期货有限责任公司”,且不得对本报告进行有悖原意的删节或修改。
本公司对于本免责声明条款具有最终解释权。
东航期货有限责任公司
地址:上海市长宁区友乐路299号4号楼3层
电话:4008-889-889
网址:www.cesfutures.com